

第2章 2026年前半の世界経済の動向(第3節)
第3節 欧州の景気動向
本節では、主に2026年前半のユーロ圏及び英国経済の動向を概観する。
1.ユーロ圏経済の動向
(ユーロ圏では、景気は持ち直しの動きがみられる)
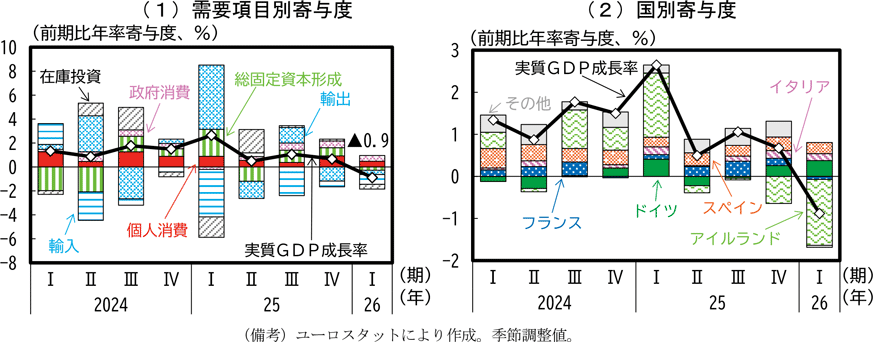
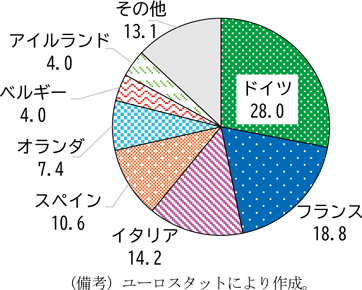
ユーロ圏の実質GDP成長率は、2025年、米国の関税引上げを見据えた駆け込み輸出とその後のはく落による振幅はあったものの、基本的には持ち直しの動きが続いている42(第2-3-1図)。国別寄与度をみると、近年は感染症拡大後からの観光業の回復等を背景としたスペインやイタリアの成長寄与が続いていることも特徴である(第2-3-1図(2)、第2-3-2図)。また、スペインについては、言語が共通の中南米諸国からの移民労働力の増加が、堅調な経済成長を支えていることも指摘される43。
なお、2026年1-3月期にユーロ圏の実質GDP成長率がマイナスとなっているが、その主因はアイルランド経済の大幅なマイナス成長(前期比年率▲40.2%)であり、アイルランドに拠点を置く医薬品等の多国籍企業が欧米の本社と企業内取引を行ったことが寄与しているとみられる。実際、アイルランドを除いたユーロ圏の成長率を試算すると、2025年10-12月期プラス1.4%、2026年1-3月期プラス1.0%とプラス基調を維持することになる。また、ECBは、アイルランドの国内経済に大きな影響を与えない多国籍企業による取引を調整すれば、2026年1-3月期のユーロ圏の前期比(年率換算前)成長率はプラス0.2%と試算している。
(個人消費は持ち直しのテンポが鈍化している)
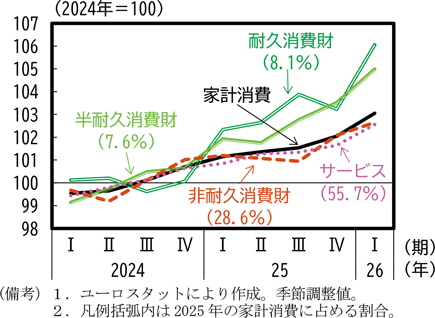
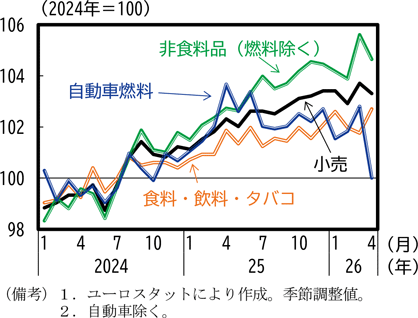
ユーロ圏の個人消費は、2024年以降、持ち直しの動きが続いていたが、2026年4月からは中東情勢の悪化を受けて、持ち直しのテンポが鈍化している(第2-3-3図)。実質小売販売額(自動車除く)を確認すると、原油価格の上昇を背景に、自動車用燃料の需要の低迷に加え、非食料品にも減速の動きが広がっている(第2-3-4図)。
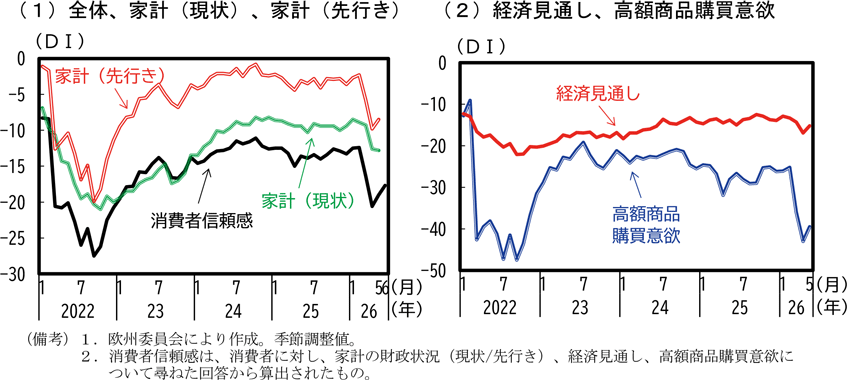
消費者信頼感(消費者マインド)は、中東情勢に対する不透明感の高まりから急速に悪化したが、4月を底に持ち直しており、5月以降は改善に向かう動きがみられる(第2-3-5図)。総じて、ロシアによるウクライナ侵略が始まった2022年と比較すると、悪化幅は小さい。当時は原油だけでなくロシアとのパイプラインを通じた天然ガスやロシア・ウクライナからの穀物供給の途絶が意識されたことも、消費者マインドをより深く押し下げたと推察される。
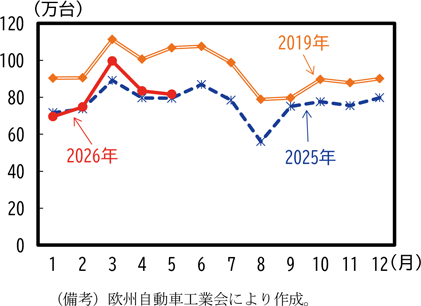
次にユーロ圏全体の自動車新規登録台数を確認する。高額商品購買意欲の低迷が続き、感染症拡大前の2019年の水準を下回る傾向が継続しているものの、BEVの好調な販売が続いており、自動車販売を下支えしている(第2-3-6図)。要因としては、脱炭素化に向けたEVの普及のための政府支援策や、中国を中心とした価格競争力の高い海外ブランドの参入が挙げられる。
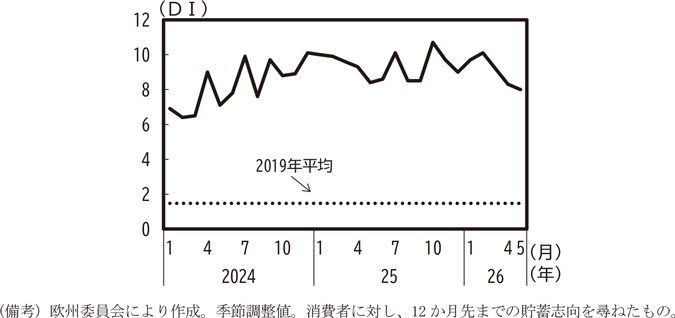
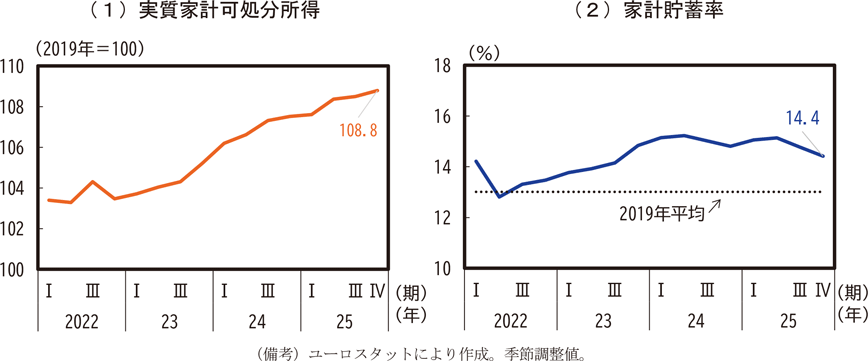
2025年時点において、実質家計可処分所得は増加しているものの、貯蓄率は家計の先行き景況感の悪化、貯蓄志向の高まりにより、2019年平均を上回る高水準となっている(第2-3-7図、第2-3-8図)。欧州委員会は、蓄積された貯蓄の実質価値はインフレによって目減りしており、家計は経済活動の減速に対してぜい弱な状態にあること、家計が自身の財政状況や経済見通しについて抱く懸念は、予防的貯蓄を促し、消費の伸びを更に抑制する可能性が高いことを指摘している44。
(労働需要は減少傾向にあるものの、依然として高い水準にある)
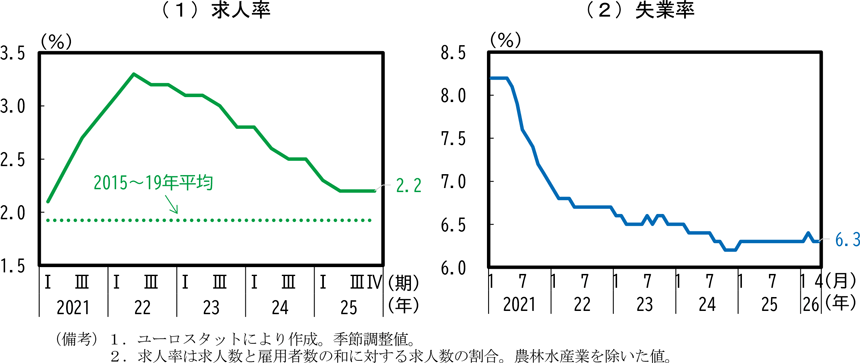
ユーロ圏の労働需要を求人率から確認すると、2022年4-6月期をピークに求人率は低下傾向にあるものの、感染症拡大前の5年間平均と比較すると依然として高い水準にある。一方、失業率は足元で6.3%と横ばいで推移しており、ユーロ導入以来の低水準が継続している(第2-3-9図)。
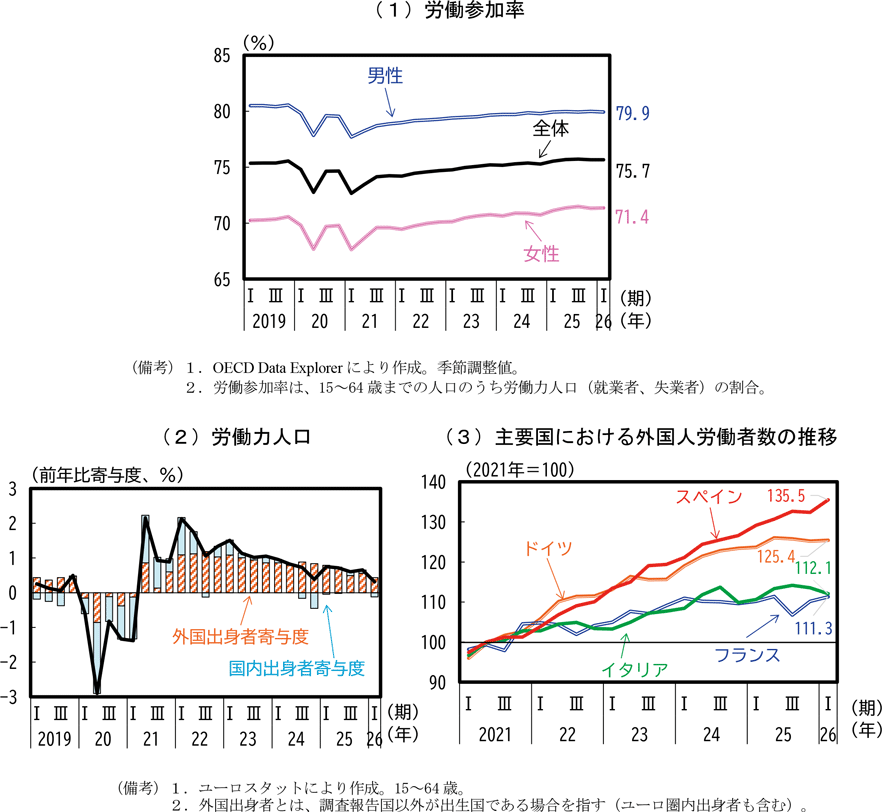
労働参加率は上昇傾向にあり、足元では75.7%と感染症拡大前の2019年の水準を上回って推移している(第2-3-10図(1))。一方、労働力人口の増勢は鈍化しており、外国出身者(ユーロ圏内を含む出生国以外で働く労働力)の寄与が高まっている。外国人労働者数は全体として増加傾向にあり、特にスペインにおける増加が顕著で、2021年と比較して約35%増となっている(第2-3-10図(2)、第2-3-10図(3))。
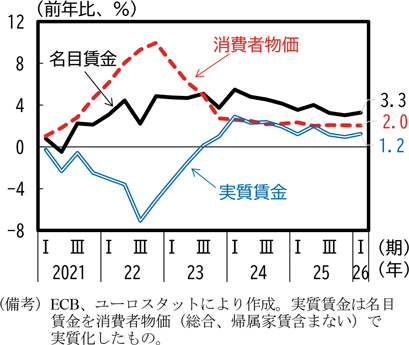
また、賃金動向をみると、ユーロ圏の名目賃金上昇率は2021年7-9月期以降堅調に推移してきたが、2024年1-3月期以降横ばいで推移している。実質賃金は、消費者物価上昇率の安定に伴い、2024年以降2%程度の安定的な上昇率となっている(第2-3-11図)。
(設備投資はおおむね横ばいとなっている)
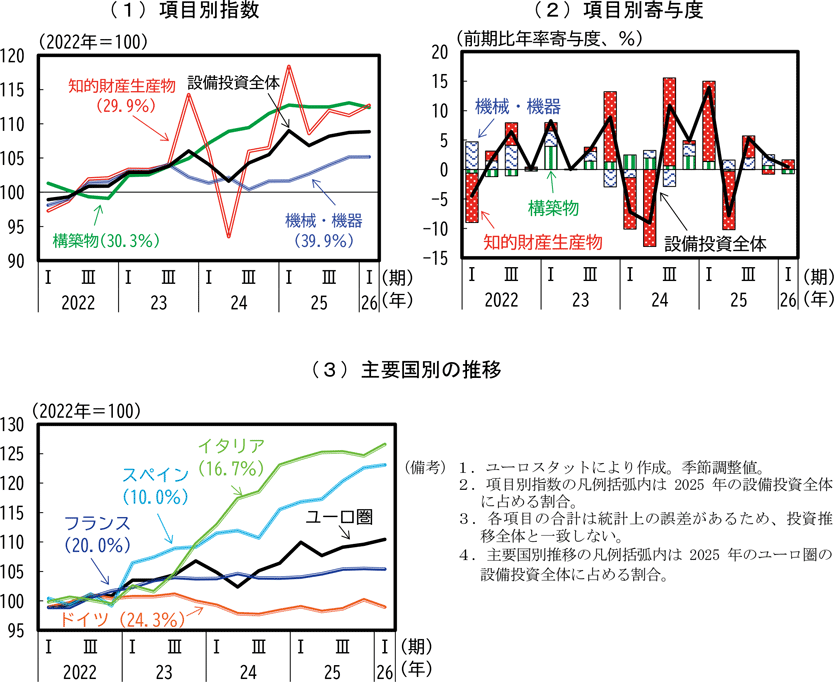
2024年以降、ユーロ圏の設備投資はおおむね横ばいで推移している。構築物投資と知的財産生産物投資が増加基調で推移する中、機械・機器投資の伸びが弱い(第2-3-12図(1))。なお、前期比伸び率の項目別寄与度をみると、知的財産生産物投資の振れ幅が目立って大きくなっているが、これもアイルランドに拠点を持つ多国籍企業による国際的な知的財産権の移転の影響である(第2-3-12図(2))。
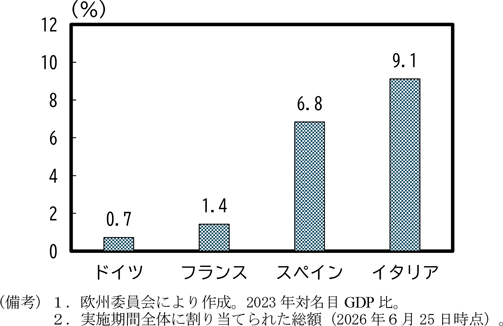
EUでは、加盟国の設備投資支援として、感染症拡大からの経済回復支援を目的とした「復興・強靭化ファシリティ(RRF)45」による助成金や融資があるが、観光業を中心とした感染症拡大期の経済的打撃が大きかったイタリアやスペインに対し、特に支援の割当額が多くなる制度設計となっている46。実際、イタリア、スペインの設備投資の増勢はユーロ圏の中でも突出している(第2-3-12図(3)、第2-3-13図)。他方、同基金の投資実施期限が2026年8月末、欧州委員会からの資金支払期限が同年12月末となっていることから、今後、駆け込み的な投資増加とその後の反動減、いわゆる「財政の崖」が生じるおそれがある点には留意が必要である。また、欧州域内の防衛力強化(欧州再軍備計画47(ReArm Europe Plan/Readiness 2030))に基づく防衛関連投資の拡大やドイツ政府のインフラ特別基金(後述)による投資促進等、今後も、政府主導による投資の底上げが見込まれている。
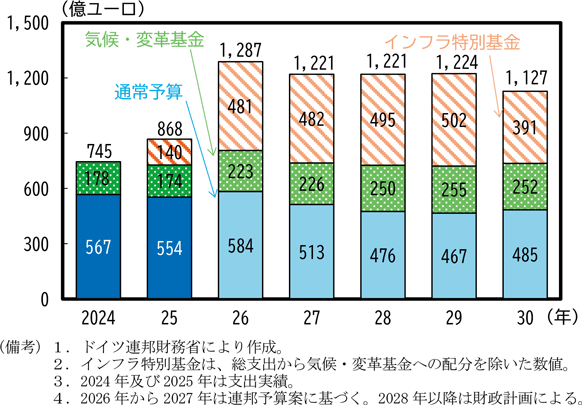
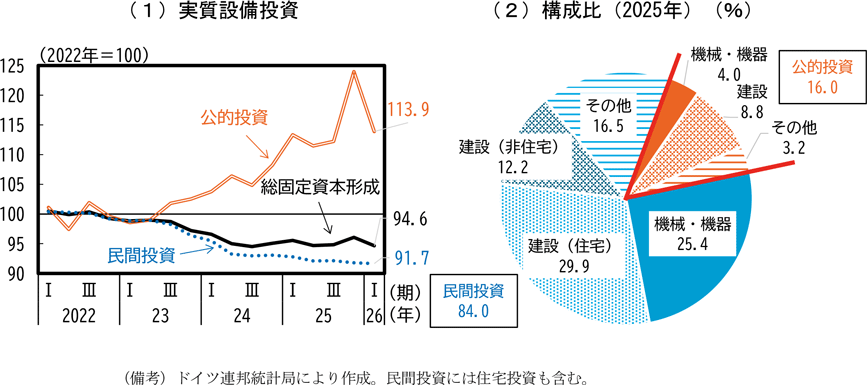
ユーロ圏主要国の中でもドイツでは、2025年3月に基本法(ドイツの憲法)を改正し、(1)交通インフラ等を含む各種インフラや気候変動対策を対象にした特別基金48、(2)対名目GDP比1%を超える防衛費、の2点について、構造的財政収支対GDP比の▲0.35%を公債発行の上限とするドイツの財政ルール「債務ブレーキ」の対象外とすることを決定した。また、基本法の改正により、これまで債務が許容されていなかった各州予算においても構造的財政収支対GDP比▲0.35%までの債務を可能とした。2025年9月には、2025年の連邦予算が成立49し、特別基金を含む投資額は、約868億ユーロ(前年比17%増)50となり(第2-3-14図)、成立後の予算執行を背景に、2025年10-12月期の公的投資は大幅に増加した(第2-3-15図)。また、2026年の連邦予算は、2025年11月に成立しており、投資予算額は2025年を上回る約1,287億ユーロとなっている。2026年1-3月期の公的投資は、前期の高い伸びの反動や予算執行時期の平準化を背景に減少したものの、今後も公的投資は堅調に推移することが見込まれる。
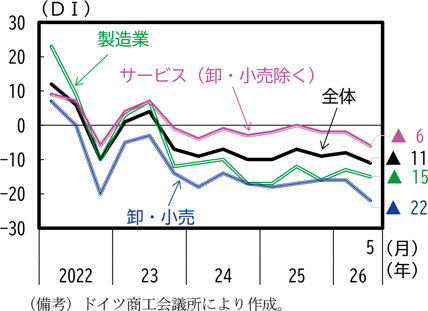
一方、民間投資は、2023年以降減少傾向が続いており、2025年7月に「投資ブースター」と呼ばれる投資促進税制51が導入されているものの、減少が続いている。企業の設備投資マインドについても、中東情勢の緊迫化等を背景として2026年初夏に悪化がみられている(第2-3-16図)。
コラム2 ユーロ圏におけるAI投資について
世界的にAI関連投資が拡大する中、その経済的恩恵の程度には地域間格差が起きている。本コラムではユーロ圏における現状を需要創出と供給能力の配置という観点から捉える。
現在のAI関連投資は、データセンターやクラウドサービスといった需要を形成する主体と、それを支える半導体・情報通信機器等の供給能力を担う主体との相互作用により形成される。まず需要面では、米系ハイパースケーラーを中心としたクラウド事業者が、生成AIの普及を背景にデータセンターや情報通信機器への大規模な設備投資を行い、AI関連需要をけん引している。これらクラウド事業者は、サービス提供の拡大を通じてデータ需要を更に拡大させることにより、大規模な資本投入の単位当たりコストを引き下げ、規模の経済(スケールメリット)を実現している。他方、供給面では、半導体製造を中心とする東アジアや東南アジアの製造業が、こうした需要の拡大に応じて生産能力を拡張している。結果、先端半導体の製造や情報通信機器の供給網が集積する地域では、AI関連需要が輸出や生産の増加を通じて実体経済に波及している。
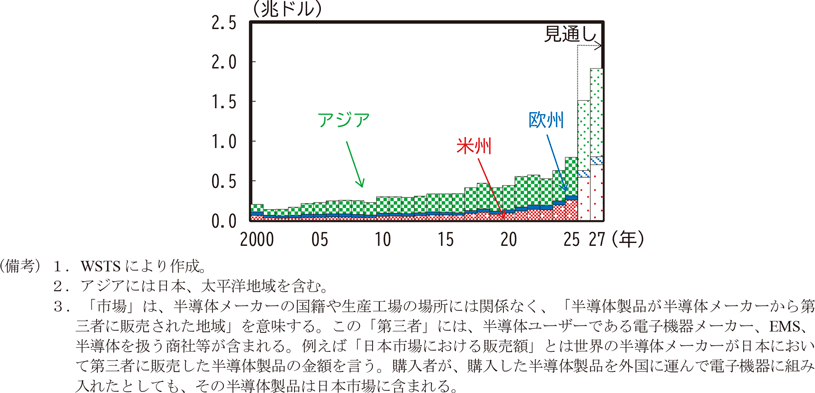
このように、AI関連投資をめぐっては、需要と供給の双方で中核的な役割を担う地域に、企業活動や投資機会が集積しやすい構造がみられる。他方で、欧州は、ハイパースケーラーの不在52により大規模需要の創出が限定的であるとともに、半導体製造においても一部の装置産業を除き供給面での存在感が相対的に小さい(図1)。
EUの産業競争力向上に向けた2024年のドラギ報告書53は、EUがデジタル製品・サービス・インフラの80%以上を域外に依存していると指摘し、こうしたデジタル分野における構造的なぜい弱性を警告している。また欧州投資銀行も、生成AIの普及がEU企業の生産性を高める54一方で、クラウドや半導体等の外国基盤への依存という「戦略的依存」を一層強めると指摘している。そのため、欧州が競争力を維持するには、イノベーションに加え、データセンター等の計算インフラや、それを支えるエネルギーインフラへの大規模投資が不可欠としている。
成長期待の高い企業や新規事業は、需要・供給の中核に近い地域に集中し、それに対応して資金も集積する傾向がある。定量的なAI関連投資額については、企業内投資や公的支出を含めた包括的な統計が十分に整備されておらず、国際比較可能な指標は限定的である55。このため、本コラムでは、技術分野におけるリスクマネー供給とイノベーションの動向を比較的的確に捉える指標として、OECDが公表するAI及びデータスタートアップ企業へのベンチャーキャピタルによる投資額を用いて確認する。
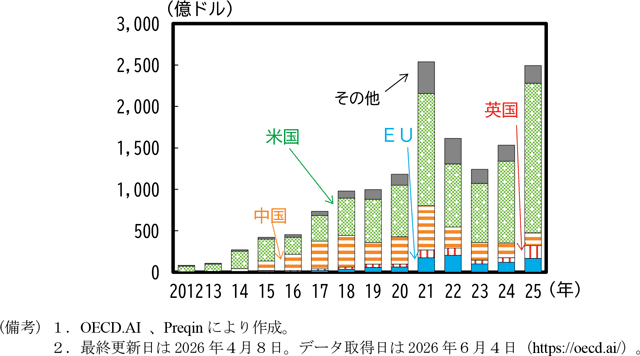
OECDのデータによれば、ベンチャーキャピタルによるAI及びデータ企業への投資額は、感染症拡大期以降から米国企業に向けた投資額が急速に増加し、2025年には、米国の世界全体に占めるシェアは72%となった(図2)。一方、EU27か国の投資額は増加傾向にあるものの、2025年の投資額は米国の約10分の1にとどまる。シェアにおいてもEUは7%にとどまり、米国に大きく引き離されている。
個別企業レベルでは、欧州にも一定の競争力を有する企業が存在する。例えば、Mistral AI(仏)やAleph Alpha(独)等のAI基盤モデル、Celonis(独)では業務最適化等のアプリケーション分野で産業応用を進めている。また、ASML(蘭)56は半導体装置企業として、計算能力を支えるハードインフラにおいて重要な役割を果たしている。しかし、需要と供給の双方を内包するエコシステムを形成するような巨大企業が不在であり、結果として投資機会の規模も制約されている。
また、ベンチャーキャピタルによる大規模資金が域内で十分に供給されない結果、米国や英国等の外国資本に依存することとなり、欧州発の有望企業が、海外資本に買収されるなど、価値が海外に流出するリスクが指摘されている57。
このような状況から、欧州委員会では近年、包括的なAI政策を立て続けに発表している。「AI大陸アクションプラン」(2025年4月)は、AIの社会実装と研究開発の双方を推進する包括的戦略であり、これを具体化するものとして、産業・公共部門での利用拡大を目指す「Apply AI」戦略(2025年10月)と科学研究への活用を目指す「AI in Science」(2025年10月)の二本柱を掲げている。後者では欧州内の研究資源を統合する枠組みとして「欧州AI科学リソース(Resource for Artificial Intelligence Science in Europe (RAISE))」の構築が計画されている。
さらに、「欧州技術主権パッケージ」(2026年6月)は、半導体、AI、クラウド等の戦略分野において域内能力の強化を通じて、EUの技術主権の向上を図るものであり、欧州委員会は2030年までにEUの世界半導体製造シェアを20%に引き上げることを目指す「チップ(半導体)法2.0」や、域内のデータセンター能力の拡大とAIの普及促進を掲げる「クラウド及びAI開発法」の法案を提出している。また、オープンソースソフトウェア58の活用促進や、エネルギー分野におけるデジタル化とAI活用の戦略的推進を通じて、重要デジタル技術やデジタルインフラの域外依存の低減を目指している。これらは単なる技術政策にとどまらず、経済安全保障政策でもある。
欧州の課題は、個別企業の競争力というよりも、資本市場や投資循環を含むAIエコシステム全体の厚みに関わる構造的な課題といえる。
(財輸出は足元でおおむね横ばいで推移)
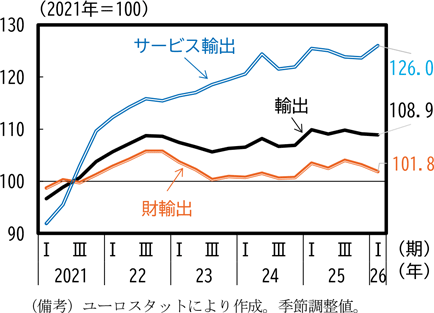
次に、ユーロ圏の輸出動向をみると、感染症拡大期の落ち込みから持ち直したものの、2022年以降停滞している。輸出のうち、対GDP比で16.7%(2025年)を占めるサービス輸出は2021年以降増加傾向にある一方、同31.9%を占める財輸出は、中国の需要減退や欧州の自動車産業の競争力低下を背景に、2022年7-9月期以降はおおむね横ばいで推移している(第2-3-17図)。EUの自動車産業の競争力低下の要因について、欧州委員会は、CO2排出規制に対応したEVを急速に市場へ浸透させる動きにサプライチェーン転換が遅れたことや、EUにおける高いエネルギーコストを背景にしたコスト面での不利等を挙げている59。
財輸出の動きについて、輸出相手国別の動向とともに分析する。
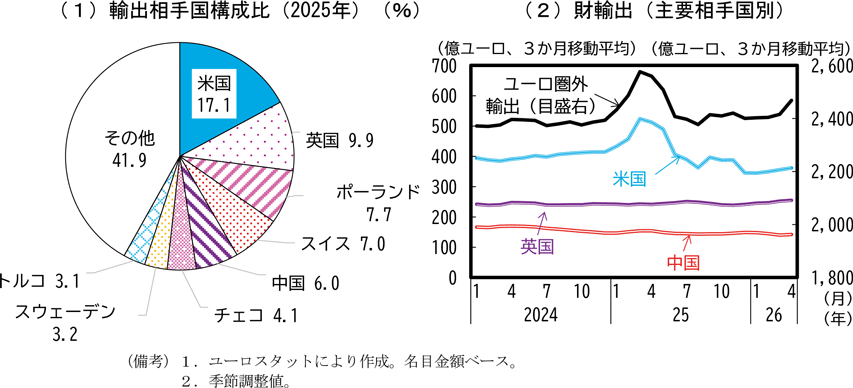
ユーロ圏外の主要な貿易相手国は、第1位の米国、第2位の英国合わせて4分の1を占めており、続いてポーランド、スイス、中国の順となっている(第2-3-18図(1))。米国向け輸出は、2025年4月以降トランプ政権による関税率引上げに伴う駆け込み輸出のはく落がみられたものの、2026年はおおむね横ばいで推移している。中国向けでは緩やかな減少がみられる(第2-3-18図(2))。
2025年以降、米国の通商政策がEUの貿易に影響を及ぼす中、EU側では2026年1月にインドとの自由貿易協定(FTA)の交渉が妥結、5月にはメルコスールとの暫定貿易協定の適用開始、更に同月メキシコとの貿易協定の現代化に署名するなど、貿易相手国の多角化を進めている。
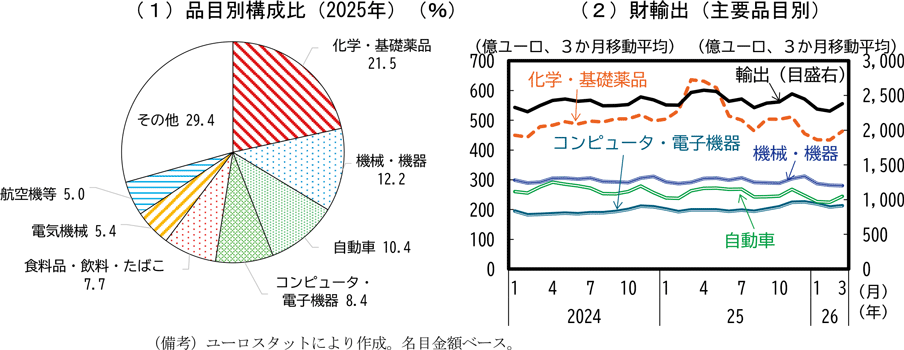
ユーロ圏の品目別財輸出をみると、化学・基礎薬品、機械・機器、自動車が主要品目である(第2-3-19図(1))。化学・基礎薬品は、新型コロナウイルス感染症に対するワクチン・医薬品需要の拡大を契機に、堅調に推移しており、財輸出全体の増加に大きく寄与している。2025年においては、特に米国向けの化学・基礎薬品の伸びが、ユーロ圏の財輸出の拡大を支える要因となっている。機械・機器や自動車は、中国の内燃機関車への需要が低下し、減少傾向が続いていたが、2026年からは米国向けの需要が持ち直し、回復基調にある(第2-3-19図(2))。
米国向けの財輸出は、2025年に入り、米国の通商政策に伴う駆け込み需要とはく落がおき、緩やかな減少が続いていたが、2026年からは持ち直しの動きがみられる。
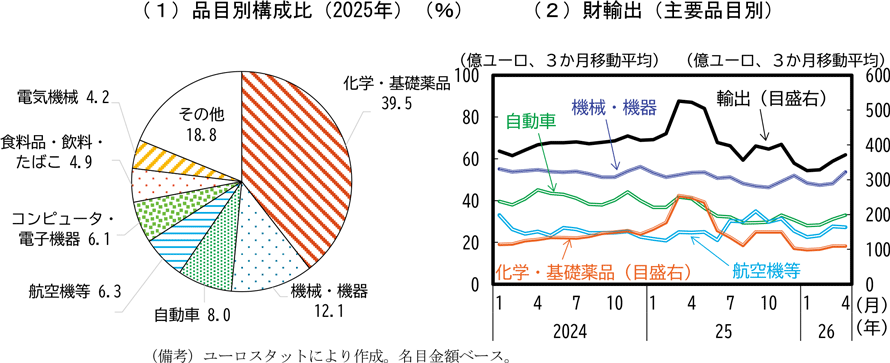
品目別構成をみると、化学・基礎薬品、機械・機器、自動車の順となっている(第2-3-20図(1))。化学・基礎薬品は、医薬品や基礎化学製品への底堅い需要を背景に増加傾向にあったが、2025年の駆け込み輸出の反動の影響から、輸出が低迷し、その後は低水準で推移している。機械・機器については、米国での設備投資需要の動向を反映しつつ比較的安定的に推移している。一方、自動車は、現地生産の進展や市場構造の変化等を背景に、緩やかな減少傾向が続いている。2026年は新モデル投入等が下支え要因となり、減少ペースは徐々に緩和している(第2-3-20図(2))。
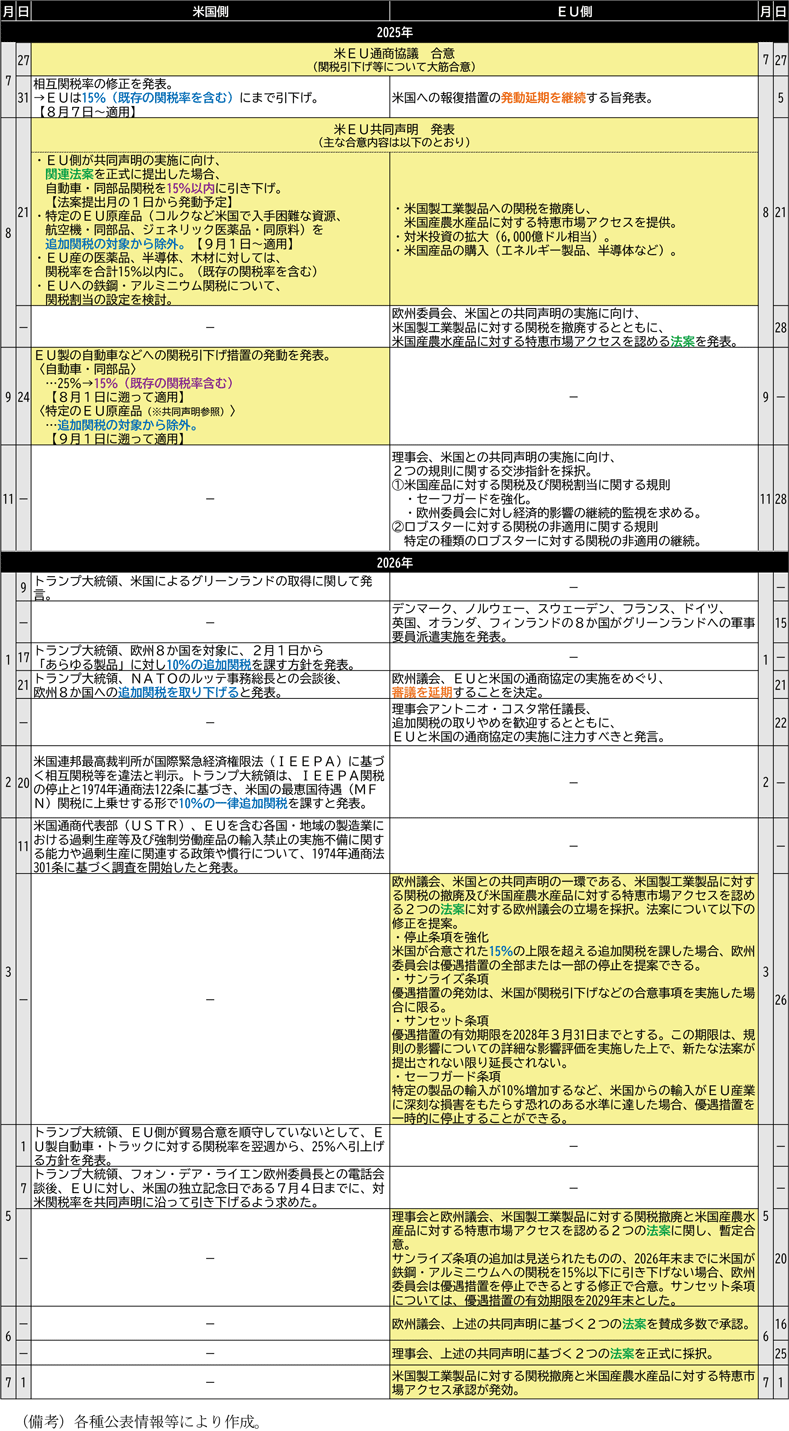
EUと米国間においては、2025年7月27日に貿易合意がなされたものの、2026年に入って以降、EU・米国間の通商関係に緊張が高まる場面もみられた。米国のトランプ大統領は、2026年1月には米国によるグリーンランドの取得に関連する欧州8か国に対する追加関税、3月には中東情勢に関連した米軍によるスペインの基地使用を争点とするスペインとの貿易停止、5月には自動車関税の税率引上げを自身のSNS等で発表し、いずれもその後短期間で撤回または実施を延期している。EU側においても、米国の追加関税の発表により欧州議会での関連法案審議が停止する場面もみられたが、2026年6月中旬に欧州議会において合意履行に向けた関連法案の承認、下旬に理事会での採択を経て、7月1日に米国製工業製品に対する関税撤廃等が発効した(第2-3-21表)。
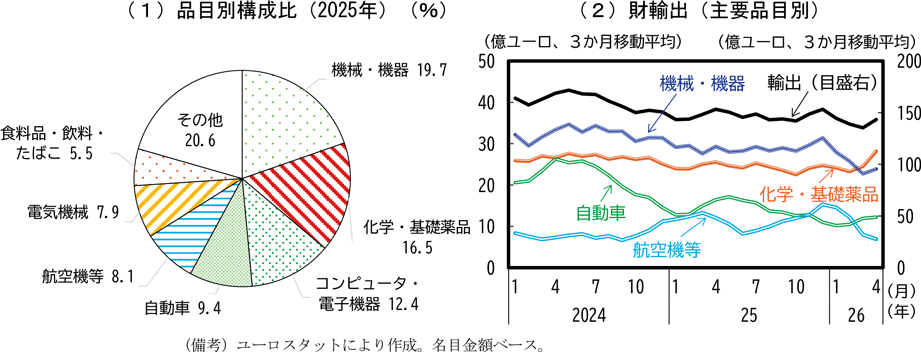
中国向けの財輸出は、2024年半ばから緩やかな減少傾向で推移している。品目別構成をみると、機械・機器、化学・基礎薬品、コンピュータ・電子機器の順となっている(第2-3-22図(1))。主要品目の推移をみると、化学・基礎薬品は中国における製造業生産の持ち直し等を背景に、足元では一部で持ち直しの動きがみられる。一方、機械・機器や自動車では、2024年以降、減少傾向で推移しており、2025年にかけても低調な動きが続いている。中国における設備機械の調達動向の変化や現地メーカーの競争力向上、EV化の進展に伴う市場構造の変化を背景に、緩やかな減少が続いており、全体を下押ししている(第2-3-22図(2))。
Box.産業加速化法(IAA)について
2026年3月、欧州委員会は、域内産業の競争力強化を目的とした「産業加速化法(Industrial Accelerator Act(IAA))」案を発表した。低炭素かつEU域内で生産された製品・技術に対する需要を公共調達や公的支援を通じて創出し、製造業の強化と雇用創出を図るとともに、脱炭素化の加速を目的としている。
具体的には、公共調達や公的支援スキームにおいて、「Made in EU60」及び/または低炭素製品の使用を要件とする。対象は、鉄鋼、セメント、アルミニウム、自動車、温室効果ガス抑制のネットゼロ技術等の戦略的セクターであり、これにより、欧州の生産能力が強化され、欧州製クリーン技術や製品の需要が高まることが期待される。また、EU域内の付加価値を増やし、産業基盤を強化することで、長期的な経済成長、繁栄、経済安全保障を支えることを目的としている。
さらに、製造業は、欧州の経済的強靱性、イノベーション、社会基盤において極めて重要な役割を果たしているとの認識を示し、EUのGDPに占める割合は2024年に14.3%にとどまるため、同法案ではこれを2035年までに20%に引き上げることを目標としている。
IAAの導入による効果として、欧州委員会は(1)鉄鋼・アルミニウム産業で6億ユーロ以上、自動車産業網で最大約105億ユーロの付加価値の創出、(2)バッテリー製造業で85,000人、太陽光発電に関連する製造業で58,000人の雇用創出を見積もっている。
(ユーロ圏の財政状況は悪化傾向)
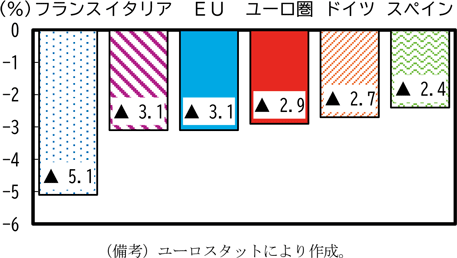
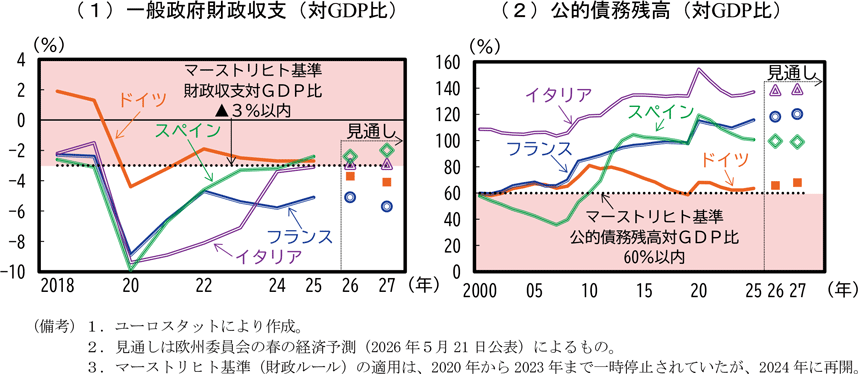
EUでは、安定・成長協定において、各加盟国の財政収支対GDP比を▲3%以内とするなどの財政ルール61を設定しているが、前述のとおり「欧州再軍備計画」により対GDP比1.5%までの防衛費が財政ルールの適用除外となったことで、各国の財政支出が拡大している。また、防衛費の枠をエネルギー対策費用にも活用することが可能となったため、更なる財政支出の拡大が予想される(第2-3-23図、第2-3-24図)。
ドイツでは、前述のとおり2025年の「債務ブレーキ」の見直しにより財政政策の方針を転換したことから、政府投資の加速と防衛関連支出の増加により、歳出の大幅な増加が見込まれる。一方、投資促進税制や2026年1月に開始された飲食店向けの付加価値税の引下げは歳入の減少要因となる。このため、欧州委員会の見通しでは、一般政府財政収支対GDP比は2027年に▲4.1%まで赤字幅が拡大し、公的債務残高は対GDP比68.0%まで増加すると予測されている。
一方、フランスでは、2024年の財政収支が対GDP比▲5.8%の赤字、2025年は▲5.1%の赤字と、ドイツ、イタリア、スペインと比べても大幅な財政赤字となっている。公的債務残高も、2024年末で対GDP比112.6%、2025年末で115.6%と高止まりしている。2026年予算では、財政収支改善を目標とする法案が提出されたものの、少数与党体制が続く中で国民議会(下院)での審議は難航し、ルコルニュ首相が年金受給開始年齢の引上げ等野党の反対の強い財政改革案を見送ることで、当初2025年秋に提出された予算案は2026年1月にようやく成立することとなった。欧州委員会は、2027年には財政収支は対GDP比▲5.7%、公的債務残高も同120.2%と再び悪化すると予想している。財政健全化に向けた動きが停滞する中、フランスの長期金利は、2025年秋頃からイタリアと同水準となった。
2.英国経済の動向
(英国の景気は持ち直している)
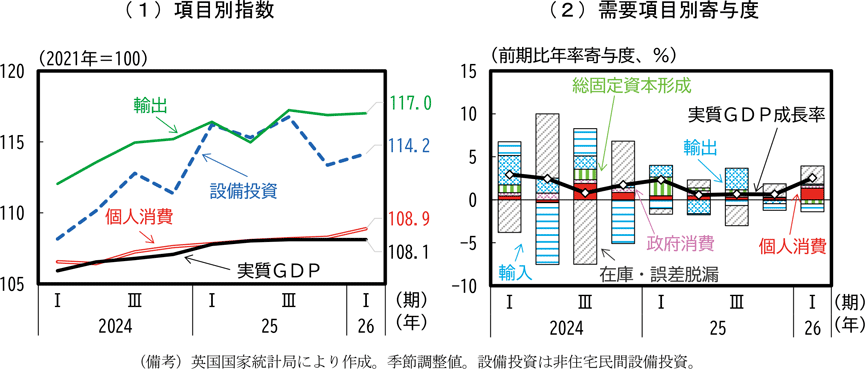
英国経済の動向を実質GDPの推移から概観する。2025年1-3月期には米国関税引上げ前の駆け込み需要もあって実質成長率は高まったものの、その後は主として個人消費が緩やかな伸びにとどまったことから、実質GDP成長率は前期比年率で1%を下回る成長が続き、景気の持ち直しのテンポが緩やかとなっていた。実質賃金上昇率の鈍化や失業率の上昇が背景にあるとみられる。しかし、2026年1-3月期には消費の顕著な回復がみられ、実質GDP成長率も前期比年率2.5%と持ち直しがはっきりとしてきた(第2-3-25図)。
(消費は持ち直している)
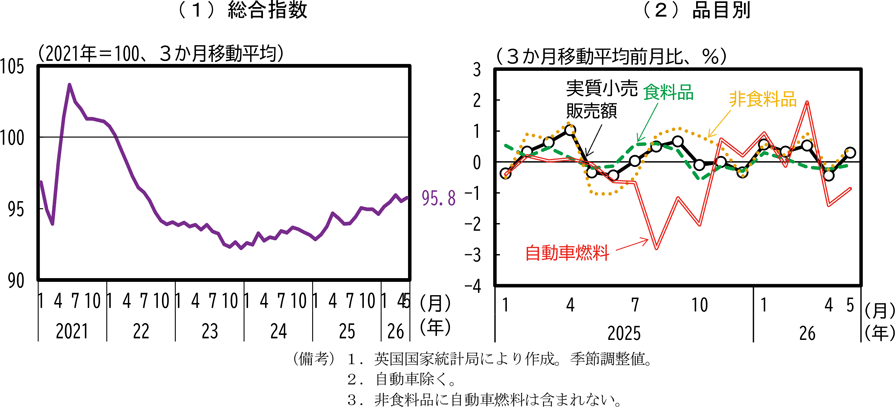
実質小売販売額(自動車除く)の動向を確認すると、総合指数でみて2025年以降、緩やかではあるが持ち直しが続いている(第2-3-26図(1))。ただし、品目別の前期比にすると、月々の振れが大きく、小売販売動向は安定した持ち直しになったとはいえない(第2-3-26図(2))。また、中東情勢の影響からガソリン価格が上昇した2026年春以降、自動車燃料の実質的な消費量が抑えられている。
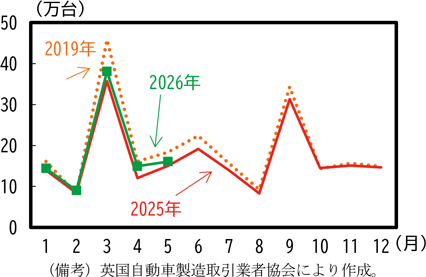
また、自動車の新規登録台数をみると、2026年に入ってから前年を上回る月が続いており、回復の兆しがみられる。特に2026年2月には感染症拡大前の2019年2月の水準を初めて上回った(第2-3-27図)。この背景として、2025年7月に開始された英国政府のEV購入助成制度62によりPHEVやBEV等の購買需要が喚起され、当該車種において前年比30%を超える販売台数の伸びを記録したことで全体の販売台数を押し上げたことが挙げられる。
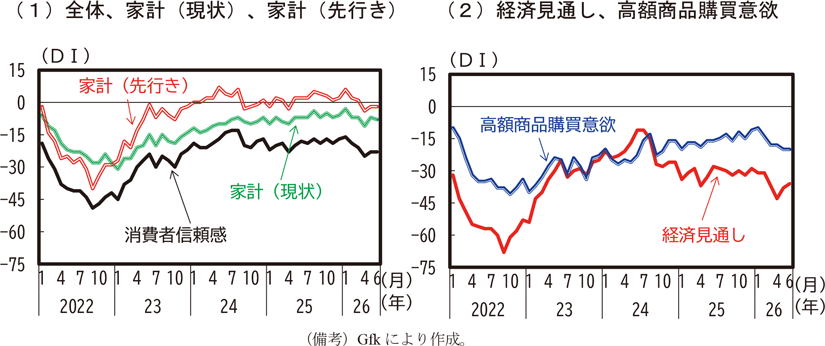
消費者マインドについては、現状、先行きともに2024年から2025年はおおむね横ばいで推移したが、2026年春の中東情勢の緊迫化とともに悪化した(第2-3-28図(1))。高額商品購買意欲や消費者の経済見通しをみても、中東情勢の悪化とともに2026年は低い水準で推移している(第2-3-28図(2))。ただし、いずれのマインド指標についても、ロシアによるウクライナ侵略が始まった2022年のような大きな落ち込みにはなっていない。
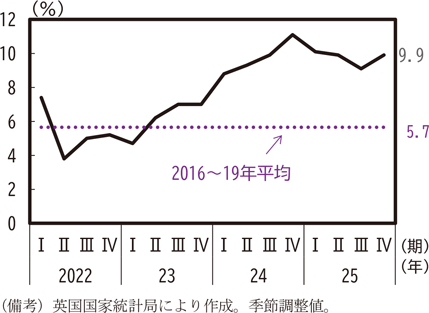
家計貯蓄率は2025年時点においても感染症拡大前(2016~19年平均)を上回る水準で推移しており、先行き不透明感や、高金利環境等が、貯蓄志向の高まりにも現れていると考えられる(第2-3-29図)。
(労働需給は緩和)
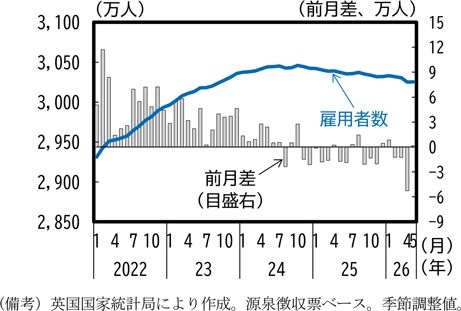
英国の労働市場については、まず、雇用者数は2024年以降おおむね横ばい傾向で推移していたが、2024年8月以降は減少傾向で推移している。特に2026年4月には前月差▲5.26万人、前月比▲0.17%と大幅な減少となった(第2-3-30図)。
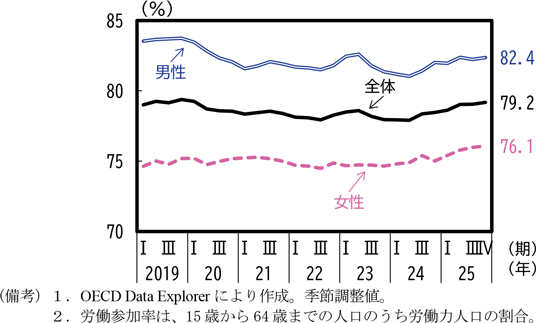
労働参加率をみると、感染症拡大後、特に男性の労働参加率が感染症拡大前の水準に戻っていない(第2-3-31図)。精神疾患等長期疾病に伴う非労働力化の影響を指摘する見方もある63。しかし、全体としては2024年半ばから上昇基調にあり、ユーロ圏と比較しても高い水準を維持している。
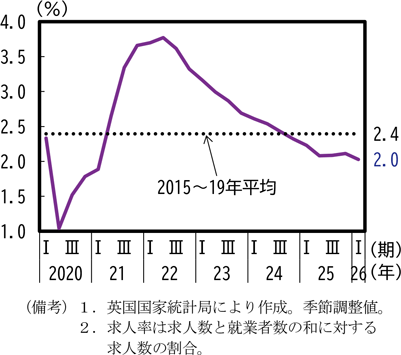
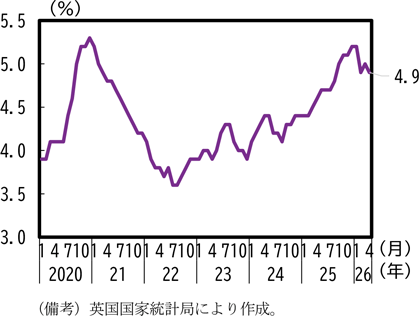
続いて、労働需要の強さを求人率の動向から確認すると、2024年秋季予算において国民保険料の企業負担の増加が決定されると、人件費の高まりを嫌気して雇用を抑制する動きがみられ、2024年10-12月期以降の求人率は感染症拡大前を下回る水準で低下し続けている(第2-3-32図)。失業率は、2023年以降は上昇傾向にあり、感染症拡大期に迫る高さにある(第2-3-33図)。2026年に入ってからは、失業率はやや低下しているものの、経済不活発者数64も増加している。
2024年半ば以降、労働参加率には持ち直しがみられるものの、求人率の低下に加え、2026年は経済不活発者数も増加しており、英国の労働需給は緩和傾向にある。
(設備投資はおおむね横ばいとなっている)
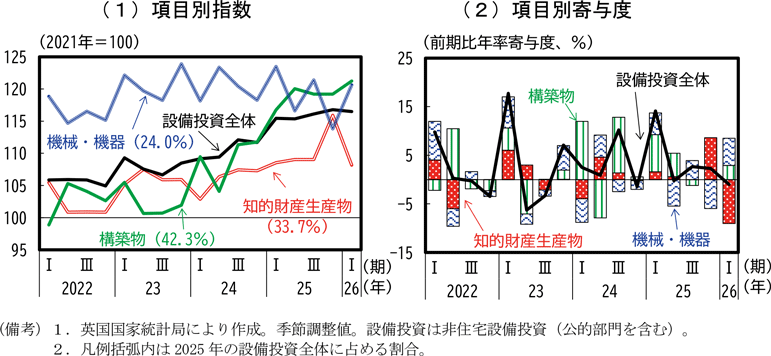
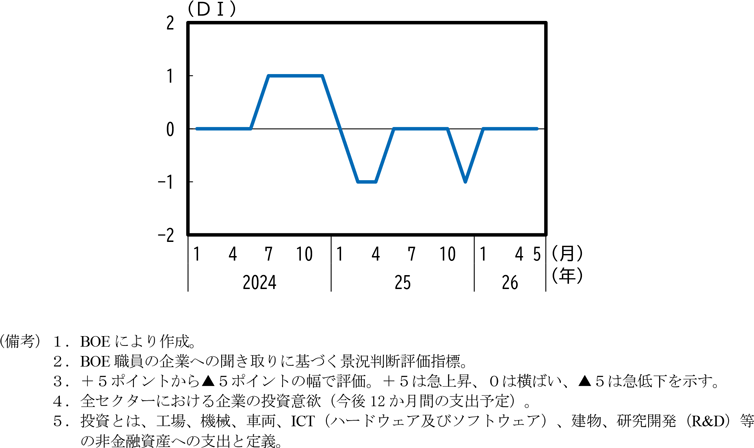
設備投資については、脱炭素化やデジタル化に向けた設備投資需要から、2025年1-3月期までは総じて増加傾向にあった(第2-3-34図(1))。しかし、項目別の前期比寄与度をみると、2025年4-6月期以降の伸びは鈍化している(第2-3-34図(2))。特に、機械・機器投資は増減を繰り返しており、明確な増加傾向はみられない。設備投資の鈍化については、2025年における国民保険料の企業負担の増加や、米国の関税引上げを受けた世界経済の不透明感の高まり等が指摘され、実際、設備投資マインドも低調であった(第2-3-35図)。
(財輸出は、このところおおむね横ばい。サービス輸出は、持ち直しの動きがみられる)
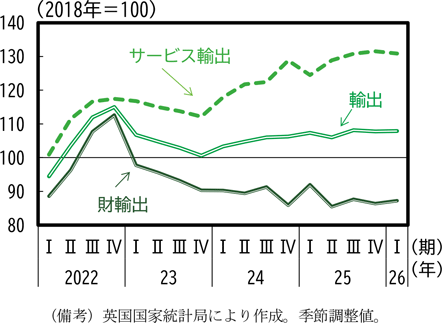
続いて、輸出の動向を確認する。対GDP比12.7%(2025年)を占める財輸出は、2022年後半の一時的な増加を除き65減少傾向にある。2025年1-3月期には、米国向け輸出の増加を背景に一時的に増加に転じたものの、その後はおおむね横ばいで推移している。対GDP比18.0%(2025年)を占めるサービス輸出は、感染症収束を受けた海外からの観光客の回復等から好調に推移しており、2025年からは緩やかな増加が続いている。2026年1-3月期の実質サービス輸出は前期比▲0.5%となったものの、前月比ベースでは2~4月の3か月連続で増加66が続いており、持ち直しの動きがみられる(第2-3-36図)。
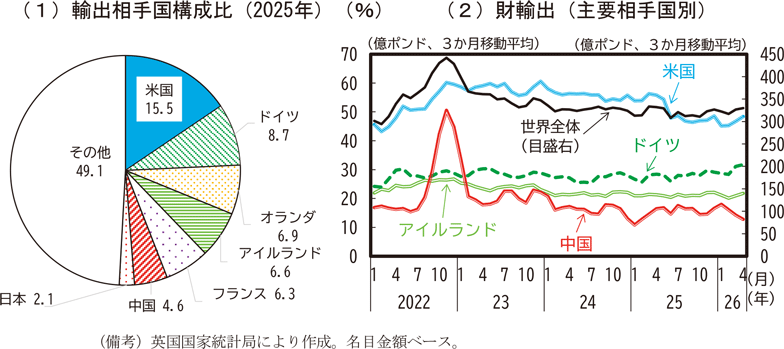
こうした輸出の動きについて、相手国別の動向とともに分析すると、2025年の主要輸出相手国は、米国、ドイツ、オランダ、アイルランド、フランス、中国の順となっている(第2-3-37図(1))。財輸出全体としては2023年12月以降緩やかな減少傾向にある中で、特に米国向け財輸出は2025年6月に駆け込み輸出がはく落し、その後の回復がみられない。
名目値では2026年3月には前月比(金除く)1.9%、4月は同2.6%と上昇しているが、中東情勢の悪化に伴う燃料価格の上昇による影響とみられる。実質値で見た財輸出はこのところおおむね横ばいの状況となっている(第2-3-37図(2))。
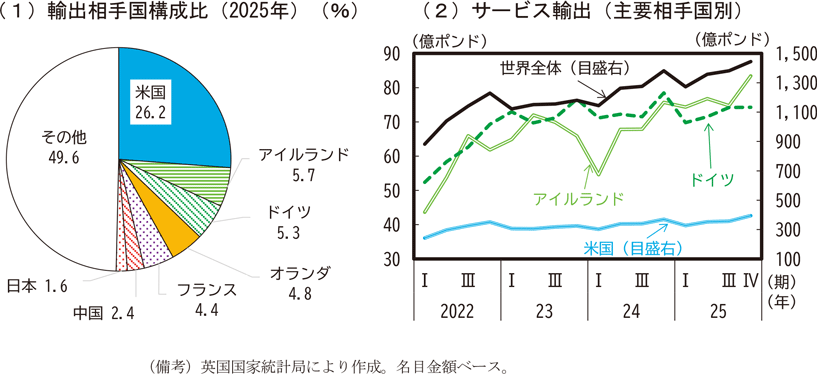
次に、サービス輸出の動向をみると、主要輸出相手国は米国、アイルランド、ドイツの順となっている(第2-3-38図(1))。相手国別の推移をみると、米国向けが一貫して緩やかな増加傾向にあり、ドイツ向けでは足元で減少傾向がみられるものの、アイルランド向けは2024年以降増加が続いている。(第2-3-38図(2))。
以上のように、サービス輸出では持ち直しの動きがみられる一方、財輸出はおおむね横ばいの状況となっている。英国の輸出構造は、法律、会計、広告等専門コンサルティングサービス等のビジネスサービスがけん引する形で、名目GDPに占めるサービス輸出の割合が財輸出より高い67。サービス輸出には米国による追加関税は課されておらず、財輸出に比べると安定した輸出需要が確保できる構造にある。
(英国の財政状況)
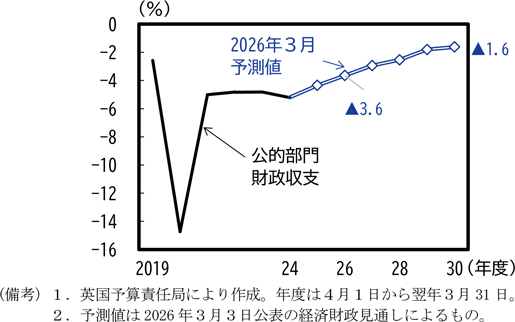
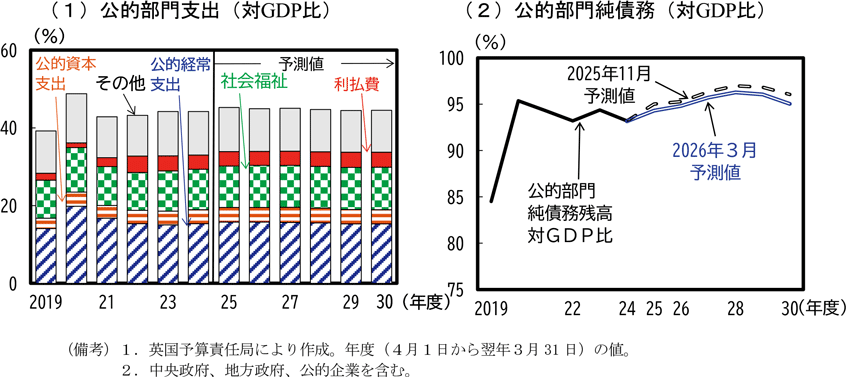
英国では、経済成長と財政健全化の両立が課題となる中、2025年秋季予算において、増税と歳出改革を組み合わせた中期的な財政健全化方針が示された。具体的には、物価上昇や賃金上昇に伴うブラケットクリープが予想される中での所得税率区分の据置きやEV等への走行距離課税68導入といった増税策と、地方議員約5,000人の削減や公務に係る業務コストの16%削減等の行政改革、ユニバーサルクレジットの支給額削減等の歳出削減により、公的部門財政収支69(対GDP比)が2026年度の▲3.6%から2030年度に▲1.6%まで赤字幅が縮小するほか、2029年度には純投資支出を除いた公的部門経常的収支の黒字化が見込まれている(第2-3-39図、第2-3-40図(1))。
スターマー政権が設定した財政健全化目標は、(1)2029年度予算での経常的収支黒字化達成と、(2)公的部門純金融負債の対GDP比を2029年度までに減少させることの2点であり、2025年秋季予算と同日に公表された予算責任局(OBR)の経済財政見通しでは、達成確率をそれぞれ59%、52%と評価している70。
その後、2026年3月の春季予算では、新たな大規模な減税・歳出策は講じられず、財政政策の基本方針は前年秋季予算の枠組みが維持された。同時に公表されたOBRの2026年3月見通しでは、実質GDP成長率見通しの下方修正等が行われたものの、財政健全化の見通しは維持された(第2-3-40図(2))。一方、エネルギー価格や地政学リスクの高まり等を背景に、不確実性の大きさが改めて指摘されている。
(まとめ:欧州の景気は緩やかに持ち直していくことが期待される)
これまでみてきたように、ユーロ圏では景気は持ち直しの動きがみられる。政府主導の投資や一部加盟国(スペイン、イタリア)によるけん引により下支えされているものの、個人消費の伸び悩みや財輸出の停滞等、内外需の力強さには欠ける状況が続いている。また、2026年3月からはエネルギー価格高騰の影響が、物価上昇を通じて消費面に少しずつ表れている。
英国では、2026年1-3月期の実質GDP成長率の伸びが加速し、景気は持ち直している。物価上昇率の鈍化と実質賃金の改善を受け、内需は回復基調を維持している。一方、失業率の上昇や消費者信頼感の悪化が景気の重石となっている。
欧州全体としてみれば、中東情勢の悪化に伴う影響は、ロシアによるウクライナ侵略が始まった2022年と比較すると、今のところその影響は限定的にとどまっている。
先行きについては、ユーロ圏では、政府消費や公的投資により短期的には景気が下支えされ、緩やかに持ち直していくことが期待される。ただし、これまで投資をけん引してきたイタリアやスペインでは、RRFの実施期限が2026年であることから、その後の投資の反動減には注意が必要である。また、防衛支出の拡大やエネルギー対策等により財政余力の制約も留意が必要である。英国では、景気は持ち直しが続くことが見込まれるが、高い金利水準や雇用の下振れリスクには注意する必要がある。