

第2章 2026年前半の世界経済の動向(第4節)
第4節 世界経済の見通しとリスク
本節では、前節までの分析を踏まえて、世界経済の見通しとリスクについて議論する。
1.世界経済の見通し
(先行きの不透明感は高く、物価上昇と成長低下が見込まれる)
目下、世界経済の先行きを左右する最大の要因は中東情勢にあるといえる。6月中旬には米国とイランが戦闘終結に向けた覚書に署名するなど事態の収束に向けた動きがみられ、これを受けて原油価格も事態発生前の水準近くまで落ち着きを取り戻しつつある。一方で、ホルムズ海峡の通航量の正常化には時間を要しており、覚書署名後も散発的な攻撃の発生が報じられるなど、中東情勢の先行きは依然として予断を許さない状況にある。不透明な中東情勢を前提に、各国際機関は4月から6月にかけて複数のシナリオに分けた世界経済の見通しを示した。
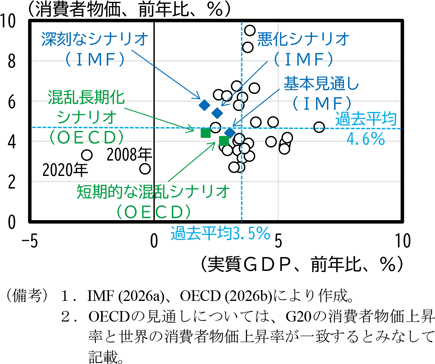
IMFが4月中旬に公表した世界経済見通しでは、2026年央までに中東地域の生産・輸出が正常化することを基本見通し71の前提としつつ、想定よりも紛争が長期化し、エネルギー価格が継続的に上昇するする「悪化シナリオ」とエネルギーインフラがこれまで以上に損傷する「深刻なシナリオ」の2つのリスクシナリオの見通しも示している72。いずれのシナリオにおいても、2026年の世界の消費者物価上昇率は2025年よりも上昇し、世界の実質GDP成長率は2025年よりも低下するとした73(第2-4-1図)。
その後、OECDが6月冒頭に公表した経済見通しでも、先行きの中東情勢の推移とその世界経済への影響が極めて不確実な状況にあるとして、1つの中心的な見通しを示すのではなく、「短期的な混乱シナリオ」と「混乱長期化シナリオ」の2つのシナリオに分けて見通しを示している。前者は2026年4-6月期の後半から湾岸諸国のエネルギー生産が徐々に正常化し、海上・航空輸送もその段階から完全に正常化することを前提とする一方、後者では湾岸諸国のエネルギー生産は2027年7-9月期にかけて2026年3月の水準が継続し、世界的な供給不足によって各国で生産の混乱が生じるという、より悲観的な推移を想定している74。こうした前提の下での2026年の見通しについて、短期的な混乱シナリオでは、G20の消費者物価上昇率は4.0%と上昇し、世界の実質GDP成長率は2.8%まで低下すると予測されている。さらに、混乱長期化シナリオでは、世界の消費者物価上昇率は更に0.4%ポイント程度押し上げられ、世界の実質GDP成長率は2.1%程度まで低下すると予測された。
これらの予測を過去30年の実績と比較してみると、中東情勢の影響が軽微なシナリオでも実質GDP成長率は過去30年平均(3.5%)を下回り、事態が長期化するシナリオでは、いわゆるITバブルのあった2001年の2.5%を下回り、世界金融危機(2009年)や感染症拡大期(2020年)以来の低水準となる見通しとなっている。また、消費者物価上昇率については、影響が軽微なシナリオでは過去30年平均程度(4%台半ば)にとどまるが、IMFの悪化シナリオや深刻なシナリオでは過去30年で上位25%程度の高い伸びとなる見込みである。
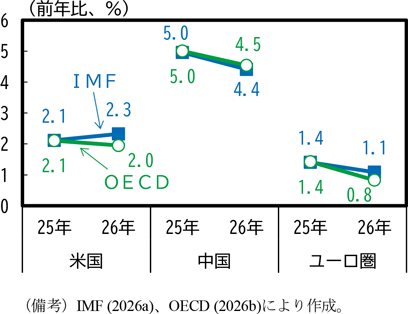
両機関の2026年の経済見通し75を国・地域別にみると、いずれもユーロ圏及び中国については2025年よりも実質GDP成長率が低下することを見込んでいる一方、米国についての見方は分かれている(第2-4-2図)。ユーロ圏については、防衛支出の拡大による経済の押上げ効果が見込まれる一方、中東情勢による影響やユーロ高による競争力低下、財政健全化の取組等の下押し要因が指摘されている。また、中国については引き続き不動産市場の調整が経済を下押しすることが見込まれている。
米国については、IMFが財政政策76や2025年に行われた政策金利引下げのラグを持った効果によって2026年の実質GDP成長率は上昇すると予測している一方、OECDは物価上昇による購買力低下が消費を下押しすることから2026年の実質GDP成長率はやや低下するとみている。米国は石油純輸出国であり、原油価格高騰による関連産業への押上げ効果は見込まれるものの、両機関とも家計の購買力低下による下押し効果の方がやや大きいとみている。また、AI関連投資が設備投資全体をけん引する姿は当面継続するとみられている。
なお、これらの国・地域別の見通しは両機関の見通しの中で最も中東情勢の影響が小さいシナリオに基づいていることには留意が必要である。6月中旬の米国・イラン間の覚書署名はあったものの、中東情勢はなお予断を許さず、その推移によって今後の実際の世界経済動向が大きく左右されることは言うまでもない。
2.先行きのリスク要因
(中東情勢による影響)
本稿執筆時点では、6月中旬の米国・イラン間の覚書署名後も依然としてホルムズ海峡の通航量の回復は限定的なものにとどまっている。今後の中東情勢の推移はなお予断できず、ホルムズ海峡の通航の正常化にどの程度の時間を要するかによって、エネルギー需給の動向を中心に世界経済に大きな影響を及ぼす可能性がある。また、再び対立が激化し、湾岸諸国の生産・輸送設備等が被害を受ける場合には、世界のエネルギー供給が更に下押しされたり、供給の回復が一層遅れ、世界的なエネルギー供給不足が強まる可能性もある。これまでみられている肥料価格の高騰が今後食料品価格に転嫁されていくことも考えられる。そうした場合には、物価の更なる上昇を招くのみならず、供給面の制約から各国・地域の経済活動が更に下押しされる可能性がある。このように、中東情勢の推移は様々な経路から世界経済に影響を及ぼすリスクがあるため、引き続きその動向を注視していく必要がある。
(金融資本市場の変動)
中東情勢が緊迫化した2026年3月には、景気の先行き懸念や物価見通しの高まりから株価が下落、長期金利が上昇するなど、金融資本市場の変動の高まりがみられた(第2-4-3図、第2-4-4図)。金融資本市場の変動が足元で更に高まっている状況にはないものの、中東情勢の行方や米国の通商政策等の動向にはなお不透明感があり、今後再び金融資本市場の変動が高まる可能性がある。
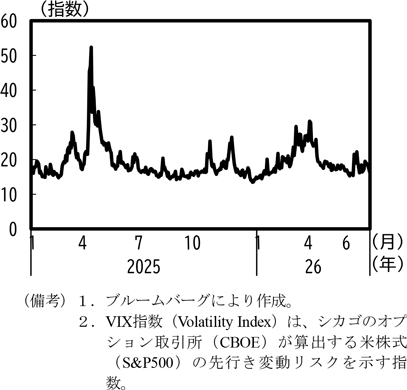
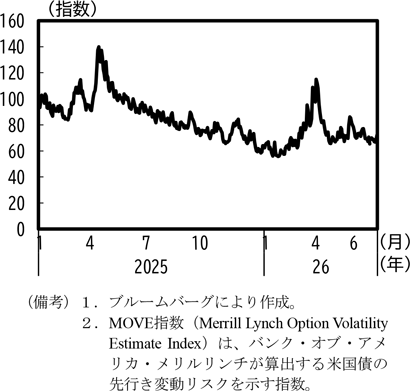
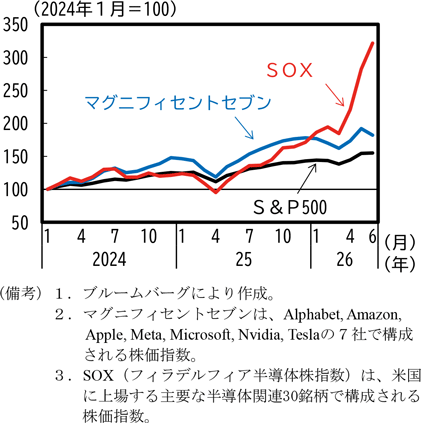
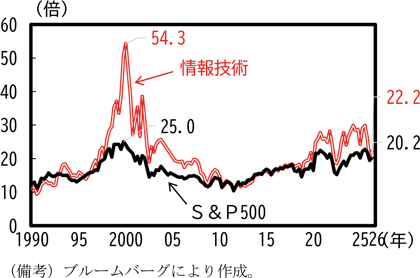
また、昨今の株式市場はAI関連銘柄が主導する形で上昇傾向を続けてきたが(第2-4-5図)、これらの株価上昇はAIの導入・実装による生産性向上への期待によって支えられており、そうした期待が実現しない場合には株価の再評価が生じる可能性もあると指摘されている77。米国株式の1年先予想株価収益率(PER)をみると、S&P500指数全体としては2000年頃のいわゆるITバブル期に匹敵する水準まで上昇してきているが、情報技術セクターとしてはITバブル当時の水準ほどの上昇には至っていない(第2-4-6図)。
もっとも、第1節で述べたように、現在の米国の個人消費は株高による資産効果がけん引している面があるとみられ、株価に大幅な調整が生じるような場合には米国を中心として個人消費に下押し効果をもたらす可能性もあるため、今後も金融資本市場の動向に留意が必要である。
(米国の政策動向)
第1節で述べたように、相互関税の撤廃等により米国の実効関税率は2025年の水準からは低下しつつあるものの、7月末から医薬品に対する品目別関税が導入される予定となっているほか、301条に基づく関税措置も導入に向けた手続きが進められている。こうした米国の通商政策の動向は主として貿易面を通じて世界経済に影響を及ぼす可能性がある。
また、通商政策以外の政策動向にも留意が必要である。例えば、米国の欧州における安全保障政策のスタンスの変更は、2025年の欧州における防衛支出拡大の背景となった。今般のイランに対する攻撃に際しても、周辺地域での基地使用をめぐる対立からトランプ大統領がスペインとの貿易停止を示唆する場面がみられるなど、米国の安全保障政策の転換が経済面で影響を及ぼす可能性にも引き続き留意が必要となる。
(重要物資に対する各国の輸出管理措置)
通商政策とも密接に関連するが、近年、デュアルユース品目を中心に、各国・地域で経済安全保障の観点から重要物資への輸出管理措置を導入する動きがみられている。2025年には、4月に中国が一部のレアアース品目を輸出管理の対象に加えたことを受けて世界的にレアアース磁石の供給が滞る事態が生じたほか、10月には米国の中国資本企業を対象とした輸出管理措置の拡大を受けて中国側もレアアース関連の追加的な輸出管理措置の導入や中国資本の大手半導体メーカーの輸出を一時停止したとみられる事態が生じるなど、各国の輸出管理措置を契機としたサプライチェーンの混乱が生じる事案がみられている。例えばレアアース磁石であればEVのモーター等の様々な製品に不可欠な中間財となっているが、その供給が中国等の特定国に集中しているため、そうした国々の輸出管理措置が世界的な供給制約を惹起するリスクがある。こうした事案の発生を受けて、各国で重要物資の輸入先の多角化といった取組が進められつつあるが78、各国の経済安全保障の観点から講じられる輸出管理措置が世界のサプライチェーンに与える影響について注意してみていく必要がある。
(中国における不動産市場の停滞の継続による影響)
中国経済自体のリスクにも注意が必要である。中国では、不動産価格の下落や不動産関連投資の減少に歯止めがかからず、過去数年にわたって不動産市場の停滞が継続している状況にある。その影響は、不動産関連投資の減少だけでなく、不動産価格下落に伴う負の資産効果を通じた消費の下押しや土地使用権譲渡収入の低迷による地方政府の財政悪化により、中国経済全体としての構造的な需要低迷につながっている。人口減少を受けて住宅需要が下押しされる構造にある中で、不動産市場の停滞状況が容易に改善する展望は描けず、先行きの中国経済も緩やかな減速が続くと見込まれるが、不動産市場の低迷により中国経済の成長が一段と下押しされる場合、中国との経済的な結びつきの大きい国・地域を中心に景気が下押しされる可能性がある。
(AI関連需要の動向)
これまで見てきたような下方リスクだけでなく、世界経済の先行きには上振れする要素もある。2025年を振り返ると、春頃には米国の関税措置が世界の貿易や経済を下押しすると各国際機関が予測していたが、実際には旺盛なAI関連投資・輸出が米国やアジアを中心に成長を押し上げる結果となった。2026年前半にかけてもこうした動きは続いており、米国やアジアでAI関連の設備投資や輸出が高い成長をもたらす動きがみられている。第1節でみたように、いわゆるハイパースケーラーの設備投資は当面拡大していくことが予想されており、2026年後半以降も世界経済をけん引していくことが期待される。そうした中で、AI関連投資・輸出の恩恵が更に多くの地域に波及していくことになれば、世界経済を更に押し上げる可能性がある。
一方で、今後金融市場においてAI関連の株価の再評価が生じたり、エネルギー価格の高騰による採算性の悪化等の要因によりAI関連投資の勢いが弱まる場合には、むしろ世界経済を下押しする要因となる可能性もある。AI関連の設備投資や輸出が世界経済に与える影響は拡大してきており、その動向を注視していく必要がある。