第2章 2026年前半の世界経済の動向(第2節)
第2節 アジアの景気動向
本節では、主に2026年前半の中国及びその他アジア地域の景気動向を概観する。
1.中国経済の動向
(内需は伸び悩み、景気は緩やかに減速)
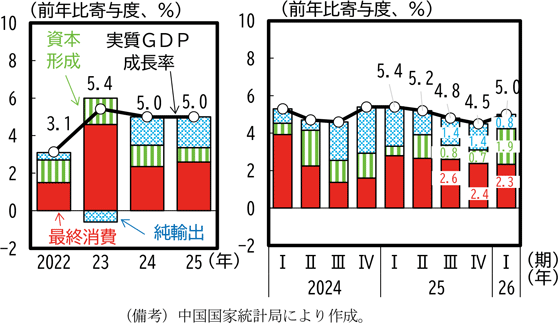
2025年の実質GDP成長率は前年比5.0%と24年と同じ成長率となった。2025年3月の全人代で示された目標値の「5%」を達成したが、四半期ごとの成長率をみると、25年1-3月期の前年比5.4%から10-12月期の同4.5%まで景気は期を追うごとに緩やかに減速していった。
その後、2026年3月の全人代で示された目標値は「4.5~5%」とされ、23年から25年まで3年間続いた「5%程度」の目標値から引き下げられた。
2026年に入り、1-3月期の実質GDP成長率は前年比5.0%と政府のインフラ投資の押上げを主因として伸びが高まった。ただし、不動産開発投資の前年比の伸び率はマイナスが継続しており、投資全体の伸びが堅調であったとは言い難い。また、消費の伸び悩みも続いており、内需の弱い動きは続いている。
外需の動向については、2024年と2025年は投資を上回る寄与となり成長率を支えていたところ、2026年では輸入の増加もあり、26年1-3月期の成長寄与は縮小した(第2-2-1図)。
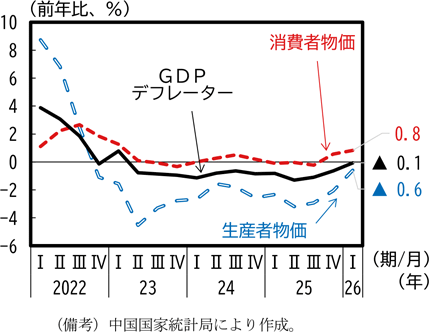
GDPデフレーターの動向をみると、2023年4-6月期から11四半期連続の下落と3年近くにわたって低下が続いていたが、生鮮食品の上昇などから2026年1-3月期には前年比▲0.1%とゼロ近傍に近づいた。季節や天候要因、また中東情勢に伴うエネルギー価格の上昇がマイナス幅縮小の主因であり、内需の弱さを背景とした物価下落の傾向は大きく変わっていないとみられる(第2-2-2図)。
(消費は弱含みが続く)
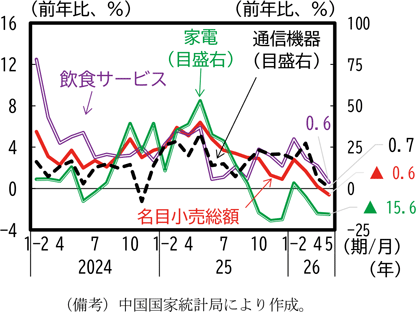
家計消費の動向を名目小売総額から確認する。2025年は一部に消費財買換え支援20もあり、通年では前年比3%程度の伸びとなっていた。他方で月次の動きをみると25年5月には前年比で6%まで高まっていたところ、その後、消費財買換え支援の政策効果のはく落もあり、その伸び率は低下していた。2026年になっても伸びの低下は続いている。
買換え支援の対象となった家電販売額の前年比の伸びは25年末にマイナスに転じ、2026年1-2月期は前年のベースの低さからプラスに転じたものの、同年3月以降は再び2桁のマイナスとなっている。家電等に政策効果のはく落がみられた中、その一方で通信機器については25年末でも2桁の伸びを維持していた。26年には消費財買換え支援におけるデジタル製品内の対象品目の追加があったが、2026年の前年比の伸び率は1桁台に低下している。飲食サービスについては、2025年5月の公務接待を対象とした倹約令21の改定以降は伸びが低下していたが、2026年の春節期間には5%程度まで高まったものの、その後再び低下した。小売総額全体は2026年5月には3年5か月ぶりにマイナスとなるなど消費は弱含んでいる(第2-2-3図)。
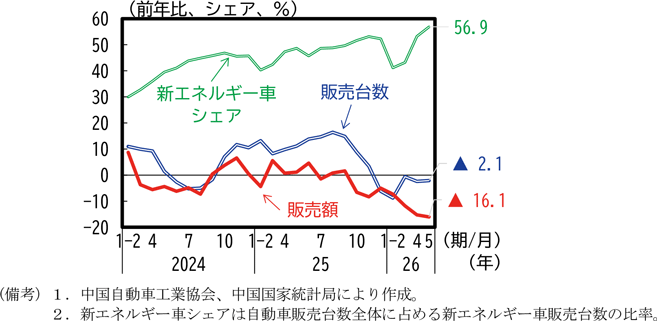
次に、自動車販売の動向を確認する。2035年までに新車販売の主流を純電気自動車(BEV)にするとの目標の下22、新エネルギー車の販売台数は増加し、2025年の自動車販売全体に占めるシェア(出荷ベース)は2024年の40.9%から2025年は47.9%に高まった。その一方で、消費財買換え支援の政策効果が一巡したことや、補助金制度の変更23により補助額が2025年より相対的に低下したこともあり、2026年の新エネルギー車販売台数の前年比の伸びは鈍化24している。
自動車販売台数全体をみると、買換え支援の効果がはく落し新エネルギー車の伸び率も低下したことで、2025年末には前年比の伸び率はマイナスに転じ、2026年に入ってもマイナスは継続している。さらに、価格低下傾向の中で自動車販売額も下落傾向が継続し、販売台数、販売額ともに弱い動きとなっている(第2-2-4図)。
(消費者マインドと消費性向はともに低調)
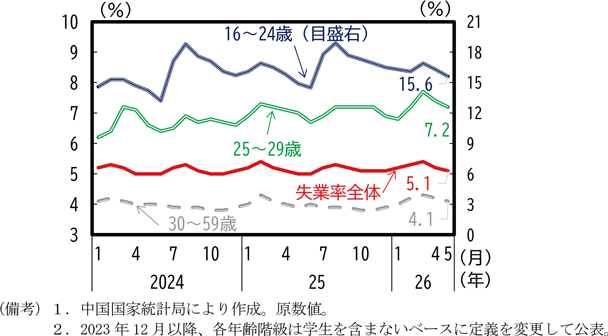
消費動向の背景として雇用環境を都市部調査失業率からみると、2026年の春節の2月から3月にかけて5.4%まで高まった失業率は、その後、5%近傍まで低下した(第2-2-5図)。
年齢階級別にみると、2026年5月の16~24歳の失業率は15%超、25~29歳の失業率が7.2%と、10~20代の若者失業率の高さが顕著となっている。
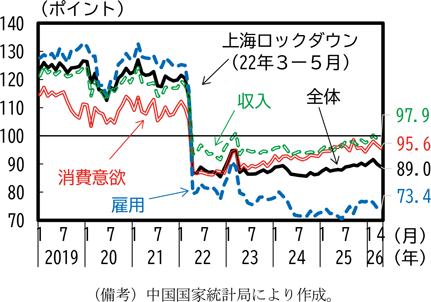
消費者マインドをみると、各種指数は2022年の上海ロックダウンを境に大きく低下し、その後は悪化幅の縮小傾向がみられるところ、雇用に関するマインドに改善がみられない(第2-2-6図)。
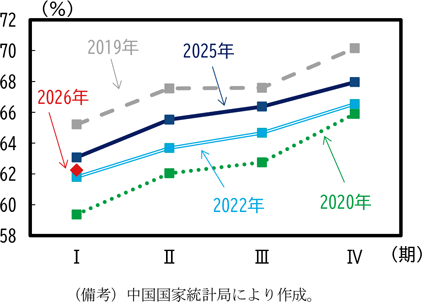
また、平均消費性向をみると、感染症拡大前の2019年の水準を回復しておらず、2026年1-3月期は2025年同期を更に下回る水準となった(第2-2-7図)。
このように、2022年以降は雇用マインドが低下している中、若年失業率は高止まりとなっている。消費者マインドが改善されず、消費性向も上がらない。不動産市場の停滞による住宅価格の下落を受けた負の資産効果も考えられ、全体として消費に改善の兆しはみられていない。
(固定資産投資は2026年春から再び前年比が減少に転じる)
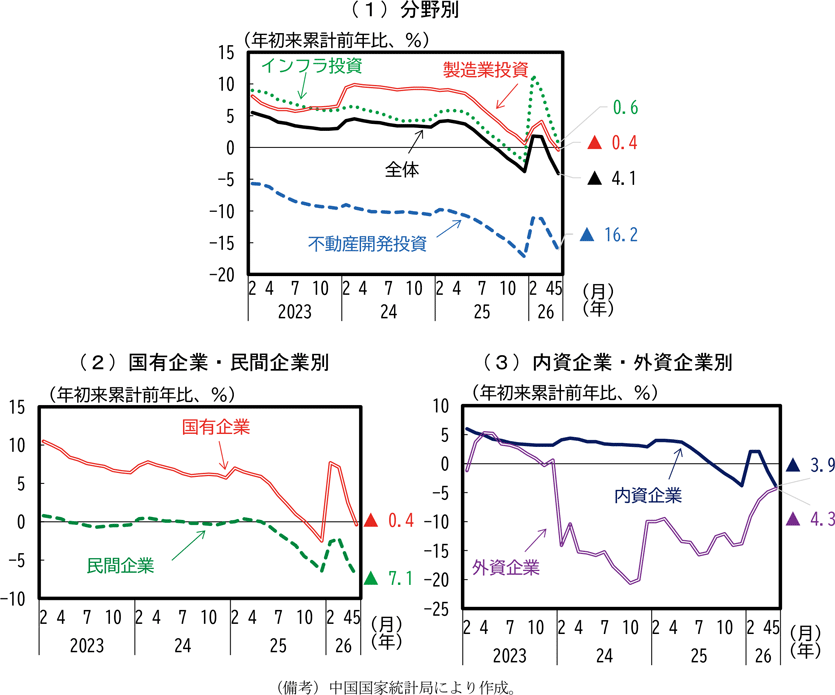
固定資産投資については2025年1-12月期累計では前年比▲3.8%となり、年間の伸びがマイナスとなるのは感染症拡大期の2020年以来となった。2026年1-2月期では同1.8%とプラス転換となり、前年末のマイナスからプラス転換したインフラ投資25が押上げ要素となった。ただし、不動産開発投資は前年に引き続き前年比2桁のマイナスであった。投資を国有企業・民間企業別で確認すると、国有企業の伸びが民間企業の伸びを大きく上回っている。2026年が第15次五カ年計画の初年度であり、大規模インフラプロジェクトの効果によるところが大きいと考えられる(第2-2-8図(1)、(2))。
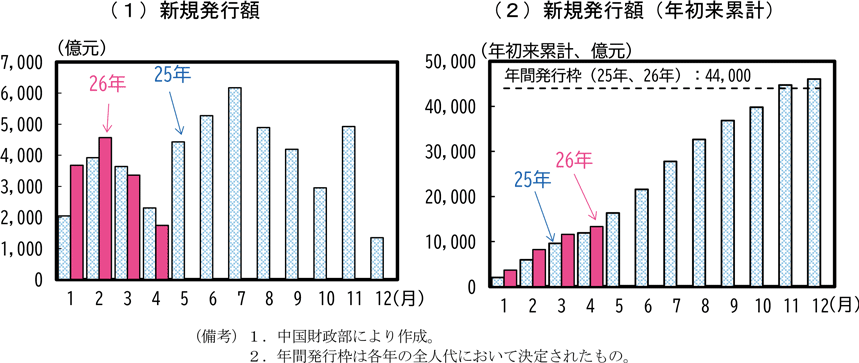
ただし、2026年3月以降、再び投資全体の伸びは低下した。インフラ投資等の財源となる地方特別債新規発行額26をみると、2026年の1、2月の月額は前年を超える発行額となっていたところ、3月には2025年の発行ペースを下回った(第2-2-9図)。投資全体の伸び率が縮小する中で、資金需要の勢いが鈍化していることがうかがえる。設備更新に対する補助金や関連融資の利子補給を通じた大規模設備更新の支援の効果もあり、2025年は前年比プラスを維持していた製造業投資も2026年1-5月期累計はマイナスとなっており、投資は弱い動きとなっている。なお、製造業投資の伸びの鈍化については、政策支援による過剰投資や過大生産能力による採算悪化を指摘する見方もある27。また、内資企業・外資企業別では、外資企業は2024年からマイナスが続いており、国有企業を含む内資企業に比べて、低調さがうかがえる(第2-2-8図(3))。外資企業の投資低迷には、中国国内の需要の弱さや不動産不況による先行きの不透明感に加え、地政学的リスクや規制運用の不透明さを背景に、対中投資姿勢が慎重化していることが影響しているとの指摘がある28。
(住宅価格の下落は続く)
住宅価格については、政府は不動産市場の下落に歯止めをかけようと対応しているところではあるが、70都市平均29の住宅価格は下落が続いている。
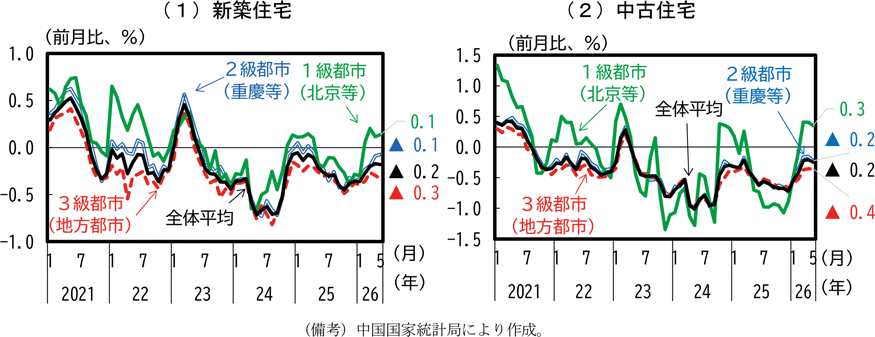
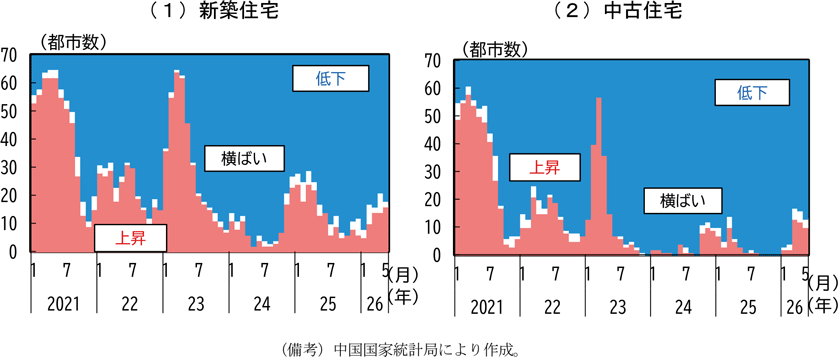
2026年の都市階級別の動向をみると、住宅購入に関する規制緩和30を背景に、2月には1級都市(北京等)では新築、中古住宅ともに前月から上昇する動きをみせ、5月まで前月比でプラスとなった。このように一部では前月比で価格が上昇する都市があったものの、2級都市(重慶等)、3級都市(地方都市)の下落は続いており、全体平均では住宅価格の下落が継続している(第2-2-10図、第2-2-11図)。
中国では2022年から人口減少局面にあり、住宅需要の下押し圧力となっているところ、住宅価格全体は2026年前半も低下傾向にあり、不動産市場の停滞に改善の兆しはみられない。
(鉱工業生産は持ち直している)
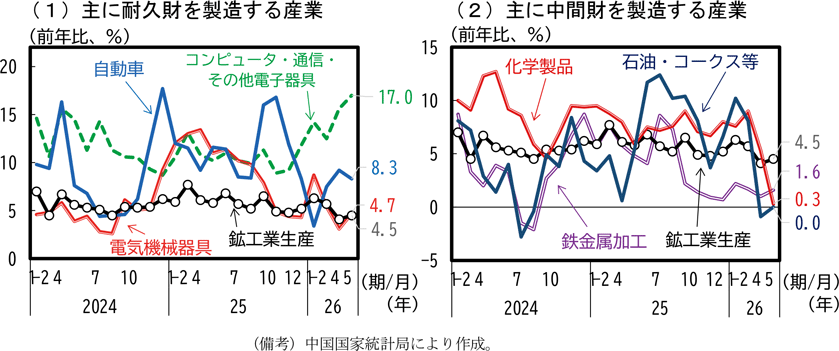
鉱工業生産全体の動向をみると、おおむね前年比5%前後の伸びが続いている(第2-2-12図(1))。コンピュータ・通信・その他電子器具は前年比2桁を超える高い伸びが続いており、2026年は更に伸びを高めた。世界的なAI関連需要が背景にあるとみられる。主要業種では、自動車産業は国内販売の弱さもあり2025年後半から伸び率が低下を続けていたが、2026年に入ってやや持ち直している。電気機械器具産業は鉱工業生産全体と同程度の5%程度の伸びとなっている。一方、鉄金属加工産業は、不動産開発投資の減少の継続、自動車生産の伸び率の低下もあり、伸び率が低下している。石油・コークス等産業は、2026年春の中東情勢の悪化とともに大きく減少した(第2-2-12図(2))。
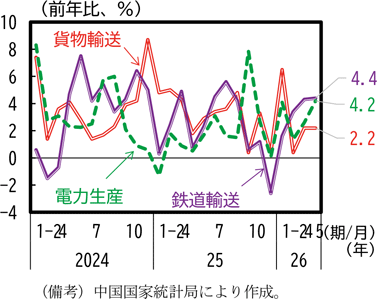
また、電力生産や輸送量を確認すると、2026年前半は前年を超える伸びとなっており、中東情勢の緊迫化により世界的にエネルギーの流通が滞った中でも、中国国内では発電量の減少や物流が抑制されるような大きな変化はみられなかった(第2-2-13図)。
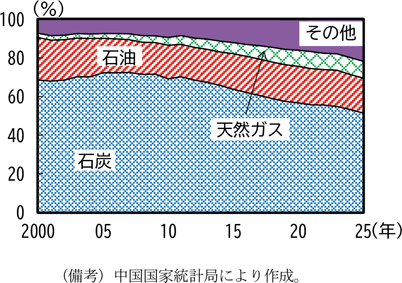
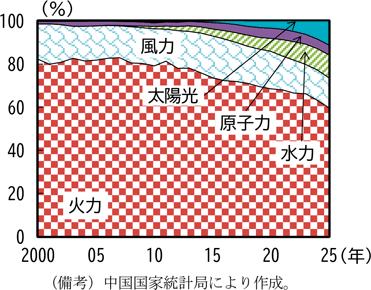
その背景として、中国のエネルギー消費は石炭が6割近くを占め、中東依存度が比較的高い石油や、天然ガスの割合は30%に満たないことがある(第2-2-14図)。また電源別にみると、石炭を主力とした火力発電のほか、近年では水力、風力、太陽光発電といったクリーンエネルギーによる発電比率が高まっていることも、中東情勢の影響を受けにくい経済構造にしている要因といえる(第2-2-15図)。
(財輸出は集積回路を始めとした電気機械の増加もあり総額の増加が続く)
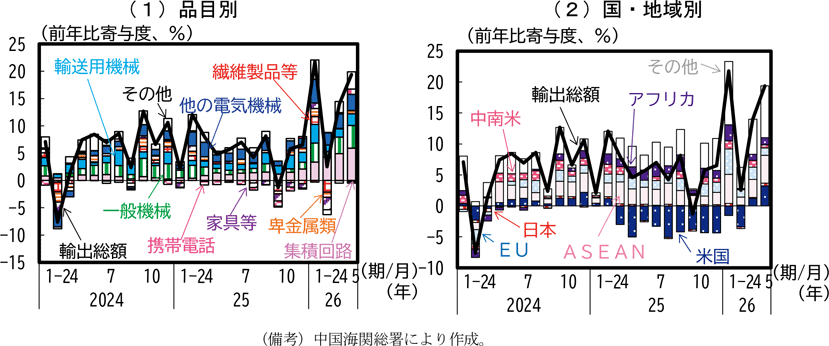
財輸出を品目別にみると、2025年は電気機械、一般機械が前年比増加に寄与していたところ、2026年では、電気機械、一般機械の輸出に加え、AI関連需要も背景とした集積回路の輸出が全体の輸出を更に押し上げている。
国・地域別にみると、2025年から増加寄与が高まっていたアフリカ向けは、2026年に入っても増加を続け、ASEAN、EU向けも増加が継続している。また米国向けは、2025年の関税引上げの影響もありマイナス基調にあったところ、2026年2月に米国最高裁による相互関税等への違法判決により追加関税率が20%から10%に引き下げられたことや前年の低いベース効果もあり、2026年4月からプラスに転じた(第2-2-16図)。
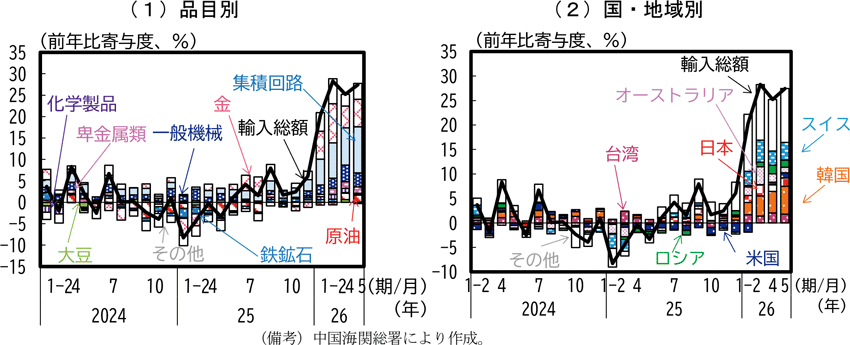
次に財輸入の動向を品目別にみると、金価格の上昇を背景に、金の輸出金額増加による寄与が高まった。また、2026年に入ると半導体価格の上昇を受け、集積回路が輸入総額の押上げに大きく寄与するようになった(第2-2-17図(1))。
財輸入を国別にみると、2026年に入り、半導体、情報通信機器等の輸入元である韓国や台湾、金の輸入元であるスイス、原油の中東以外の代替調達先としてのロシアからの輸入が増加に寄与していた(第2-2-17図(2))。
国内の消費が弱含みとなっている中でも、中間財の価格上昇もあり、2026年の中国の財輸入総額は前年比で20%を超える高いものとなっている。
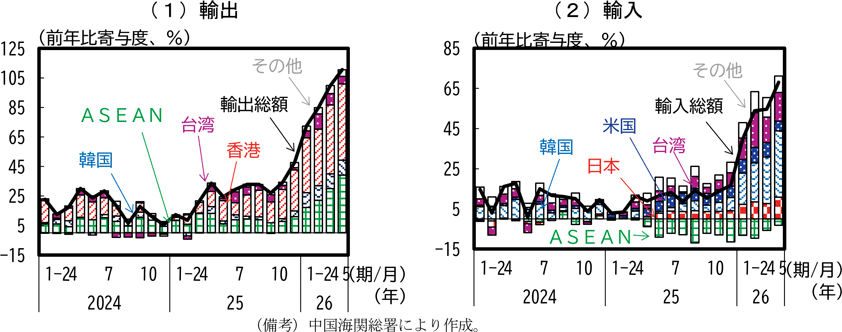
集積回路の輸出入の動向を併せて確認すると、中国からの輸出先は、ASEAN、韓国、台湾、香港といったアジアの国・地域が大宗を占める。2026年では、ASEANが増加するとともに再輸出を含む香港31が増加の寄与を高めている(第2-2-18図(1))。
輸入についてみると、先端半導体等を生産している韓国、台湾が輸入増加の寄与を高めている一方で、汎用半導体等が主力となるASEANからの輸入は、2025年半ば以降マイナスに寄与している(第2-2-18図(2))。
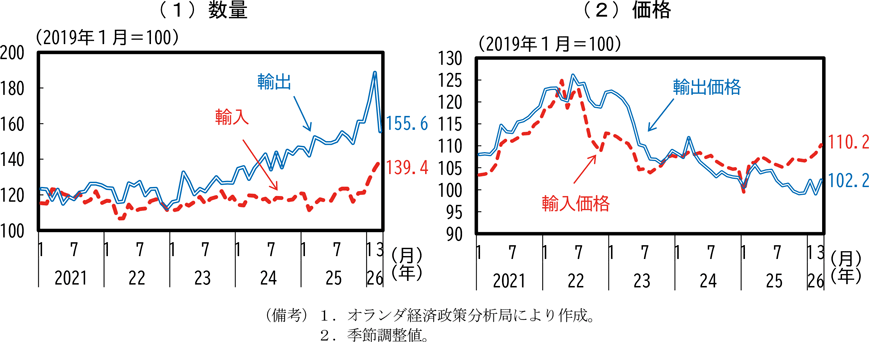
輸出入の数量と価格の動向について確認する。数量では近年、輸出の伸びが輸入の伸びを上回って推移している(第2-2-19図(1))。
価格の推移をみると、中国国内の物価の下落が継続していたこともあり、2025年末にかけて輸出価格は低下傾向で推移していた。2026年においては、中東情勢緊迫化による国際商品価格の上昇もある中、輸出価格は下げ止まり、輸入価格は上昇の兆しがみられている(第2-2-19図(2))。
最後に中国のレアアース輸出と輸出管理政策の動向について確認する。レアアースはEVのモーターや家電製品を始め幅広い電化製品に使用される、デジタル社会に不可欠な中間財である。中国は世界最大のレアアース産出国であるが、その政策動向によって輸出量は大きく左右される。
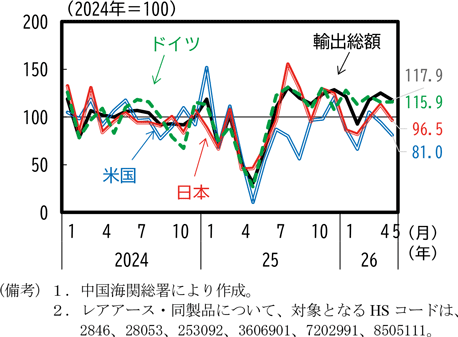
2025年4月に、レアアースのうち7種類32の輸出を許可制とする輸出管理の強化が行われた際には輸出額が大きく減少した(第2-2-20図)。また、同年11月に1年間の実施延期が公表されたが、10月には用途に軍事目的が含まれる場合の輸出の不許可やレアアース関連技術に対する輸出管理等の規制など複数の追加的な輸出管理措置が中国政府から発表されている。
2026年においては、1月に日本に対し、レアアースを含む軍民両用(デュアルユース)品の輸出規制(輸出管理強化措置)を発表し、2月には輸出禁止の対象となる「管理リスト」と輸出審査の厳格化の対象となる「懸念リスト」にそれぞれ20の企業・団体を追加した。6月には更に20企業・団体ずつを両リストに追加した。また、4月には一部の欧州企業、6月33には一部の米国企業が輸出管理の対象とされた。実際の輸出動向を含め、今後の動向を注視していく必要がある。
(成長率目標は引下げ)
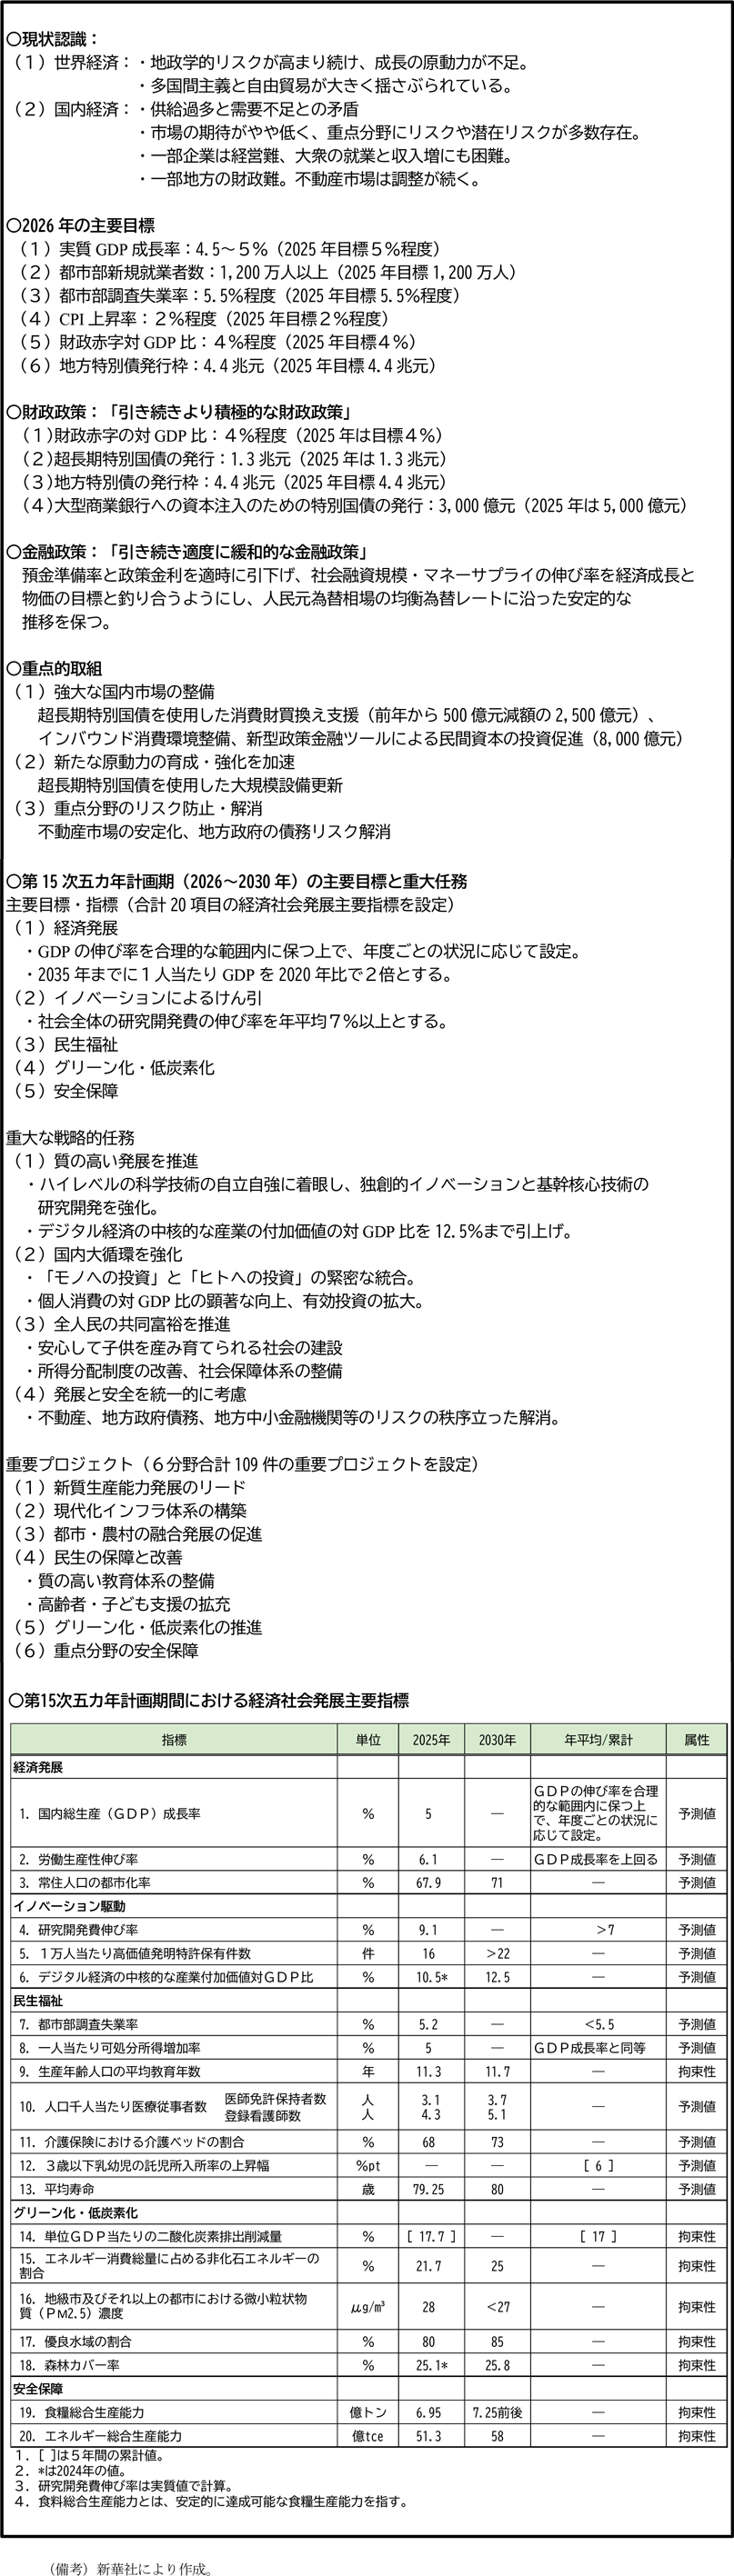
2026年3月に開催された全人代の政府活動報告では、2025年の国内経済について供給過多と需要不足との矛盾があるという現状認識が示された上で、2026年の実質GDP成長率目標は「4.5~5%」に引き下げられた。国務院は、目標値は中国の潜在成長率と整合していると説明している。近年の目標値は、2021年は「6%以上」、2022年は「5.5%程度」、2023年から2025年までは「5%程度」と徐々に引き下げられてきた。
2026年の財政政策のスタンスは「引き続きより積極的な財政政策」とされ、財政赤字対GDP比の目標(4%程度)や地方特別債(4.4兆元)、超長期特別国債34(1.3兆元)の新規発行額は前年と同規模が維持された。金融政策のスタンスは「引き続き適度に緩和的な金融政策」とし、預金準備率や金利の引下げなど様々な政策手段を活用することとされ、財政・金融政策のスタンスはいずれも前年から据え置かれている。
また、重点的取組として「強大な国内市場の整備」が掲げられた。消費財買換え支援については、2025年の3,000億元から2,500億元に減額されたものの、消費促進策として続けられる。
あわせて、今後5年間の政策運営の指針となる「第15次五カ年計画」(2026~2030年)が採択された。過去の五カ年計画で設定されてきた実質GDP成長率の目標については、年度ごとの状況に応じて設定するとして、前回の第14次五カ年計画(2021~2025年)と同様に5年間の具体的な目標は示されなかった。その一方で、前回示された2035年までに一人当たりGDPを中等先進国水準に引き上げるとの目標を具体化させ、2035年までに一人当たりGDPを2020年比で2倍とする目標が示された。政策面では、低迷する個人消費の拡大に向けて所得環境の改善も含めた政策対応を強化する姿勢も示している。また、研究開発投資の伸び率を年7%とする目標も維持された。この他、育児手当や保育サービスの供給拡大等様々な施策を通じて少子化対策に取り組む姿勢も示されている(第2-2-21表)。
(まとめ)
2026年前半の中国は、中東情勢の悪化の中でも生産は持ち直しの動きが続いた。一方で、消費は自動車販売が2桁のマイナスになるなど弱含みとなっている。また、投資をみると、不動産開発投資は昨年に続き前年比で2桁の減少が続く中、投資全体はインフラ投資の増加により年初に前年比プラスに転じたものの、2026年春頃から再び前年比マイナスに転じている。生産の伸びが消費や投資の伸びを上回っており、過剰供給の傾向が続いている。
財輸出については、AI関連需要も背景とした集積回路による輸出額の押上げや、米国向け輸出のプラス転換などにより増加ペースが高まっている。
外需はプラス寄与となっているものの、消費の弱含みや投資の減少から、景気は緩やかに減速している。また、不動産市場の停滞に回復の兆しがみられない中で、先行きも景気の減速が続くことが予想される。
こうした内需の弱さを背景に3年近く低下が続いていたGDPデフレーターは、天候や中東情勢など外的要因を主因に前年比ゼロ近傍に近づくなどの変化がみられたが、基本的な物価下落基調が大きく変わったとはいえない。
2.その他アジア経済の動向
(韓国の景気は緩やかに回復している)
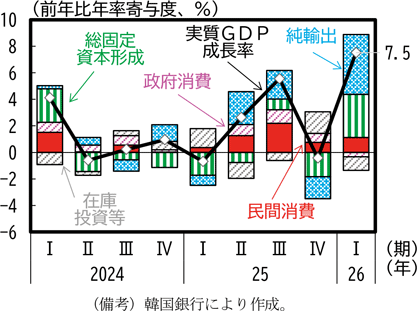
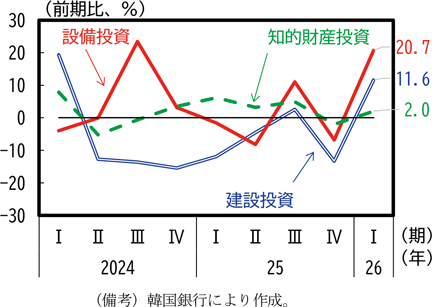
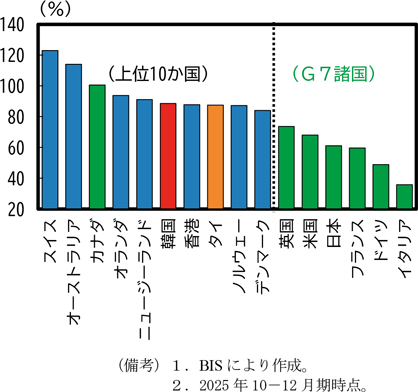
韓国の2025年の実質GDP成長率は前年比1.1%であった。2025年10-12月期に前期比年率▲0.4%のマイナス成長となったものの、2026年1-3月期は、AI関連需要を背景とした外需の増加、また外需に応じた半導体関連メーカーによる建設投資や設備投資の増加により、前期比年率7.5%の高い伸びとなった(第2-2-22図、第2-2-23図)。外需や企業部門を中心に、韓国の景気は緩やかに回復している。他方、民間消費の伸びは高まらず減速しているが、その要因の一つとして、韓国特有の住宅不動産関連金融(チョンセ等)を背景とした家計債務比率の高止まりが指摘される35(第2-2-24図)。
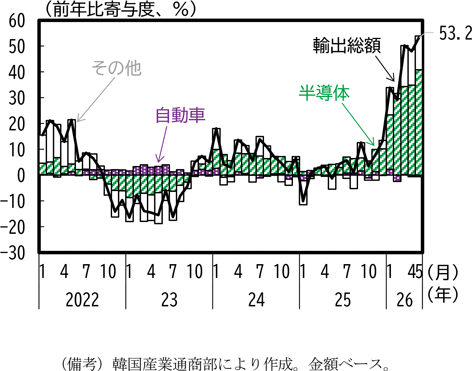
輸出動向について、主要品目である半導体と自動車の輸出額の前年比をみると、半導体輸出は、感染症拡大期での通信機器需要の一巡により2022年末から2023年にかけて一時的にマイナスとなった後、プラス基調を続け2026年は前年比30%ポイントを超える上昇寄与となった。一方、自動車輸出は総じて低調であり、韓国の財輸出は半導体が主導していることが鮮明である。メモリ半導体の単価上昇の影響も含め、世界的なAI関連需要の増加が輸出総額の大幅な増加につながっている(第2-2-25図)。
(台湾の景気は外需を中心に拡大している)
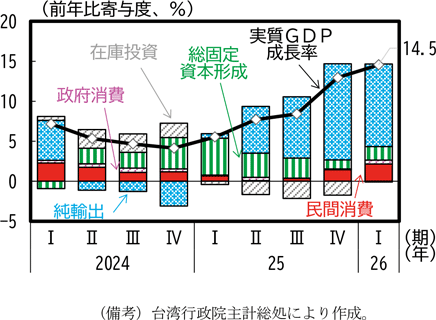
さらにAI需要の恩恵を受けているのが台湾である。台湾の実質GDP成長率をみると、2025年4-6月期を境に成長ペースは加速し、その加速の大宗が外需による成長寄与となった(第2-2-26図)。寄与率に換算すると8割前後が外需となる。一方で消費を始めとした内需の寄与は高まっていない。2025年10-12月期の実質GDP成長率は前年比13.0%、2026年1-3月期は14.5%と2桁の成長率が続いた。台湾の景気は外需を中心として拡大している。
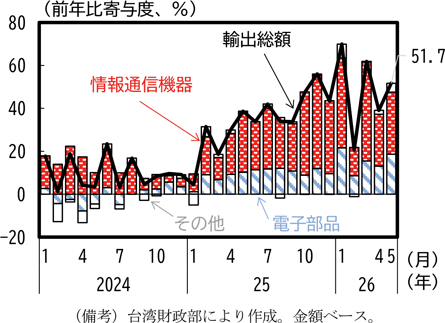
財輸出の動向をみると、AIサーバーを始めとした情報通信機器が大幅に伸びているほか、半導体を含む電子部品も堅調な伸びを示している。その一方で、その他の品目の増加寄与は低く、韓国以上に半導体関連に依存した財輸出の構造となっている(第2-2-27図)。
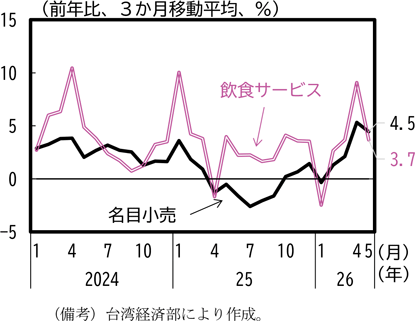
一方、消費動向として名目小売業販売額の動向をみると、自動車を始めとした耐久消費財等の伸びが弱いこともあり、2025年半ばには前年比の伸びは一時マイナスとなった。2026年にやや回復したが、中東情勢の緊迫化による物価上昇が徐々にみられる中、名目消費額の増加ほどには実質的な消費活動は飲食サービス消費も含め高まらない可能性がある(第2-2-28図)。
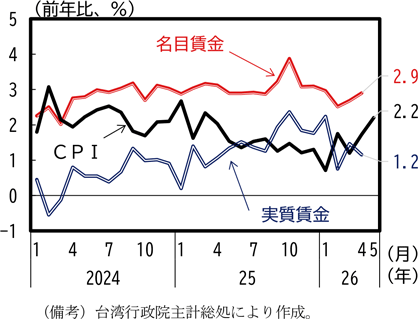
賃金と消費者物価(CPI)の動向をみると、名目賃金上昇率が前年比3%程度で安定的に推移する下で、2025年は徐々にCPIの伸びが緩やかになり、それに応じて実質賃金の上昇率は高まった。しかしながら、2026年に入りエネルギー価格の上昇を受け、CPIの伸びが高まっており、実質賃金の伸びはある程度抑制されることが予想される(第2-2-29図)。
(インドネシアの景気は緩やかに回復している)
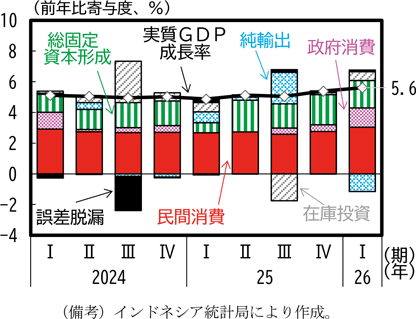
近年5%前後で推移していたインドネシアの実質GDP成長率は、2026年1-3月期は前年比5.6%と前期より拡大し、景気は緩やかな回復が続いている(第2-2-30図)。成長を支えているのは民間消費と総固定資本形成の内需である。2026年1-3月期は政府消費の寄与が高まったが、2026年はラマダン明けの休暇が昨年より早い1-3月期になったことで公務員への手当支給が増加したこと、プラボウォ政権が進める無料給食事業の拡大が背景にあるとみられる。
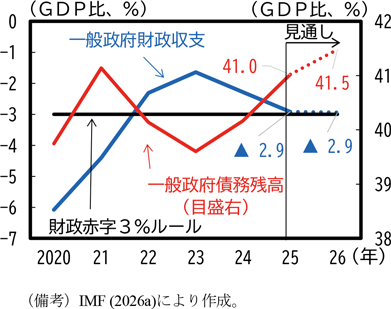
特に、無料給食事業は政府予算の10%を超える事業となっている。事業拡大の実施により財政赤字が拡大する可能性はあるが、IMF (2026a)の見込みでは政府目標の財政赤字(対GDP比)3%ルールの枠内に収まるとされている(第2-2-31図)。
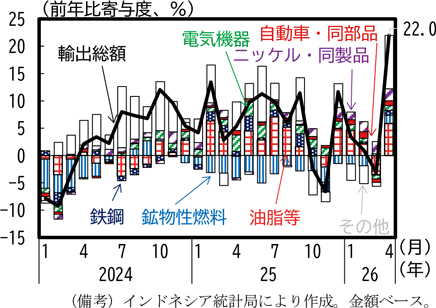
輸出動向について、インドネシアでは石炭を始めとした鉱物性燃料やパーム油等の油脂が主要な輸出品であるが、2025年以降鉱物性燃料の輸出額の前年比はマイナスが続いた。その中で、中東情勢の緊迫化に伴う国際商品市況の高騰や代替需要から2026年4月の鉱物性燃料輸出額は大きく増加した(第2-2-32図)。油脂については2025年以降安定的にプラスを維持している。なお、インドネシア政府は2026年5月、パーム油や石炭等の資源輸出を2027年から国営企業が一元化する輸出管理方針を示している。
(タイの景気は持ち直しの動きがみられる)
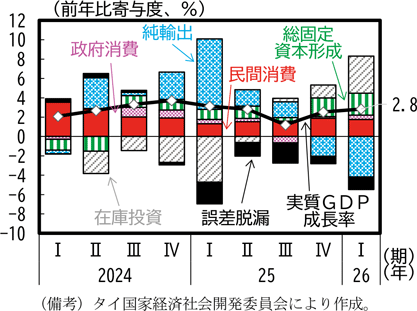
タイの実質GDP成長率は、2025年10-12月期、2026年1-3月期と2%台半ばから後半の成長となった(第2-2-33図)。純輸出の減少が成長率を押し下げたが、設備投資や建設投資など総固定資本形成の堅調さがプラス成長をもたらした。景気は持ち直しの動きがみられるものの、消費の伸びは高まっていない。タイでは、感染症拡大期で急増した家計債務の返済が進んでおらず、家計の債務残高は高止まっている36。韓国同様、こうした高水準の家計債務が民間消費の抑制要因になっているとみられる(前掲第2-2-24図)。
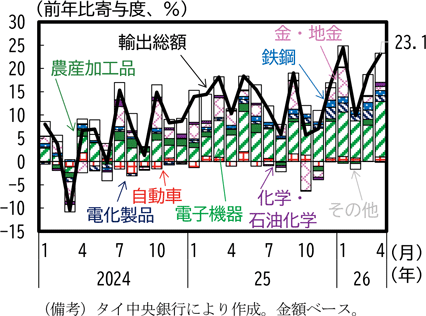
財輸出を品目別にみると、多くの海外メーカーからタイが電子機器受託製造(EMS:Electronics Manufacturing Services)を請け負っていることもあり、電子機器の伸びが財輸出総額の伸びを支え、2026年では緩やかに増加している(第2-2-34図)。
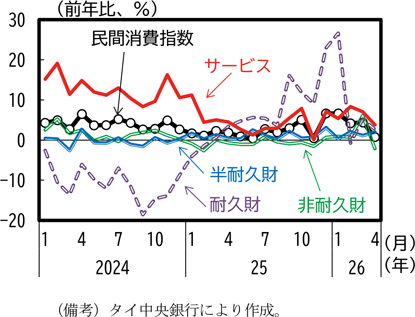
民間消費の動向については、耐久財についてEV補助政策37による自動車の駆け込み需要があり2025年末に増加率を高めたが、補助政策の切り替わりにより、2026年は伸びが低下した(第2-2-35図)。サービス消費については2025年以降鈍化傾向にあり、非耐久財や半耐久財についても、振れはあるものの、おおむね鈍化傾向である。全体として、消費の伸びは鈍化している。
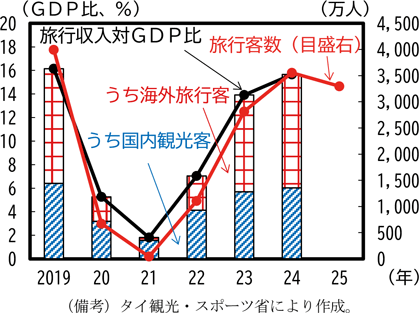
また、名目GDPに対する旅行収入の比率が高いことはタイの特徴の一つである。感染症拡大期に減少した旅行客数及び旅行収入も2024年には同水準に回復したものの、2025年は中国から旅行者が減少したこともあり旅行客数は減少している(第2-2-36図)。
(インドの景気は拡大している)
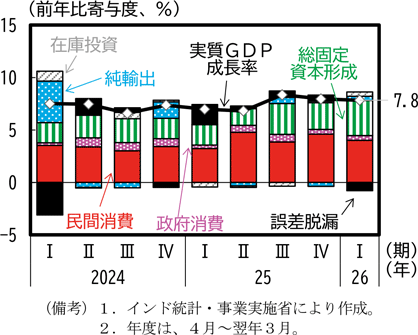
インドの実質GDP成長率をみると、2025年10-12月期が前年比8.0%、2026年1-3月期は同7.8%となり、高い成長率を維持し景気は拡大している。26年1-3月期の寄与度をみると民間消費が4.0%ポイントと過半を占めており、内需に支えられた成長となっている(第2-2-37図)。
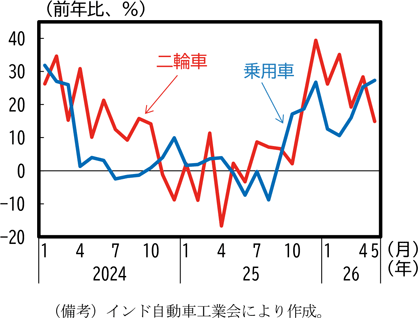
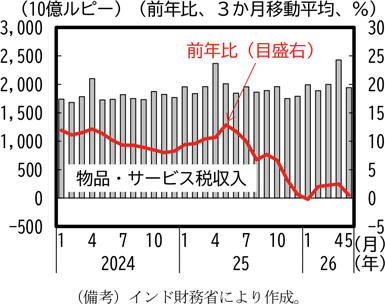
消費について、乗用車や二輪車の販売台数の推移をみると、2025年9月の物品・サービス税改革に伴う減税の効果もあって38、乗用車、二輪車ともに販売台数は2025年後半から増加を続けている(第2-2-38図)。2026年春の中東情勢の緊迫化によるエネルギー価格の上昇を受け、政府は消費者負担軽減のためガソリン等の物品税の引下げを行った39。物品・サービス税収については、インド経済が名目8%前後の経済成長率にある中で、2025年9月の改革以降、特に2026年は0~3%台の伸びまで鈍化しており、大幅な減税規模になったことがうかがわれる(第2-2-39図)。
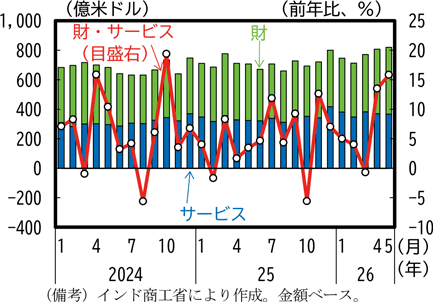
また、インドの輸出は、サービス輸出のシェアが高く40、2025年度には5割に迫るまで高まっている。2026年において、財輸出は、中東情勢の緊迫化による影響もあり、3月に前年比マイナスとなったものの、国際商品価格の上昇も背景に石油製品の増加により4月には前年比プラスに転じている。その一方で、サービス輸出は前年比で10%程度の伸びを続けている(第2-2-40図)。
(アジアの景況感)
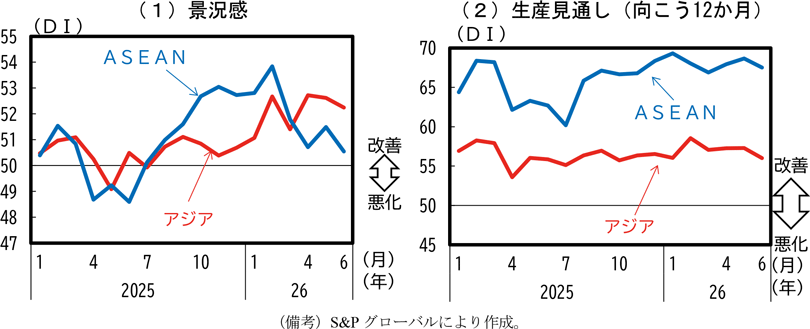
アジア・ASEAN地域の製造業景況感をみても、中東情勢が緊迫化した2026年3月のDIは低下したものの、改善と悪化の境となる50を下回ることはなかった。また向こう12か月の生産見通しについては大きな変化はみられず、景況感の改善傾向を維持している(第2-2-41図)。
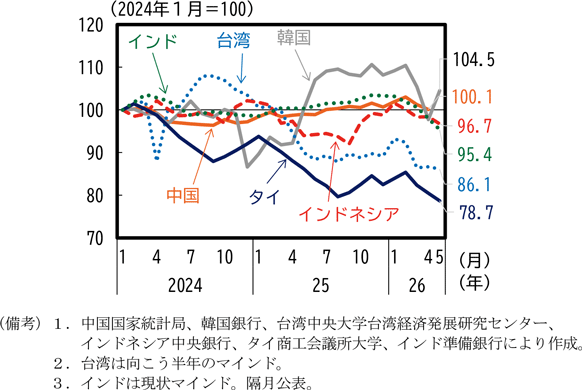
また、消費者マインドをみても、中東情勢の緊迫化による一時的な悪化はみられたものの、それ以前の傾向が変わるようなことはなかった(第2-2-42図)。タイの消費者マインドは低下が続いており、台湾についても、経済成長自体はAI需要を反映した高い成長率であるが、その恩恵は台湾の消費者にはあまり広がっておらず、マインドは低下傾向にある。一方、韓国の消費者マインドは、2025年半ばに発足した李在明政権への政策期待などもあるとみられるが、同年半ばから傾向として高い水準で推移しており、AI関連需要の国内消費者への波及という点で、台湾よりも裾野が広い経済構造にあることが考えられる。
前述の第1章のとおり、中東情勢の緊迫化により当初はアジアのエネルギー供給が不安視されたものの、石油備蓄放出や原油等の代替調達先の開拓といった各国・地域の政策対応が行われたことや、世界的なAI関連需要の拡大により、景気の下押しが緩和された。企業マインドや消費者マインドをみても、その点が確認できる。
(アジア各国・地域の国際機関の見通し)
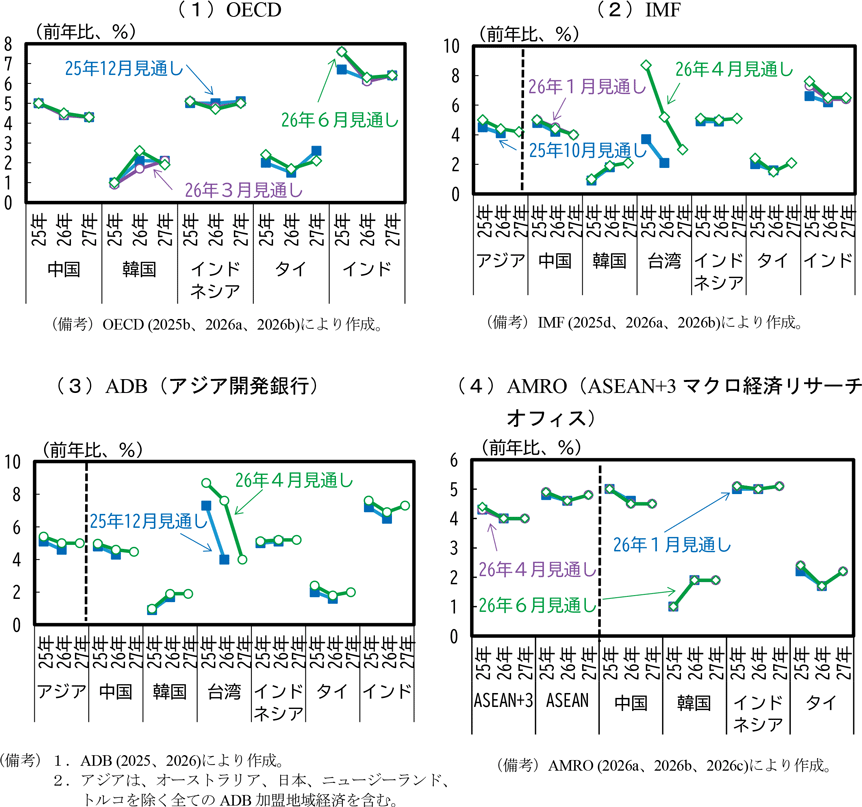
最後にアジア各国・地域の経済成長見通しについて、国際機関の見通しを確認する。OECDの3月見通しでは、中東情勢の緊迫化を受け、2026年の成長率について韓国などが下方修正されたものの、その後に公表された6月見通しでは昨年12月の見通しを超える上方修正となった。韓国については、中東情勢の悪化に伴う供給不足が下振れリスクになる一方で、世界的な先端半導体への堅調な需要により成長率が予想以上に高まる可能性があると指摘41している。その他の国際機関の見通しをみても、多くの国・地域で、中東情勢の緊迫化から数か月経過した中でも、悪化直後の見通しから大きなかい離はなく、アジア各国の経済が著しく悪化するような見通しとはなっていない(第2-2-43図)。
Box.韓国と台湾の半導体メーカー及びEMS企業について
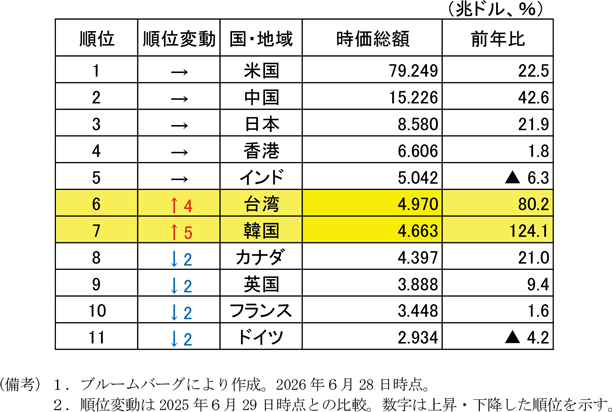
世界的なAI需要を背景に、韓国、台湾では、半導体や情報通信機器の輸出が拡大し、実質GDP成長率を大きくけん引している。韓国、台湾の株価もこの1年で大きく上昇している(表1)。
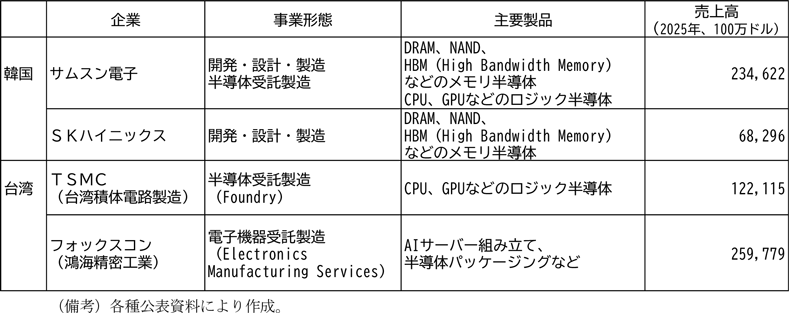
韓国と台湾の半導体・AI関連の半導体メーカーとEMS企業についてみると、韓国系企業では、半導体の自社開発・製造を行うサムスン電子やSKハイニックスが代表的である。また台湾系企業では半導体受託製造(Foundry)企業として世界最大級のTSMC(台湾積体電路製造)や、AIサーバー組み立てなどの電子機器受託製造(EMS)企業として世界最大級のフォックスコン(鴻海精密工業)がある(表2)。
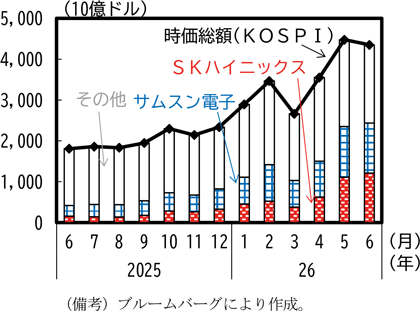
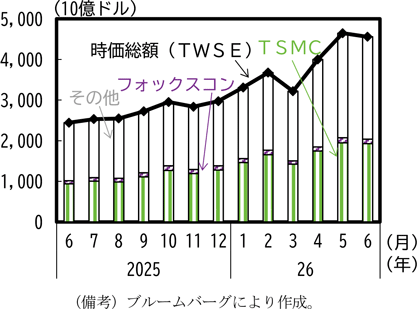
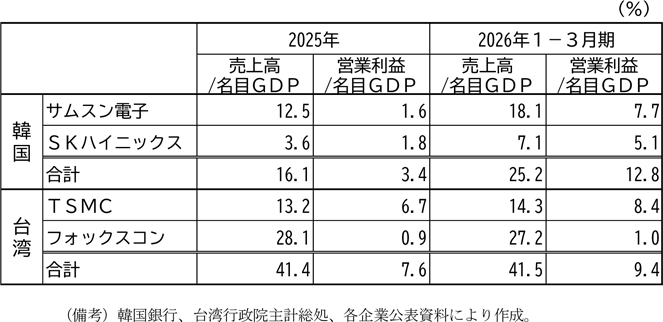
韓国と台湾の株式市場を時価総額でみると、1年間で2倍近く増加しており、上記の各企業のシェアも高まっている(図3、図4)。あわせて、各企業の売上高・営業利益と韓国、台湾の名目GDPの規模を比較すると、韓国では2026年1-3月期に、上記2社の営業利益が対GDP比で1割を超えるなど、その存在感は増している(表5)。