

第2章 2026年前半の世界経済の動向(第1節)
第1節 米国の景気動向
本節では、2026年前半を中心に米国の景気動向を概観する。
(個人消費の伸びは鈍化した一方、AI関連投資がけん引する形で景気拡大が継続)
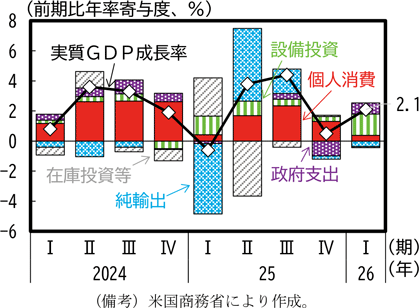
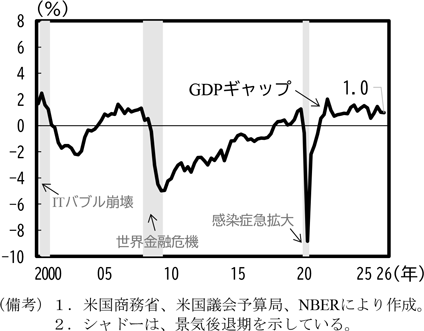
米国の実質GDP成長率の推移を確認すると、政府閉鎖による影響で一時的な政府支出の減少とその反動が2025年10-12月期以降にみられた中1、民需についてはそれまで経済成長の中心的なけん引役であった個人消費の伸びが鈍化した一方で、旺盛なAI関連需要を背景に民間設備投資の増勢は拡大した。その結果、直近2026年1-3月期の実質GDP成長率は前期比年率+2.1%となり、総じて米国経済の堅調さが確認された(第2-1-1図)。GDPギャップの推移をみても1%程度の需要超過を維持しており、景気の拡大基調は継続している(第2-1-2図)。
ただし、第1章で確認したとおり、中東情勢による影響でガソリンを中心とする物価上昇に家計が直面していることから、購買力の低下を通じて個人消費の増勢が今後更に鈍化する可能性には留意が必要である。本節では、第一に、個人消費の増勢が鈍化してきた背景について、消費を取り巻く雇用・所得環境を踏まえつつ整理する。第二に、投資面として、民間設備投資及び住宅投資の動向を確認する。最後に、財貿易の動向について、通商政策の変遷とともに確認する。
(1)個人消費の増勢が鈍化した背景
(2025年後半から、財消費を中心に消費の増勢は鈍化)
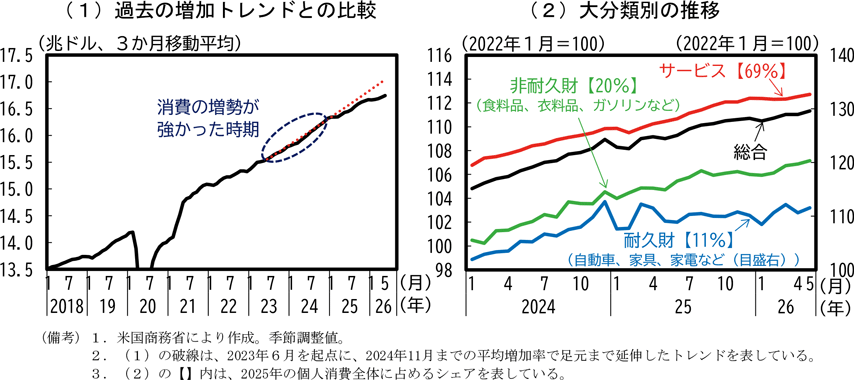
実質個人消費支出の推移をみると、消費の伸びは緩やかながら継続しており、中東情勢による物価上昇の影響で一国全体の消費が減少する様子は確認されていない。ただし、直近で特に消費の増勢が強かった2023年後半から2024年のトレンドと近年の動向を比較すると、2025年後半以降、消費の伸びが緩やかになっていることが確認できる(第2-1-3図(1))。内訳をみると、消費の7割を占めるサービス消費は2026年初には一時足踏みがみられたものの緩やかな増加傾向が続いてきた一方で、食料品を始めとする非耐久財消費の伸びは2025年後半に失速し、おおむね横ばいで推移していた2。また、耐久財消費についても関税引上げに伴う駆け込み需要が2025年前半にみられた後おおむね横ばいで推移しており、財消費を中心に消費の増勢が鈍化してきたことが分かる(第2-1-3図(2))。
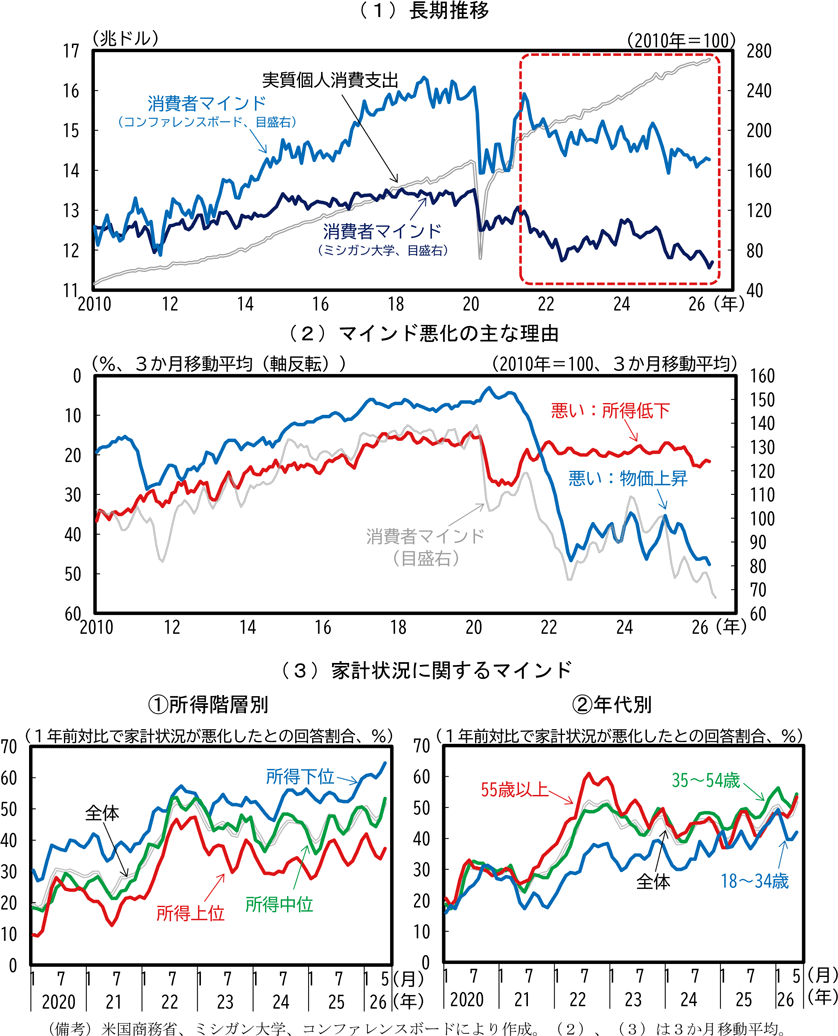
この背景として、消費者マインドの動向を確認する。まず、消費支出とマインドの長期推移を確認すると、2021年後半以降、マインドは総じて悪化傾向にある一方で実際の消費は増加が続いており、両者の動きがかい離した状況が続いていた(第2-1-4図(1))。この点について、消費者向けのアンケート調査において、消費者はインフレ率を過大評価する傾向があることから、感染症収束後の物価上昇局面ではマインドが過度に下押しされる結果となったと指摘する分析もある3。実際、マインドの主な悪化理由を確認すると、2021年以降は専ら「物価上昇」が挙げられており、他方で「所得低下」の回答割合はこれまで上昇していなかった。ただし、2025年後半になると「所得低下」の回答割合が上昇しており、マインドの悪化にこのところ質的な変化があったことが示唆される(第2-1-4図(2))。また、家計状況に関するマインドの動向を属性別にみると、特に低中所得層において悪化の回答割合が上昇していることが確認できる。さらに、年代別にみると、18~34歳の若年層における「悪化」の回答割合が2024年頃からすう勢的に増加している(第2-1-4図(3))。
物価高の中で若年層を含めた低中所得層を中心に所得環境が悪化しつつあることが示唆される。以下では、所得環境の動向について所得階層ごとに確認していく。
(株高を背景に高所得層の消費は堅調であるものの、拡大する様子はうかがわれず)
米国消費の増加が続いている背景に、高所得層を中心とする株高による資産効果があるとみられる。
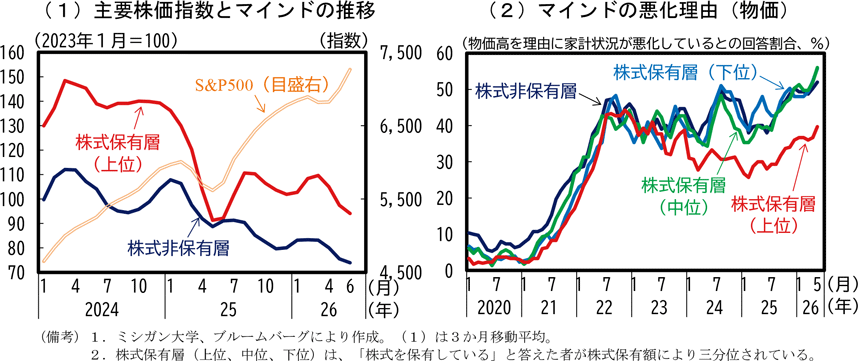
まず、米国の主要株価指数(S&P500)は、AI関連銘柄がけん引する中で2026年に入ってからも上昇が続いた。中東情勢による不確実性の高まりを受けて3月に一時下落したが、基本的には上昇基調が続いた。こうした株価上昇は、資産効果を通じて株式保有額の多い高所得層を中心に消費の増加を一定程度支えたとみられる。しかしながら、消費者マインドは2026年3月以降、低下傾向にある。2025年半ばに大きく改善した株式高額保有層のマインドも含め、消費者マインドは米国とイランの軍事衝突以降、全体として低下傾向にある(第2-1-5図(1))。株式保有状況別でマインドの悪化理由をみると、物価高を理由に家計状況が悪化していると回答した株式保有上位層は、それ以外の層と比べると低いものの、2025年後半から回答割合が増加しており、3月以降はその傾向が著しくなっている(第2-1-5図(2))。
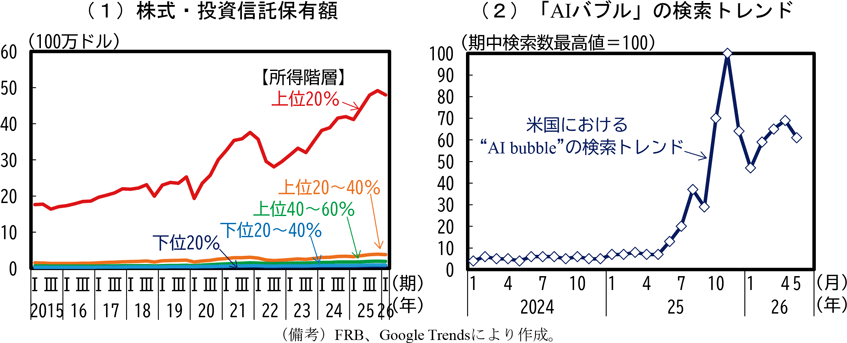
こうしたマインド低下の一方で、AI関連銘柄が主導する株高により、高所得層の保有資産額が増加しているのもまた事実である。この点に関して、資産が一部の高所得層に集中するほど資産増による消費押上げ効果(限界消費性向)は低下する傾向があるとの分析もある4。株式・投資信託保有額をみても、所得階層上位20%の保有額が突出し、更に増加傾向を強めていることを踏まえれば、株高による消費押上げ効果が以前よりも逓減している可能性がある(第2-1-6図(1))。また、2025年秋頃からAIバブルへの懸念が高まっていることも、株高の持続性という意味での楽観的観測が一定程度後退した可能性も考え得る(第2-1-6図(2))。
なお、2026年5月の地区連銀経済報告(ベージュブック)では、「高所得世帯の消費は依然として堅調(remained resilient)で、物価上昇の影響を受けにくかった。」と報告されている。
(実質賃金上昇率は3年ぶりにマイナス転化。所得環境は総じて悪化しつつある状況)
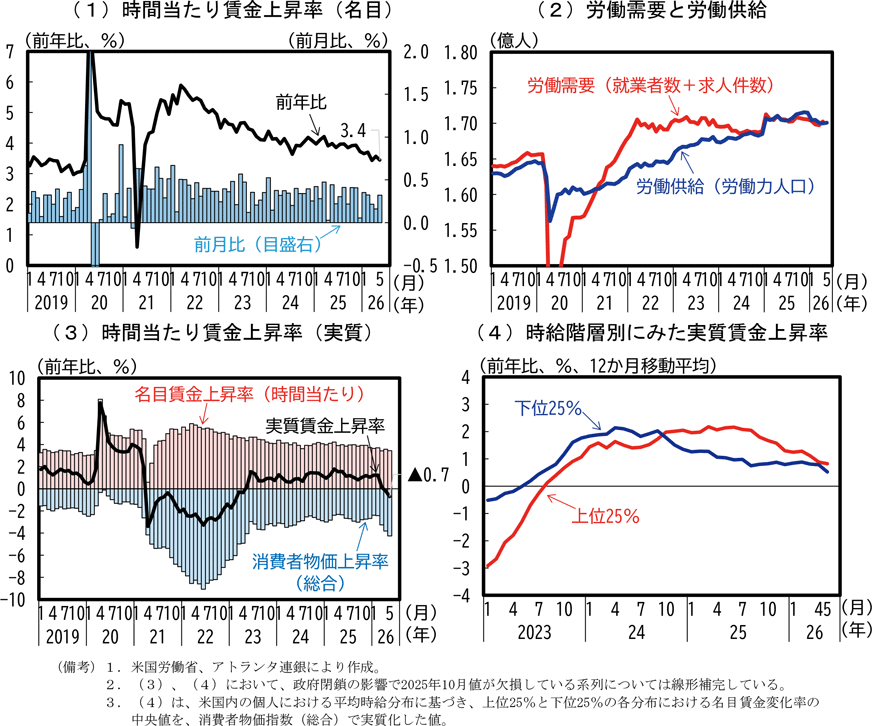
賃金の動向を振り返ると、感染症収束後、経済活動の段階的な再開による需要の回復に伴って労働需給がひっ迫する中、時間当たり名目賃金上昇率は2022年前半に前年比5%台まで大きく上昇していた。その後労働需給が緩和する中で賃金の伸びも緩やかになり、2026年5月時点で前年比3%台半ばまで低下している(第2-1-7図(1)、(2))。こうした中で実質賃金上昇率については、感染症収束後の需要拡大及びロシアによるウクライナ侵略を背景に物価が高騰していたことから2021年以降マイナス圏で推移していたところ、物価上昇の一服に伴って2023年半ばにプラスに転じ、その後1%程度の伸びを維持していた。しかしながら、中東情勢の影響によるガソリン価格の上昇などから、2026年春以降は物価上昇が賃金上昇率を上回ることとなり、実質賃金上昇率は3年ぶりにマイナスへ転じた(第2-1-7図(3))。また、実質賃金上昇率のトレンドを時給階層別にみると、下位25%の低時給層では実質賃金の伸びが鈍化するのが早かったことから所得環境はより厳しい状況にあることが示唆されるほか、上位25%の高時給層でも2025年後半から実質賃金上昇率は鈍化しており、物価上昇による所得環境の実質的な悪化がうかがえる5(第2-1-7図(4))。
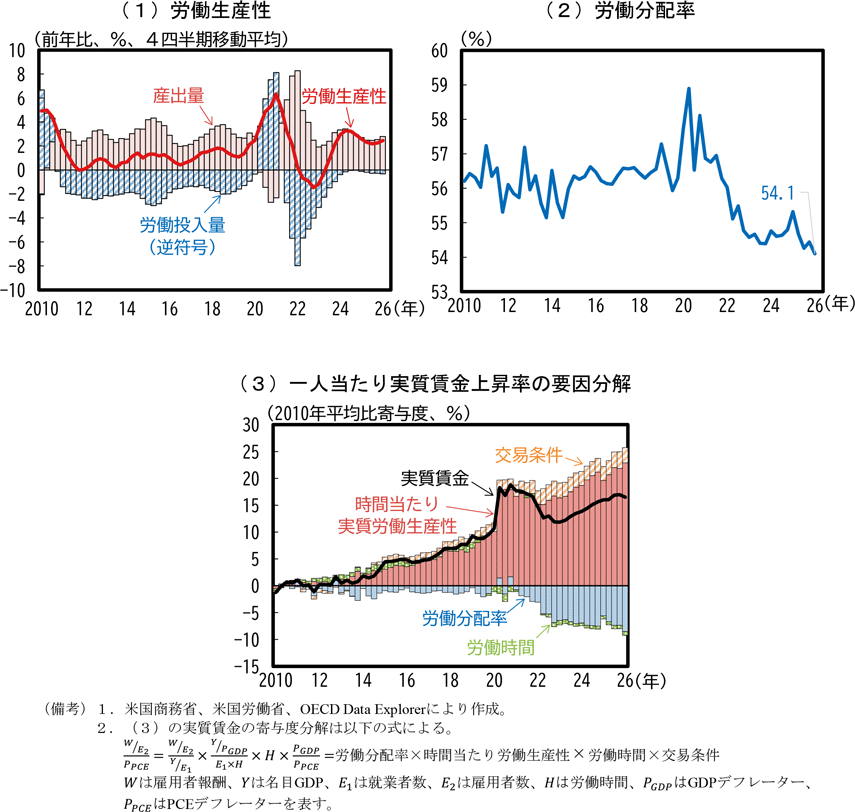
実質賃金の動向を中長期的に規定する労働生産性の動向をみると、感染症拡大期におけるレイオフを主体とした労働生産性上昇とその後の雇用復帰による生産性低下を経て、2024年頃から、感染症拡大前を1%ポイント程度上回る高い労働生産性の上昇率が続いている(第2-1-8図(1))。その背景として、一つは感染症拡大期に解雇された労働者がより生産性の高い職種や職場を見つけて労働市場に復帰した可能性があり、そのダイナミズムによって米国全体の労働生産性が引き上がった可能性が指摘できる。雇用維持を基本とした欧州や日本と比較して、米国の労働生産性の伸びは感染症収束後に一段と高まっている。もう一つは近年のAIの普及の影響である。情報産業や金融・保険業などAIの導入率の高い産業が、そうでない産業に比べて有意に労働生産性を高めているとの分析がある6。一方で、労働分配率の推移をみると2025年以降低下しており、その水準は直近で過去最低となっている(第2-1-8図(2))。この間、トランプ政権の通商政策等によって先行きの不確実性が高まった事業環境下において、企業がコストカットの一環として賃金を含めた人件費全体を抑制した可能性が示唆される。実際、実質賃金の上昇率を要因分解すると、労働生産性が伸びているにもかかわらず労働分配率の低下によって実質賃金が伸びていないことが確認できる(第2-1-8図(3))。
(生活必需品の物価上昇が、低中所得層を中心に家計の購買力を圧迫)
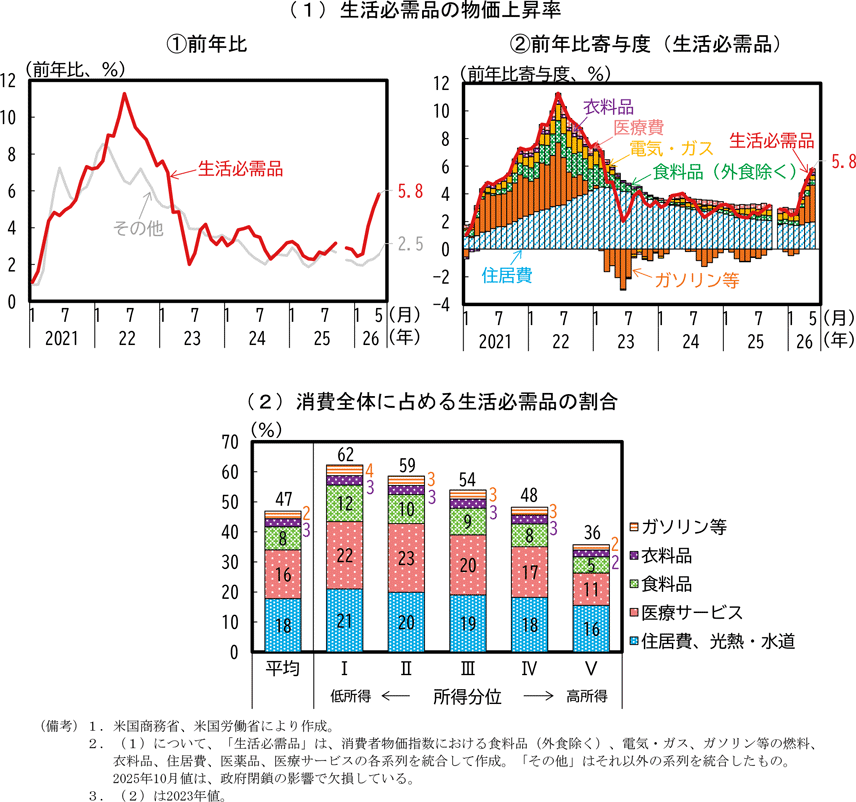
生活必需品に着目して物価動向をみると、2026年春の中東情勢の影響によるガソリン高を受けて上昇率が加速している7(第2-1-9図(1))。所得が低い家計ほど生活必需品の消費全体に占める割合が高いことから、低中所得層の実質的な購買力が相対的に大きく低下していると考えられる(第2-1-9図(2))。
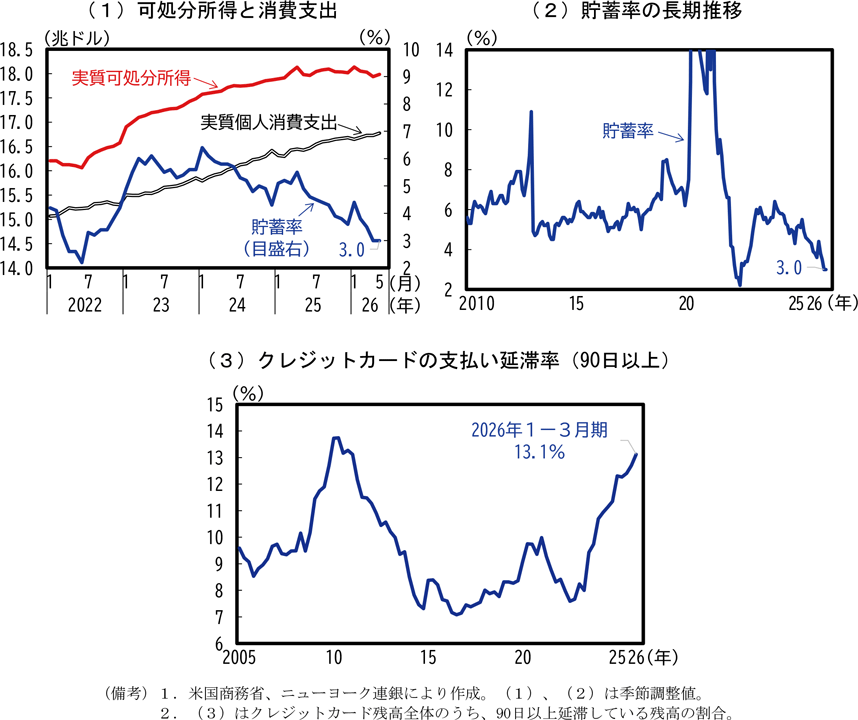
一国全体としての所得と消費の動向をみると、所得の伸びが物価上昇を下回ったことから実質可処分所得は2026年春以降減少傾向となっており、その結果、消費支出との差として導出されるフローでみた貯蓄率は2026年4月に3%まで低下した。物価が高騰していた2022年頃の時期を除けば最も低い水準である(第2-1-10図(1)、(2))。クレジットカードの利用状況をみても、90日以上の支払い延滞率が世界金融危機後と同程度の水準にまで上昇しており、ここでもやはり家計がひっ迫している様子がうかがえる(第2-1-10図(3))。
Box.OBBBAの個人向け減税措置による税還付の増加
2025年7月に成立した財政調整法「一つの大きな美しい法案(One Big Beautiful Bill Act)」(OBBBA)は、トランプ大統領が最重要法案として位置付けていたものであったが、その1つの目玉が、個人所得税の減税であった8。減税による還付額の増加は消費を押し上げる効果が期待された。実際の還付状況を確認する。
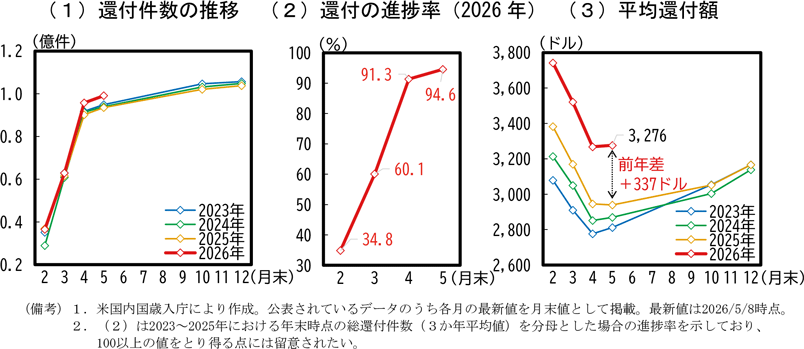
個人所得税の還付に当たっては、前年の所得について確定申告を行う必要があるところ、その申告期限は原則4月15日までとされている。申告から還付までには3週間程度の期間を要することから、申告者が還付額を受け取るのは基本的に毎年春頃となっている9。実際に還付件数の推移を確認すると、還付の大半が4月末までに済むのが通例となっており、2026年においても過去のトレンド対比でみて約9割の還付が済んでいる状況にある。還付額がどのくらい増加したか確認すると、5月時点で昨年対比平均+337ドル(5万円程度)増加しており、直近過去3年間の動向と比較しても、その増加幅が大きくなっていることが確認できる(図1)。
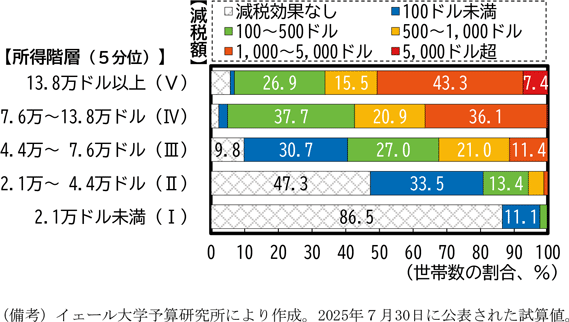
なお、還付の恩恵は所得階層ごとに異なる点には留意が必要である。イェール大学の推計によれば、OBBBAによる税還付額の増加幅は、高所得層ほど大きく、低所得層については減税効果がない、あるいは効果があったとしてもその増加額は大半が100ドル未満と見込まれている(図2)。OBBBAによる減税措置は高所得層を中心に消費の増勢を支えた可能性が考えられる一方、足元でより厳しい所得環境下におかれた低所得層に対する効果は薄いとも考えられる。
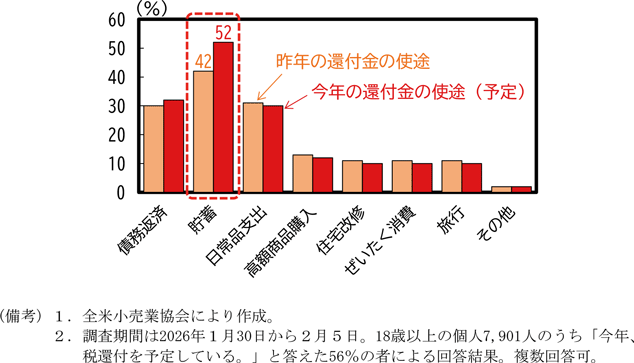
また、全米小売業協会が本年2月に消費者向けに実施したアンケート調査では税還付を期待する回答者に対してその使途を尋ねたところ、最も回答割合が高かったのは「貯蓄」の52%であった。同じ回答者に昨年の還付額の使途も尋ねたところ、ここでも最も回答割合の高い「貯蓄」の回答率は42%となっており、昨年対比で同項目への回答率が10ポイント増加した結果となった(図3)。2026年の還付総額は前年に比べて約8兆円多いことを勘案しても、消費者の消費意欲は下がっていることが示唆される。物価上昇の影響で消費よりも所得の補填を優先しているとも解釈でき、家計の消費・所得環境は2025年に比べて悪化している可能性がうかがえる。
(雇用者数の増勢が維持されるかどうかは不透明)
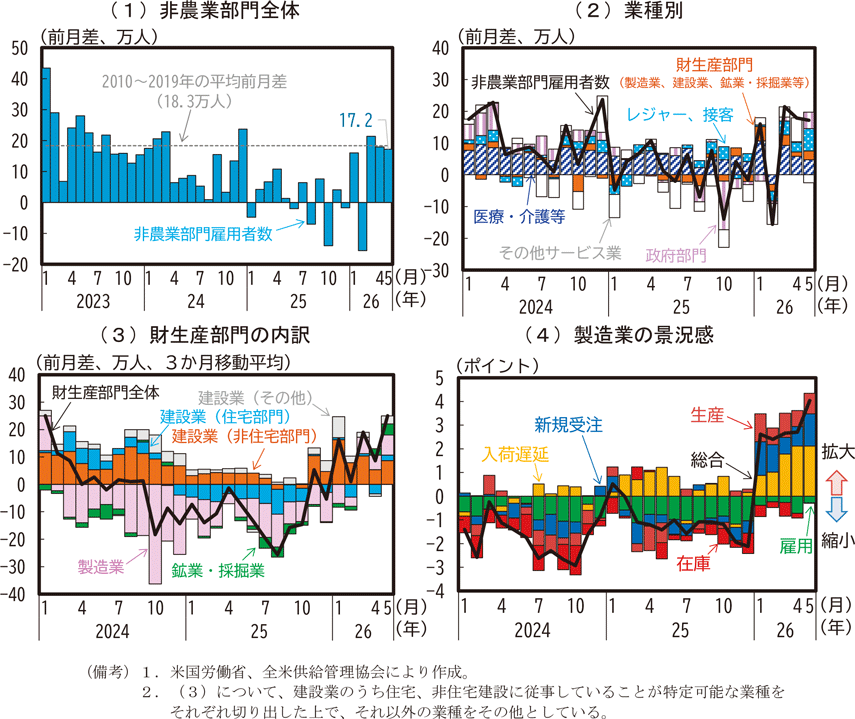
次に雇用面の動向として、雇用者増減数の推移をみると、2025年後半以降振れを伴いながらおおむね横ばい傾向にあったところ、2026年3月以降3か月連続で増加しており、その増加幅は雇用者数が安定的に増加していた2010年代の平均増加数と同程度の水準となっている(第2-1-11図(1))。業種別にみると、人口の高齢化などを背景に医療・介護部門の雇用者数が増加傾向にある中で、夏に開催される大型イベントを前に飲食・宿泊といったレジャー、接客業の雇用者数が2026年3月以降3か月連続で増加した10。さらに、これまで減少傾向にあった財生産部門の雇用者数が2025年末頃から増加基調に転じつつあることが確認できる(第2-1-11図(2))。財生産部門の内訳をみると、建設業では住宅部門の雇用者が依然として減少傾向にある一方で、非住宅部門についてはAIブームによりデータセンターの建設需要が旺盛であることを背景に増加傾向にある。また、通商政策をめぐる不確実性が徐々に和らいでいく中で、2025年に減少し続けていた製造業の雇用者数が2026年には増加に転じる動きがみられる(第2-1-11図(3))。実際、製造業の景況感をみても2026年に入ってから新規受注や生産の拡大をもって好転しており、それまで悪化していた事業環境は改善している(第2-1-11図(4))。
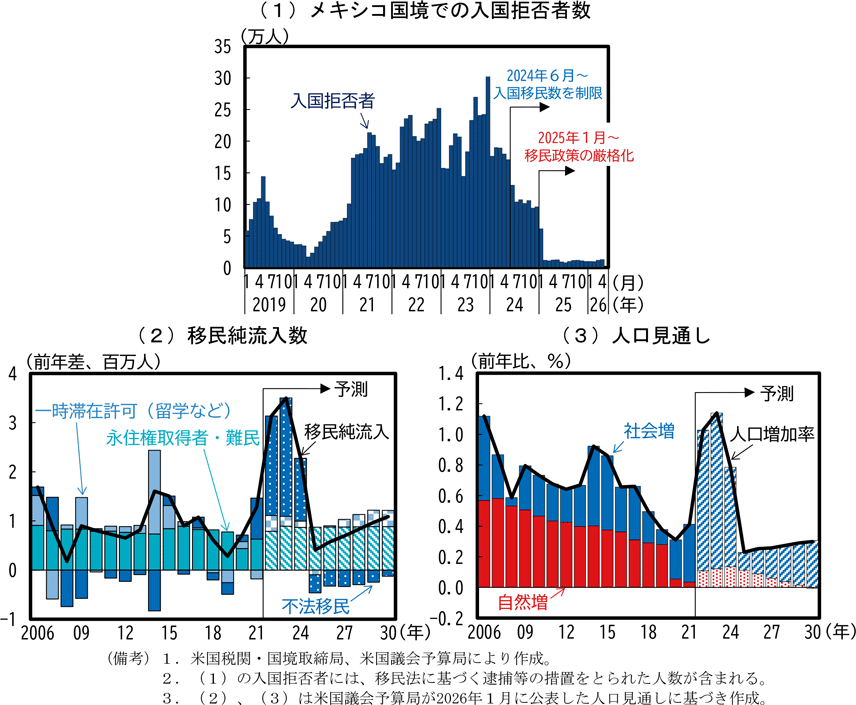
しかし、今後も雇用者数の増勢が持続するかどうかは不透明である。これまで雇用者数の増勢を鈍化させた要因の1つとして、移民政策の厳格化による移民労働力の減少が挙げられるが、不法入国者数の代理変数とされるメキシコ国境における入国拒否者数の推移をみると、第二次トランプ政権発足後に激減し、その状態が続いている(第2-1-12図(1))。こうした動向を踏まえ2026年1月に更新された米国議会予算局の人口見通しによると、2024年まで大幅に流入超となっていた不法移民は2025年から流出超が続くと見込まれており、その結果として2024年まで前年比1%前後で推移していた人口増加率は0.2%程度まで低下すると予測されている(第2-1-12図(2)、(3))。
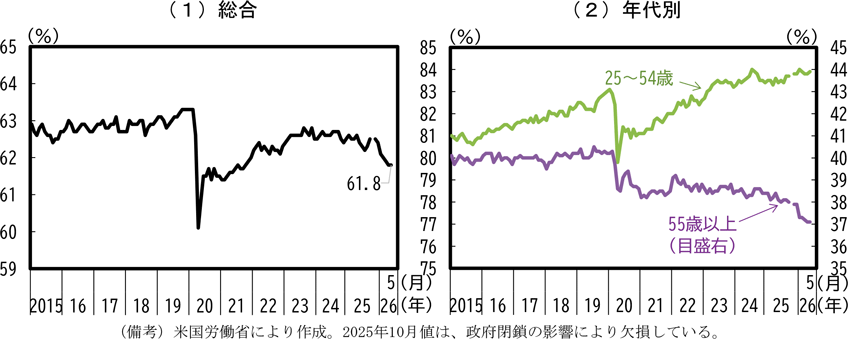
また、労働参加率の推移をみると、2025年までおおむね横ばいで推移していたところから2026年は低下傾向にあり、年代別にみると、25~54歳のプライムエイジにおける労働参加の高まりには2024年頃から頭打ち感がみられている中で、55歳以上の低下トレンドが続いている(第2-1-13図)。こうした労働参加率の低下は雇用増加ペースの抑制要因となる可能性がある。
(中東情勢を受け、企業の労働需要は引き続き軟調に)
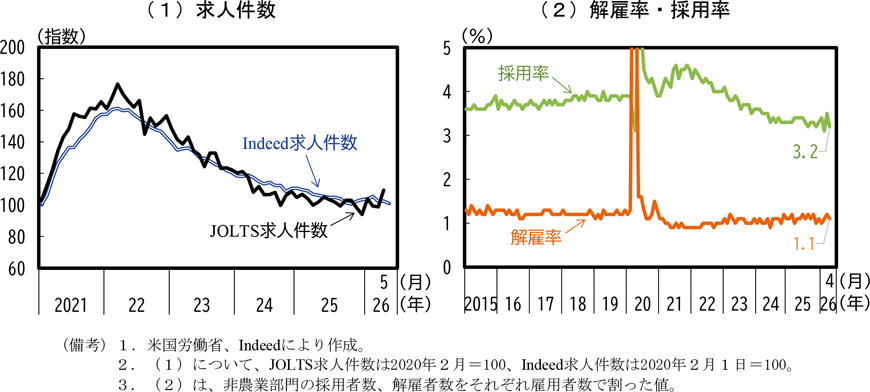
企業の労働需要をめぐっては、2025年以降に通商政策をめぐる不確実性の高まりや関税コストの上昇を背景に減速していたところ、2026年には中東情勢をめぐる不確実性の高まりに直面したことで、企業の雇用に対する慎重姿勢は維持されたままとなっている。求人件数の動向について複数のデータで確認すると、改善する動きもあれば依然として低迷する動きもみられており、労働需要が回復しているとは言い難い(第2-1-14図(1))。また、解雇率をみるとほとんど変化なく横ばいで推移しており、採用率についても振れを伴いながらおおむね横ばいとなっている(第2-1-14図(2))。2026年4月のベージュブックでは、「大半の地区において、採用は主に欠員補充のために行われている。」と報告されているほか、「企業が正社員の採用に慎重な姿勢を維持していることから、複数の地区で臨時労働者や契約労働者の需要が増加している。」とも報告されている。
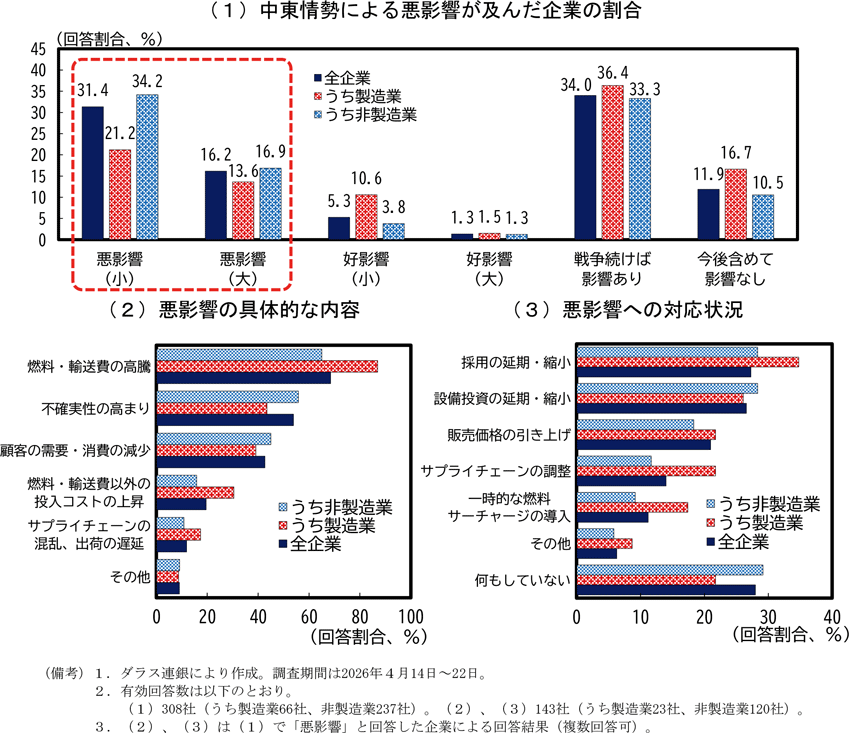
中東情勢が米国企業に及ぼした影響を確認するため、ダラス連銀が管轄区域内の企業に対して4月中旬に実施したアンケート調査の結果をみると、中東情勢によって悪影響が及んでいると回答した企業の割合は全体の半数に及んだ(第2-1-15図(1))。悪影響の及んだ企業に具体的な影響や対応状況を確認したところ、多くの企業が燃料コストの上昇及び不確実性の高まりを直面する悪影響として挙げた上で、3割程度の企業が従業員の採用や投資に消極的になったと回答した(第2-1-15図(2)、(3))。
(失業率はおおむね横ばいとなっており、労働市場は均衡状態)
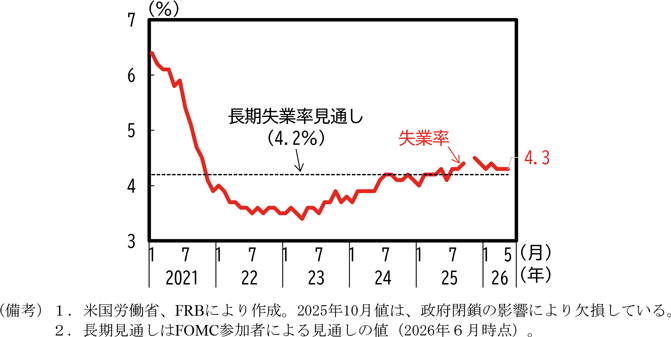
ここまで概観したとおり、労働参加率は低下しており企業の労働需要についても総じてみれば低調である。その一方で、失業率は2026年に入ってから4.3~4.4%の範囲で大きな変化なく推移している。これは、労働需給の均衡を示す自然失業率と理解されることの多い、FOMC参加者の長期失業率見通しの中央値近傍となっている(第2-1-16図)。2025年後半と比べると雇用の下振れリスクは一定程度緩和したと考えられる。
(2)投資面の動向
(AI関連分野の旺盛な投資増が、経済成長のけん引役に)
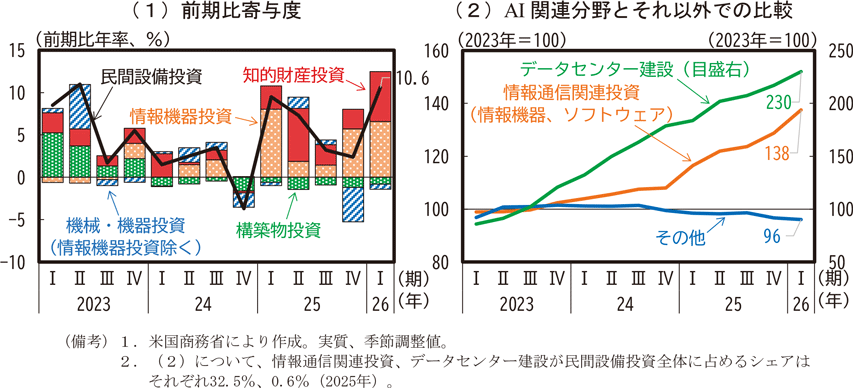
民間設備投資は2025年以降、平均して前期比年率6%以上の伸びが続いており、直近の2026年1-3月期には同+10.6%と、2023年4-6月期以来の伸びを記録した。この強い伸びは、AI関連需要の高まりを背景にデータセンター建設や情報通信関連投資(情報機器、ソフトウェア)が急増していることにけん引されている。一方で、その他の分野への投資は2023年以降低調に推移しており、米国全体としてAI関連に集中投資している姿がうかがえる(第2-1-17図)。
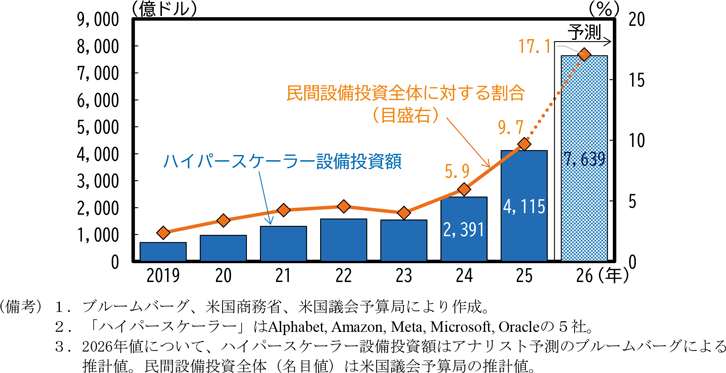
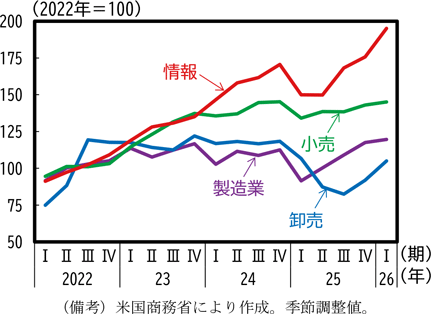
AI関連投資の特徴として、ハイパースケーラー(大規模クラウド事業者)数社が、データセンター関連を中心に集中的に資本を投入している点が挙げられる。AIモデルの学習や推論には膨大な並列計算が必要であり、これを担うGPUなどの高性能半導体チップは発熱量や消費電力が大きい。また、大規模なAI処理では多数のチップを連携させる必要がある。そのため、AIモデルを安定的に運用するには、専用の冷却設備、電力インフラ、高速ネットワーク設備を備えた大規模データセンターが不可欠となる。こうした背景から、各社が競ってデータセンターへの先行投資を進めている。こうしたハイパースケーラーの設備投資は2024年以降に加速し始め、2025年に4,115億ドル(前年比+72%)に達した後、さらに2026年には7,639億ドル(前年比+86%)にまで達すると予想されており、同年の民間設備投資全体のうち17.1%ものシェアを占めることが見込まれる(第2-1-18図)。他業種と比べても情報セクターの企業収益の増加は著しく、堅調な企業収益も背景にAI関連投資が引き続き経済成長をけん引することが見込まれる(第2-1-19図)。
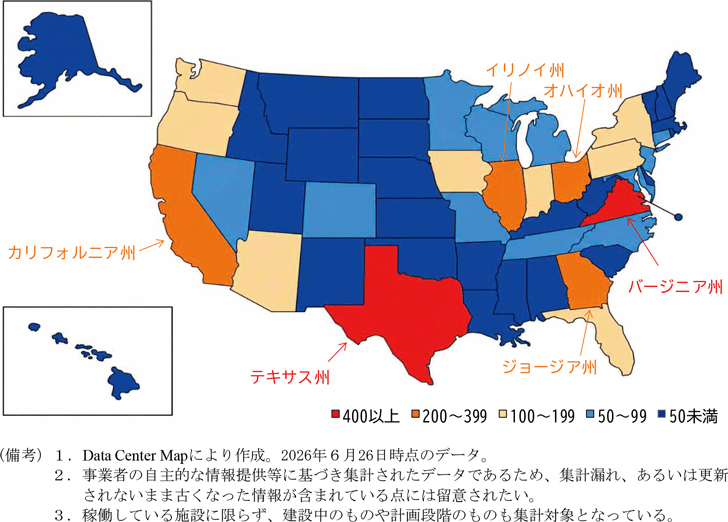
なお、データセンターは米国全体に均等に分布しているわけではなく、特定の州に集中している(第2-1-20図)。特に東部のバージニア州と南部のテキサス州の2州に集中しており、カリフォルニア州、オハイオ州、イリノイ州、ジョージア州などがそれに続いている。こうした地域差は、立地条件の優劣によるところが大きいと考えられる。データセンターの建設地に適する条件としては、安定した電力供給、通信インフラの整備、規制・税制環境、自然災害リスクの低さなどが挙げられる。バージニア州はインターネットの軍事的起源に遡る光ファイバー網の集積と、ワシントンD.C.に隣接することによる連邦政府・国防関連機関からの安定した大口需要を背景に、世界最大のデータセンター集積地となっている。テキサス州は電力市場の完全自由化が安価な電力調達を可能にし、これに法人税ゼロや低コストの広大な用地といった点が加わることで、近年バージニア州に匹敵する施設数を誘致するに至っている。
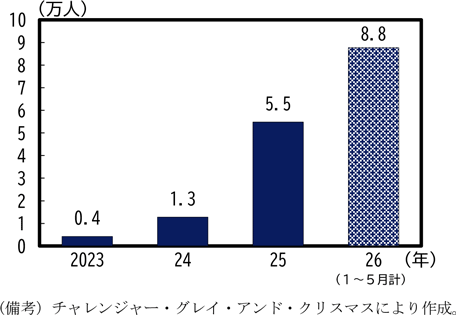
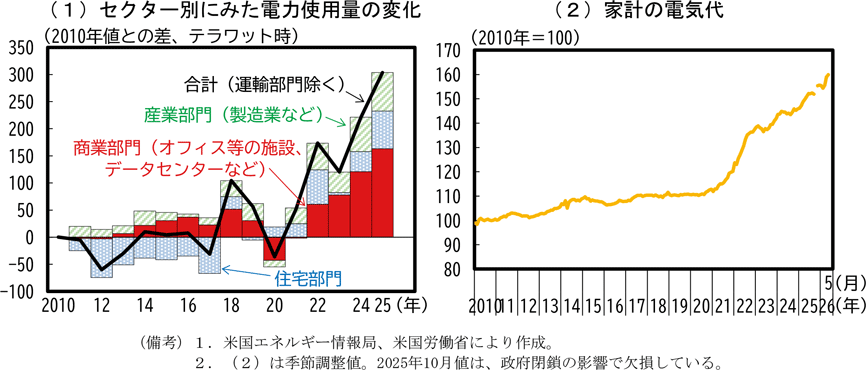
こうしてAI関連需要の高まりから投資が大幅に増加している反面、雇用面ではAIを理由とする企業の人員削減公表数が増加しており、2026年に入ってから5か月で既に2025年を大幅に上回る勢いとなっている(第2-1-21図)。また、データセンターの増加に伴い電力需要が高まることから、電気代が今後更に上昇し家計をひっ迫する可能性も指摘される11。実際、電力使用量の推移をみると近年ITセクターを含めた商業部門での使用量が増加傾向にあり、こうした動きも背景に家計の電気代は近年上昇が止まらない状況が続いている12(第2-1-22図)。
(住宅着工は一時的に持ち直していたものの、足元では再び弱い動きに)
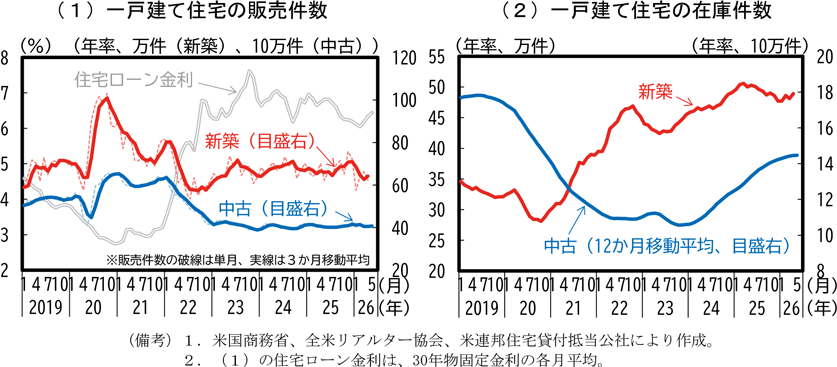
住宅市場の動向を概観すると、2025年後半から住宅ローン金利が低下したことを背景に新築住宅を中心として販売件数が一時持ち直したものの、その後中東情勢を受けた長期金利上昇で住宅ローン金利が再度上昇に転じたこともあり、新築住宅販売件数は2025年前半の水準まで低下している(第2-1-23図(1))。新築住宅の在庫件数も2025年後半から減少しており、中古住宅の増加ペースも緩やかになっている(第2-1-23図(2))。
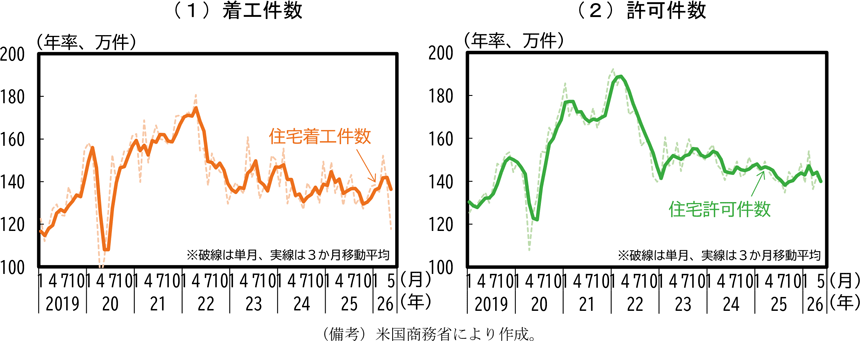
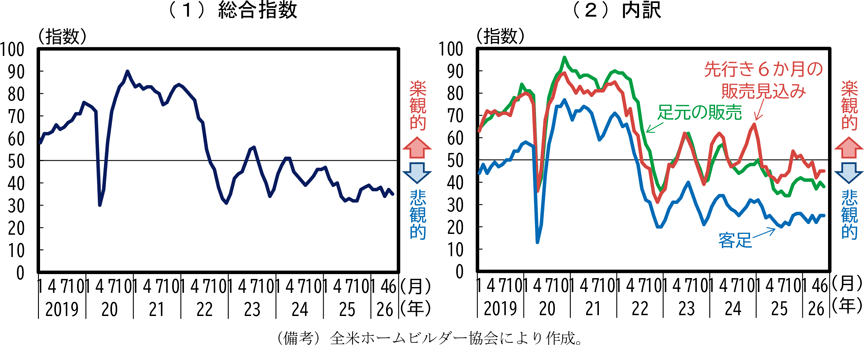
こうした在庫減少の動きもあって、住宅着工件数については、2025年末から持ち直しの動きがみられていたものの、2026年春頃から再び弱い動きとなっている(第2-1-24図(1))。先行指標である許可件数も2026年は減少傾向で推移しており、今後短期間で住宅着工の状況が改善することは期待されない(第2-1-24図(2))。住宅建設業者の景況感をみても総じて低調な状態が続いた(第2-1-25図)。
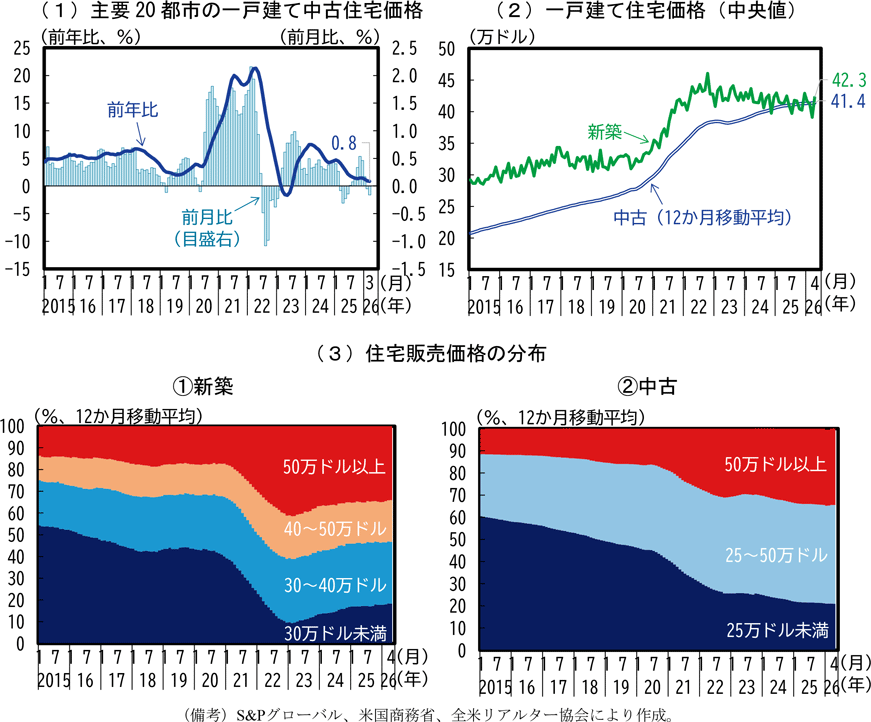
住宅価格については、住宅需要の回復が十分みられない中で、価格の上昇ペースは鈍化している。主要20都市における一戸建て中古住宅価格は1%を下回る前年比上昇率にまで鈍化している(第2-1-26図(1))。また、一戸建て住宅価格の中央値を新築・中古別でみると、いずれも40万ドル台前半の水準でおおむね横ばいとなっている(第2-1-26図(2))。もっとも、価格高騰前の2019年頃と比較すると住宅価格は依然として高水準となっており、以前と比べて安価な物件の流通量が減っていることからも、低中所得層にとって住宅購入が困難な状況が続いていることが示唆される13(第2-1-26図(3))。
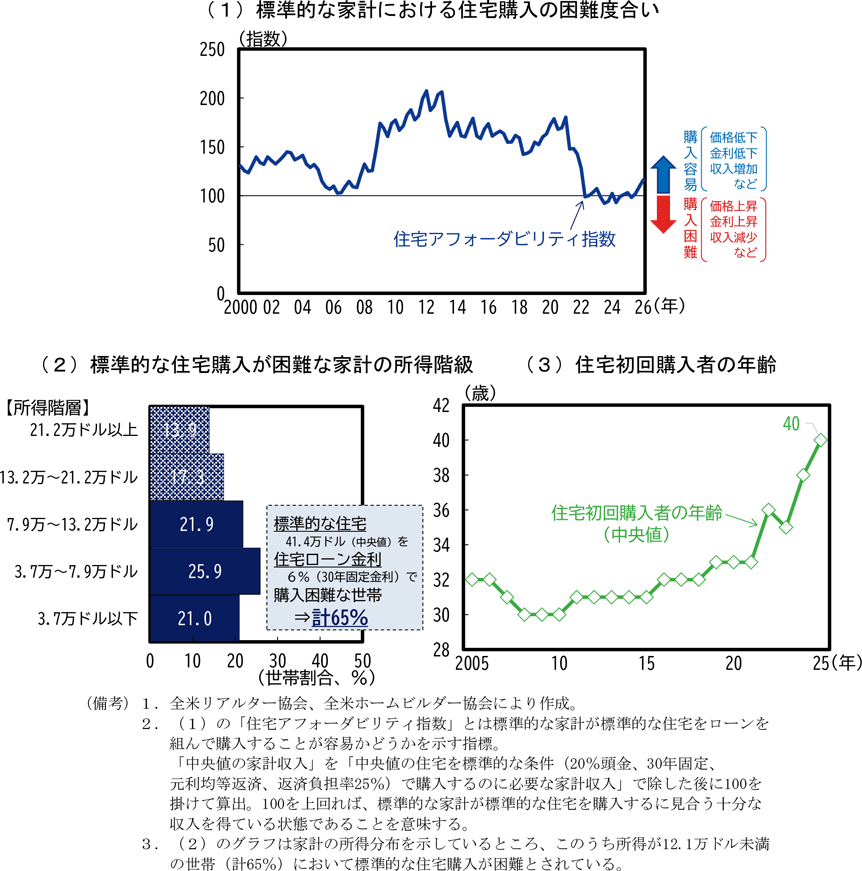
このように、米国住宅市場をめぐっては、「住宅の手頃さ」(Housing Affordability)が依然として問題となっている。実際、標準的な家計の住宅購入能力を示す「住宅アフォーダビリティ指数」の推移をみても、物価上昇及び金利高を受けて2021年に悪化して以来、大きな改善はみられていない(第2-1-27図(1))。また影響範囲についても広範で、全米ホームビルダー協会の試算によると、中所得層まで含めた65%の家計が標準的な住宅を現在の金利水準で購入することが困難な状況にあり、特に購入資金の乏しい若年層にとって購入困難であることから、住宅初回購入者の年齢(中央値)は近年大きく上昇している(第2-1-27図(2)、(3))。
住宅のアフォーダビリティ(取得の容易さ)の低下は社会問題でもある。米国連邦議会では住宅取得の改善に向けた超党派の動きがみられており、住宅供給の制約となってきたゾーニング規制の改革や建設許認可手続きの簡素化・迅速化など制度面を改革すべく関連法案の審議が進められ、2026年6月に可決された。
(3)通商政策及び財貿易の動向
ここからは、2026年前半の米国通商政策の主な動向を整理した上で、その影響が財貿易の動向に表れているか確認する。米国連邦最高裁判所は2026年2月、トランプ政権が相互関税の根拠とした国際緊急経済権限法(IEEPA)に基づく関税引上げを違法と判断した。本項では、まず違法判決後の主な動向について整理する。
(最高裁での違法判決から間もなく、代わりとなる新たな関税措置の発動へ)
2025年4月から司法の場で争われていたIEEPAに基づく関税措置の適法性は、2026年2月20日、「IEEPAは大統領に関税を課す権限を与えていない。」との米連邦最高裁の違法判決をもって結論付けられた14。IEEPAに基づいて課されていた相互関税や別途中国、カナダ、メキシコ等に課された国ごとの追加関税措置は、可及的速やかに徴収停止されることが即座に政府から発表され、同月24日から実際に徴収が停止された。
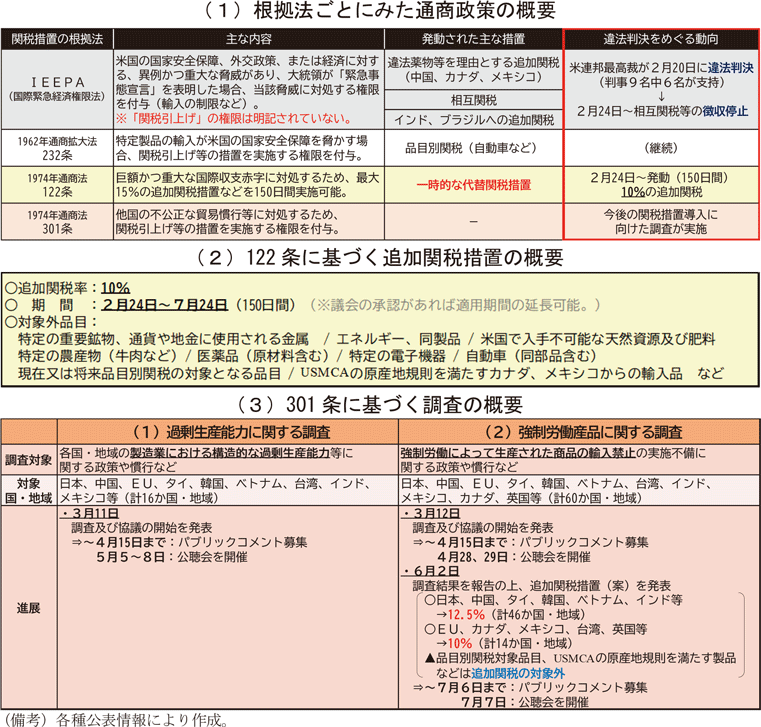
他方で、違法判決を受けたトランプ大統領は直ちにIEEPAに代わって第一次トランプ政権下における対中制裁措置の根拠法としていた1974年通商法301条(以下「301条」という。)による代替措置を今後講じるため、米国通商代表部(USTR)に対して所要の調査を開始するよう指示した。ただし、301条に基づく関税措置の発動には期間を要するため、それまでの間に各国への追加関税が途絶えないよう、時限的な措置として1974年通商法122条に基づく10%の追加関税措置を2月24日に発動した15。301条による関税措置の導入に向けては、その調査対象として他国における構造的な過剰生産能力及び強制労働による生産物の輸入禁止の実施不備を掲げ、3月中旬から実際に調査や対象国との協議を開始した旨が発表された。その後6月2日、USTRは後者の調査報告及び追加関税措置案を公表し、各国・地域の強制労働産品の輸入禁止の実施状況に応じて今後10%または12.5%の追加関税を課す方針が示された16(第2-1-28表)。
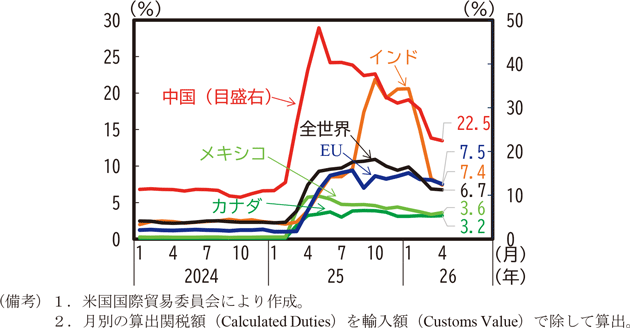
依然として米国の通商政策の動向を注視する必要があるものの、IEEPAに基づく一連の措置が失効したことにより、それまで各国より高い追加関税率が課されていた中国等については結果的に関税率が低下することとなった。その結果、米国が輸入全体に対して課している実効関税率については、2025年4月の相互関税発動以降10%前後で推移していたものの、2026年4月には6.7%まで低下した(第2-1-29図)。
Box.IEEPA関税の還付をめぐる動向
IEEPAに基づく関税措置をめぐる訴訟では、原告の企業側からこれまで徴収した関税を還付することが要求されていたものの、最高裁の違法判決では還付命令が直ちに下されなかった。違法徴収分の関税(以下「IEEPA関税」という。)は総額1,660億ドル(約25兆円)と相当なものとなっており、還付をめぐっては違法判決が下されても政権側が自動的に返還手続きを進めるか明らかでなかったため、最高裁判決前から既に日本企業を含めた1,000社以上の企業から米国政府に対して関税還付を求める訴訟が相次いでいた(図1)。
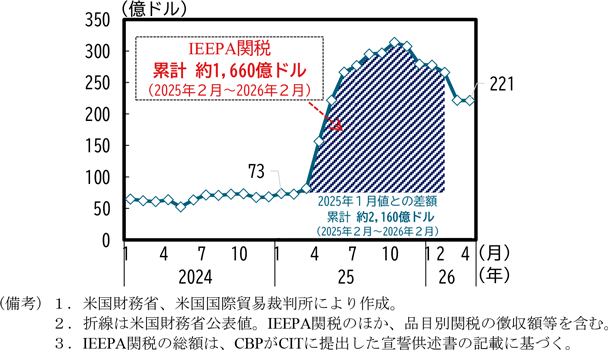
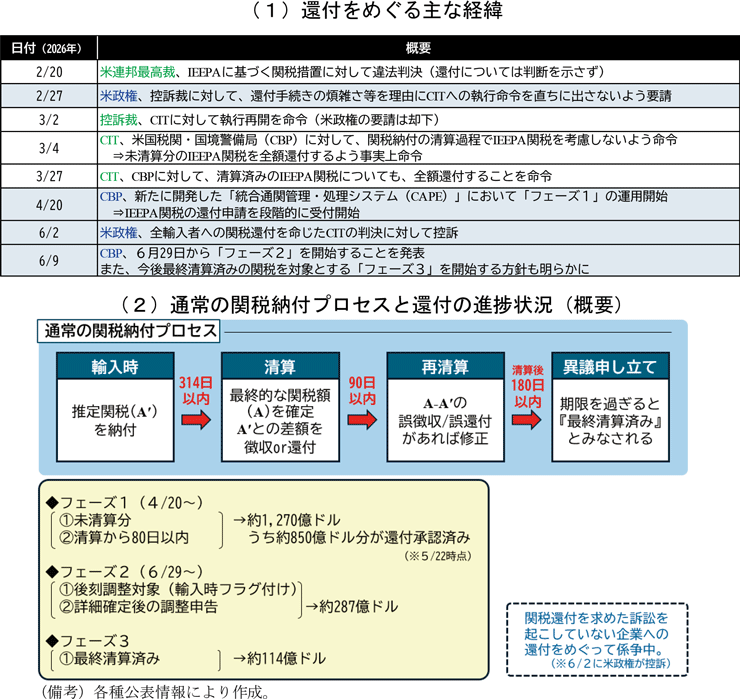
企業への還付が順次開始されている。最高裁判決後、当初は米国政府が還付手続きの煩雑さ等を理由に執行命令を猶予するよう米連邦巡回区控訴裁判所(以下「控訴裁」という。)に要請していたものの、控訴裁がこれを却下し、米国国際貿易裁判所(CIT)に執行再開を指示したことで、CITがIEEPA関税の還付を事実上命じるに至った。これを受けて、政府側も還付プロセスを進めることとなり、4月20日には還付処理に特化した「統合通関管理・処理システム」の運用が開始されるに至った(図2(1))。
4月から開始された還付プロセスは「フェーズ1」とされており、未清算または清算後80日以内の輸入申告が対象とされている。当該フェーズで対象となる還付金額は約1,270億ドルとされており、そのうち還付が認められた金額はシステムの運用開始から約1か月となる5月22日時点で既に約850億ドルに達したとされている。
加えて、6月29日からは「フェーズ2」として、輸入時に最終的な取引価格等が不明であるため後刻調整すべくフラグ付けされた輸入申告と、詳細が確定した後に行われる調整申告分を対象とした還付プロセスが開始されることが発表されている。さらに、既に最終清算済みとなった関税分についても、「フェーズ3」として今後還付手続きの対象とする方針が明らかにされている。両フェーズに該当する関税額としては、それぞれ「フェーズ2」が約287億ドル、「フェーズ3」が約114億ドルとされており、計3フェーズを通してIEEPA関税の大半が還付されることが見込まれる(図2(2))。
こうしてIEEPA関税の還付は着実に進んでいる一方、政権側は6月2日、全ての輸入者に対してIEEPA関税を還付するよう命じたCITの判決に控訴した。還付対象は訴訟を起こした輸入者に限定されるべきと主張しており、全額還付に消極的な姿勢を示している。なお、5月7日には、IEEPA関税の代替として発動された122条に基づく関税措置についても下級審であるCITにおいて違法判決が下され、翌日にも政権側は控訴した17。
Box.米国・メキシコ・カナダ協定(USMCA)をめぐる動向
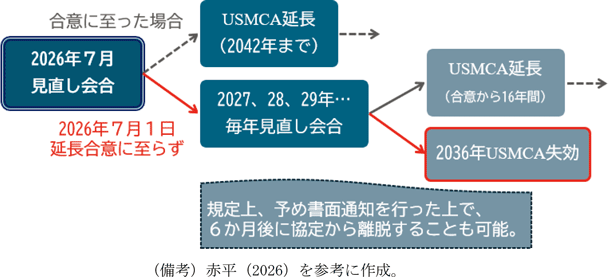
1994年に発効した北米自由貿易協定(NAFTA)の後継として2020年7月1日に発効した米国・メキシコ・カナダ協定(USMCA)は、発効6年目となる本年7月に大きな分岐点を迎えることとなった。USMCAは条文上、発効から16年(2036年)で自動的に失効することとされているが、発効から6年目に当たる2026年に共同見直し(Joint Review)を行い、3か国間で協定の継続に合意した場合、合意時点から起算して更に16年間延長されることとなっている。一方で合意に至らなかった場合、翌年以降毎年見直し会合が実施されることとなるが、こうした事態に陥ると協定の中長期的な存続に対する不確実性が高まることから、北米においてUSMCAを前提にサプライチェーンを構築している企業の事業計画や投資判断に相当な影響が及び得る(図1)。
USMCAの共同見直しに向けて、米国ではUSTRのグリア代表が2025年12月の議会報告において、「USMCAは、非市場経済国からの投資や過剰生産品の輸入に対処するよう設計されていない。」との見解を示し、こうした重大な欠陥が解決可能な場合に限り延長を勧告する方針を明らかにした。USTRが2026年3月に公表した「2026年通商政策アジェンダ」においても、重点分野の一つとして「USMCAの見直し」を掲げ、両国との貿易赤字を指摘した上で見直しに係るこれまでの立場を改めて示していた。
見直しに向けた交渉状況をみると、米国とメキシコ間では5月27日から交渉が開始され、7月下旬まで計3回に渡って交渉が続くこととされており、一定の進展がみられている。一方で、カナダについては2025年に発動された米国の追加関税措置に対して報復措置をとったことから通商関係が悪化したこともあり、両国間でUSMCAをめぐる正式な協議は本稿執筆時点ではまだ開始されていない。
メキシコとの交渉においては、原産地規則の強化が主な争点となっている。例えば完成車について、現行の規定では特恵関税の適用条件として満たすべき域内付加価値基準(RVC)が75%と定められているところ、米国側はこれを82%まで引き上げた上で、うち50%は米国分が占めることを提案した。製造業の国内回帰やサプライチェーンの強化、非市場経済国から迂回輸出された部品が生産工程において用いられることなどを懸念していることが背景にある。
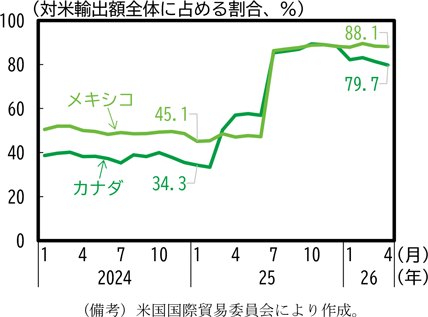
7月1日に開かれた見直し会合では3か国での合意に至らず、協定継続に向けた協議が続く状況にある。第二次トランプ政権の通商政策では、USMCAの原産地規則を満たす製品は例外的に追加関税措置の適用が減免されており、関税回避の一手段としてUSMCAの重要性が高まっている(図2)。また、USMCAの特恵関税は、日本を含む世界各国が米国・メキシコ・カナダに製造拠点を設けるインセンティブとなっており、既に進出済のグローバル企業のサプライチェーン戦略にも影響を与える重要な見直し交渉である。
(品目別関税では、医薬品への新たな措置等が発表。引き続き調査中の品目も)
品目別関税については、1962年通商拡大法232条に基づいており違法判決の対象外であったところ、その後も対象範囲の拡大が発表されたほか、依然として調査中の品目群もあり、引き続きその動向には留意を要する(第2-1-30表)。以下では、2026年2月以降に発表された新たな内容として、①医薬品関税の追加、②鉄鋼、アルミニウム、銅関税の修正について概要を整理する。
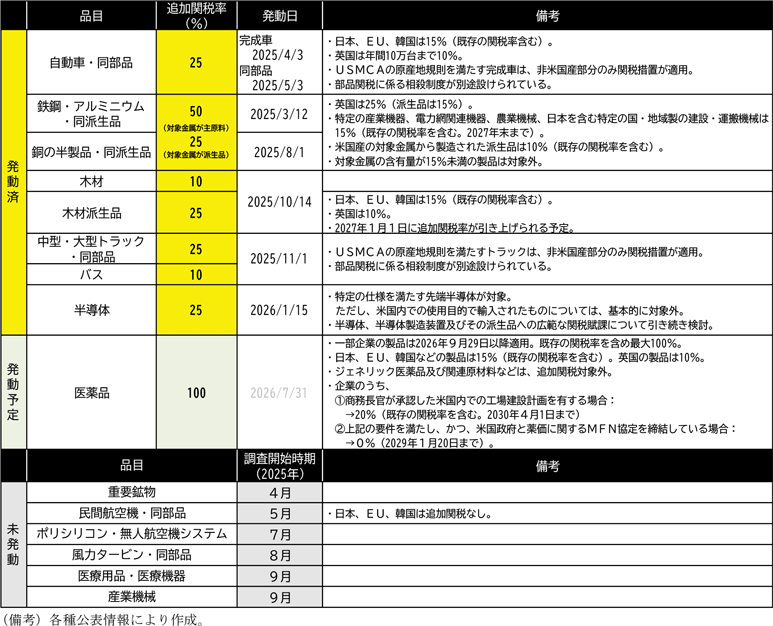
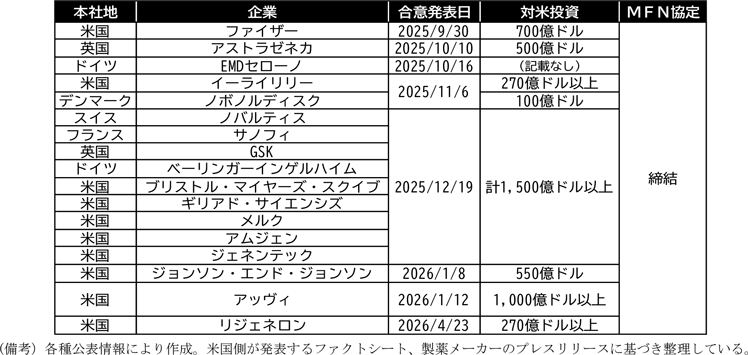
医薬品関税については、2026年4月2日に100%の追加関税を7月31日から課すことが大統領令で定められた。もっとも、医薬品関税については以下に述べる複数の緩和措置が講じられており、その影響は限定的と考えられる。第一に、米国での工場建設計画を有する企業や米国との薬価に関する最恵国待遇協定(MFN協定)を締結している企業については、時限付きで追加関税率が引き下げられることとなっている。この点については、既に各国の大手製薬メーカーが米国との間で合意に達しており、これらの企業の製品には追加関税率が課されない予定となっている(第2-1-31表)。第二に、米国の通商政策をめぐって2025年に各国・地域と米国間で交渉が行われた結果、日本、EU、韓国等に対しては医薬品関税を発動した場合に最恵国待遇をとるよう合意が交わされていたところ、実際にこれらの国に対する追加関税率は15%(既存の関税率を含む)と設定された。第三に、ジェネリック医薬品は追加関税の対象外とされている。こうした各種の緩和措置や米国と大手製薬メーカーとの合意状況を踏まえれば、医薬品関税の発動によって対象製品の対米輸出が大幅に減少する可能性は低いと考えられる。
鉄鋼、アルミニウム、銅関税については、2026年4月2日及び6月1日に相次いで修正が発表された。主な変更点としては、①課税方法の変更、②特定品目に対する軽減税率の設定、③追加関税対象品目の一部削除が挙げられる。概要を順に追うと、①について、従来は対象金属の含有量に基づき課税されていたところ、課税対象が輸入申告価格全体に変更された。②については、特定の産業機器や電力機器を対象に、2027年末までの時限付きで追加関税率が15%(既存の関税率を含む)に引き下げられることとなった。③については、対象金属が総重量に占める割合が15%未満の品目は追加関税の対象外となったほか、使用されている対象金属の大半が米国産である製品については追加関税率が10%に軽減されることとなった。
このように、品目別関税については対象品目の拡大が引き続きみられる一方で、関税引上げによる物価上昇といった米国内への影響も踏まえ、一定の緩和措置を設けるよう軌道修正する動きもみられている。
(旺盛なAI関連需要や追加関税率の緩和を背景に、貿易赤字は縮小せず)
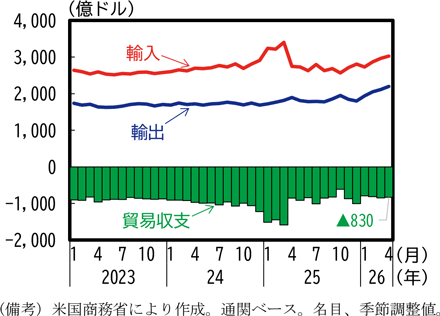
米国の通商政策の主な所期目標は、拡大傾向にあった貿易赤字を是正することにあった。しかしながら、貿易収支の動向をみると、貿易赤字が縮小する姿はみられない(第2-1-32図)。
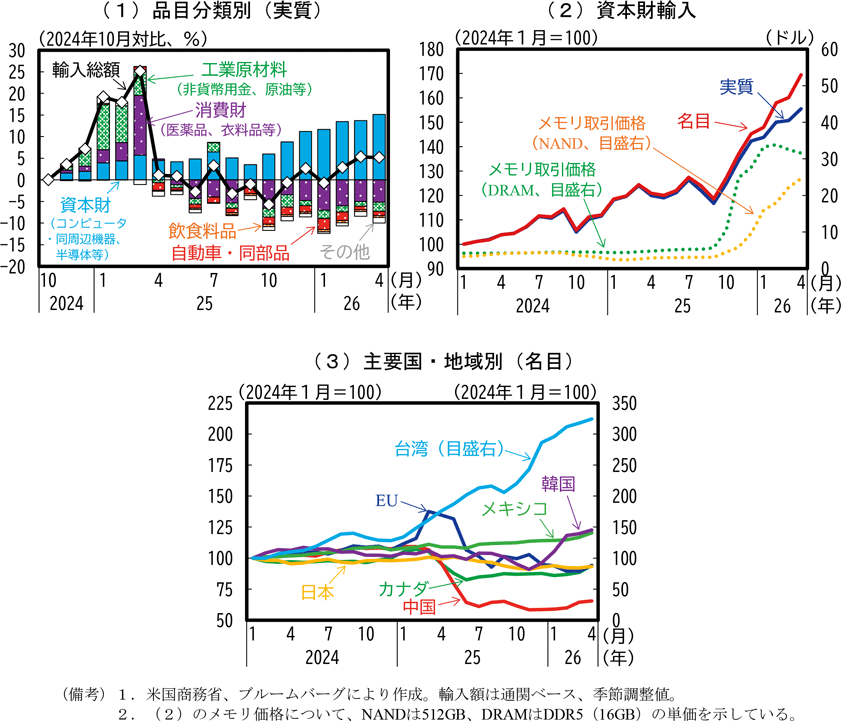
財貿易の具体的な動向について確認すると、まず輸入に関しては、旺盛なAI関連需要を背景にコンピュータ・同附属装置や半導体などの資本財が引き続きけん引役となった。このほか、2025年4月の相互関税及び自動車関税の発動以降に減少していた消費財や自動車・同部品の輸入量について、2026年は持ち直し傾向にあることも輸入全体の増加を支えている(第2-1-33図(1)、(2))。主要国・地域別にみると、情報通信機器や半導体の製造拠点が集積する台湾や韓国からの輸入増が著しい一方、関税引上げを経て輸入額が大きく減少した中国やカナダについては低位で推移している(第2-1-33図(3))。
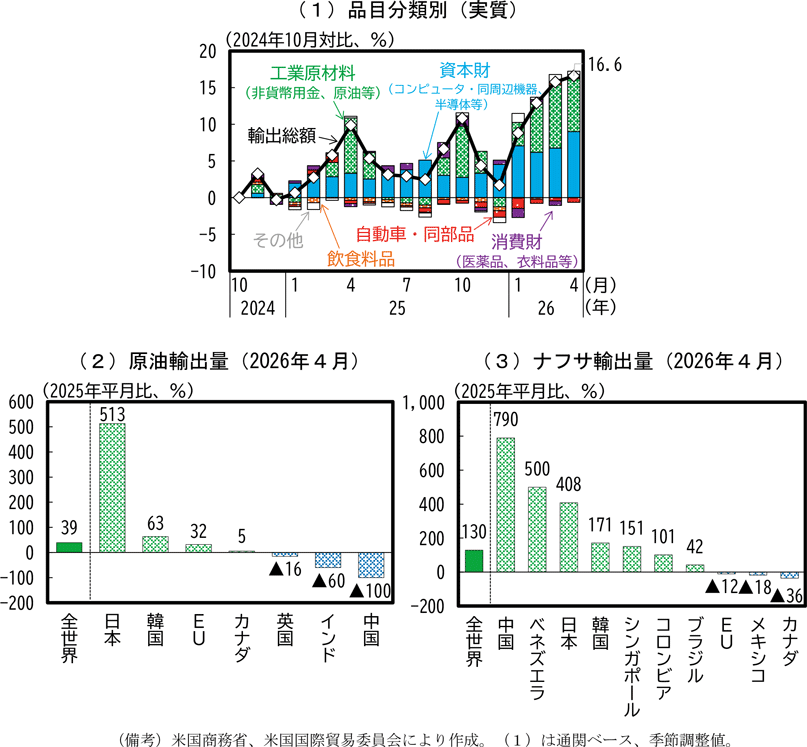
次に輸出の動向をみると、輸入と同様資本財貿易が活発化する中で、2026年に入ってから輸出が増加基調に転じた(第2-1-34図(1))。また、工業原材料については、2025年から非貨幣用金の輸出の変動が激しい中、第1章で詳述したとおり中東情勢を受けてアジア諸国を中心に原油の代替調達先を確保する動きが活発化したことから、米国からの原油輸出が日本向けを中心に増加したほか、関連して例えばナフサについても輸出が増加した18(第2-1-34図(2)、(3))。
Box.中東情勢を経て石油掘削の拡大方針(Drill, Baby, Drill)は変化するか
第二次トランプ政権では、バイデン前政権下で推進されていた脱炭素化を中心とするエネルギー・環境政策を大幅に見直し、国産化石燃料の増産及びその輸出拡大を進める方針へと政策転換を行った。トランプ大統領は2024年の大統領選時に「Drill, Baby, Drill」(掘って、掘って、掘りまくれ。)をスローガンとしていた。不安定な中東情勢は米国のエネルギー産業にとって追い風となる可能性がある。
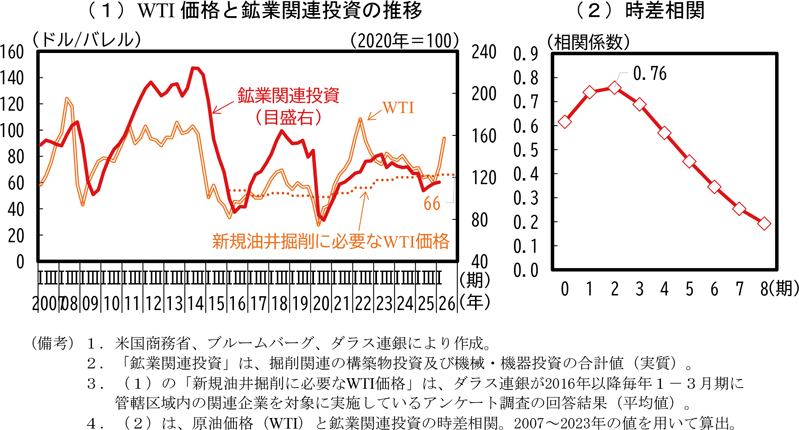
トランプ大統領は2025年1月20日の就任以降、複数のエネルギー関連の大統領令に署名し、化石燃料の増産に向けた規制緩和などを進めてきた19。しかしながら、原油価格は下落基調が続き、新規油井掘削に必要な採算価格(WTI価格で1バレル60ドル台半ばとされる。)を下回ることが多かったこともあり、関連投資の増加はみられなかった(図1)。
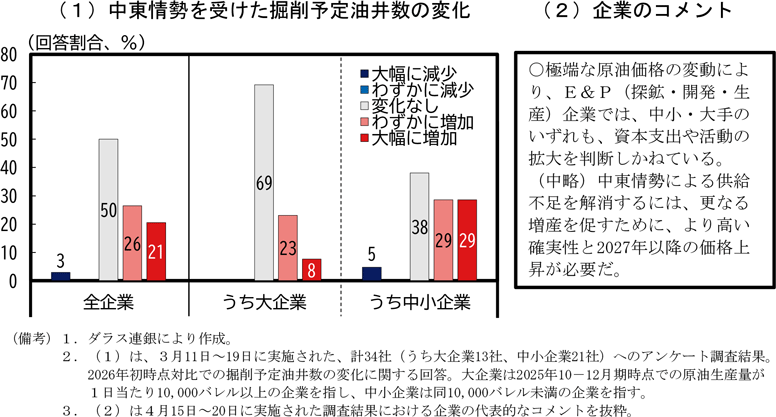
今般の中東情勢の影響で原油価格は一時的に高騰したが、それをもって直ちに投資が増加するとは考え難い。ダラス連銀が中東情勢緊迫化後の3月中旬に化石燃料の主要生産地であるテキサス州を始めとする管轄区域内の企業に対してアンケート調査を実施したところ、2026年当初対比でみた同年の掘削予定油井数の変化については「変化なし」と答えた企業が最も多かった(図2(1))。また、同様の調査が4月中旬にも実施されたところ、企業のコメントをみると、今後の不確実性が高いことから依然として増産には様子見姿勢であることが確認された(図2(2))。
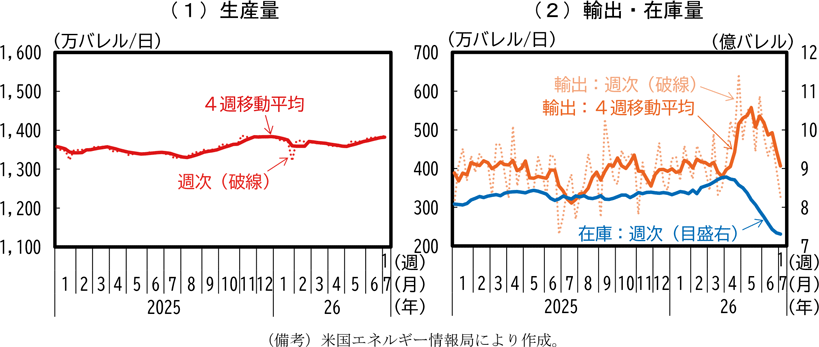
実際に原油の生産動向をみても大幅な増産に踏み切られた様子は確認されない(図3(1))。他方、日本を含めた各国が中東地域以外からの原油の代替調達を進めた中で、4月後半以降にかけて米国からの原油の輸出量は増加し、それに伴って在庫が取り崩されていることが分かる(図3(2))。不安定な中東情勢は、むしろこうした経済安全保障の観点から、米国の石油掘削企業への世界的な需要を高める可能性があると考えられる。
(まとめ)
本節では2026年前半を中心に米国の景気動向を概観した。中東情勢を受けた物価上昇という逆風下にありながらも、米国における景気の拡大基調は底堅い。その主因には、AI関連需要の高まりによる投資増があり、当面は企業の旺盛な投資意欲や堅調な企業収益を背景に、AI関連投資が経済成長をけん引することが期待される。また、家計部門においてもAI関連銘柄がけん引する株高は高所得層を中心に消費を下支えする要素となるものの、他方で低中所得層では生活関連費の上昇ないし所得環境の悪化を受けて家計がひっ迫しており、今後マクロでみた消費の増勢が継続するかどうかは不透明である。米国では経済成長におけるAI需要への依存度が総じて高まりつつあり、今後のAI需要の動向如何によって景気動向が大きく左右され得る構造となっている点には留意する必要がある。
○「米国のエネルギーの解放」(2025年1月20日発表)
…各省庁に対して、国内でのエネルギー資源開発に対して過度な負担を課している既存の取組がないかどうか速やかに精査した上で、該当する取組があった場合には可及的速やかに撤回ないし改定するよう指示。
○「国家エネルギー緊急事態宣言」(2025年1月20日発表)
…米国のエネルギー生産・輸送・生成・発電が不十分であることを米国経済、国家安全保障及び外交政策上の異例かつ重大な脅威とし、国家緊急事態を宣言。各省庁に対して、緊急事態時の合法的権限等を特定した上で、エネルギーインフラ供給の迅速化等に活用するよう指示。