第1章 中東情勢を受けた世界経済動向と各国の政策対応(第3節)
第3節 主要国・地域の金融政策の転換38
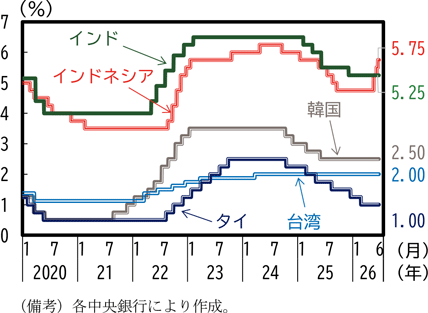
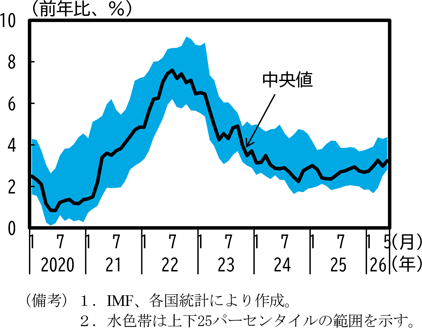
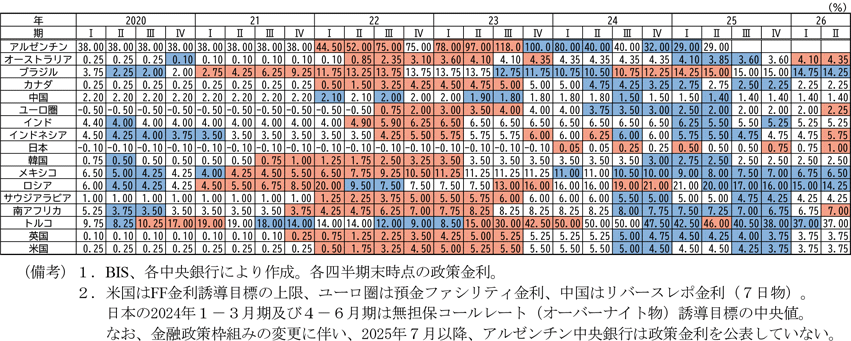
第1節でみたように、主要国・地域では原油価格等の高騰を受けて物価上昇圧力が高まっている。近年のG20諸国における消費者物価と金融政策の動向を振り返ると、感染症の拡大を経て、2021年頃から消費者物価上昇率が高まり、これに伴って多くの中央銀行は政策金利の引上げを行った(第1-3-1図、第1-3-2表)。その後、2024年前後から物価上昇率に落ち着きがみられてきたこともあり、多くの中央銀行は2025年にかけて景気中立的な金利水準に向けた利下げを行ってきた。2026年に入ると、中東情勢の影響等により物価上昇の兆しがみられる中、再び利上げに転じる動きもみられるようになった。
本節では、近年の主要中央銀行の金融政策を振り返った上で、今般のエネルギー価格上昇を受けた各中央銀行の対応を概観する。
1.連邦準備制度理事会(FRB)
本項では米国における金融政策の近年の動向について、(1)伝統的金融政策(政策金利の調整)、(2)非伝統的金融政策(量的政策)に分けて整理する。また、2026年5月にFRB議長に就任したケビン・ウォーシュ氏率いる新たなFRB体制での金融政策を展望する。
(利下げサイクルは一服、政策金利は中立圏で先行きの方向感を探る展開)
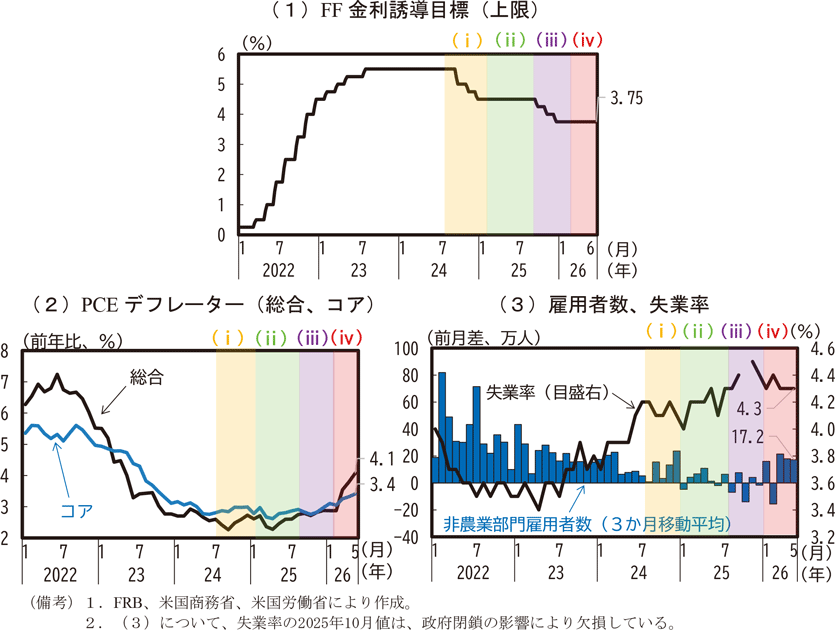
2024年以降の政策金利の動向について、(ⅰ)2024年後半、(ⅱ)2025年前半、(ⅲ)2025年後半、(ⅳ)2026年以降、に分けて整理する。第1-3-3図で政策金利及び関連指標の推移を示しており、(ⅰ)~(ⅳ)の網掛け範囲が各時期に対応する。
(ⅰ)2024年後半:1%ポイントの利下げ
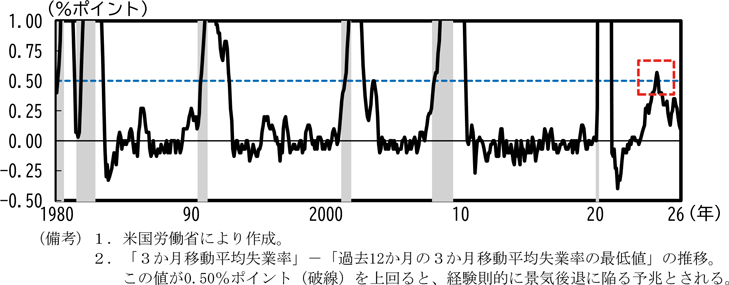
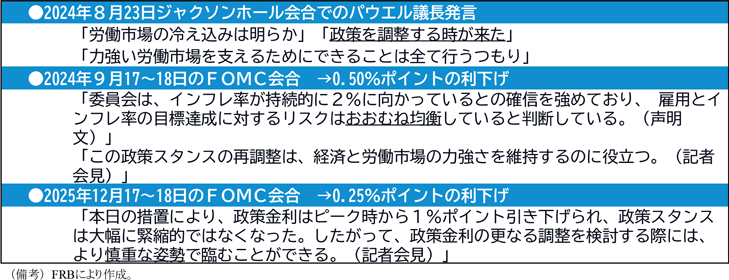
2023年以降、感染症収束後の経済活動再開で急騰したインフレ率を抑制するため、5%を超える高金利による引締めが維持されていた。その結果、2023年初に6%近くあったインフレ率は、2024年に3%前後にまで低下し、一方で労働市場には軟化の兆候がみられ始めた。失業率は歴史的にみて低水準ながらも、2024年6月には約2年半ぶりに4%台に到達し、景気後退シグナルを示すとされるサームルールは同年7~9月に景気後退の予兆を示唆した(第1-3-4図)。こうして、物価安定と最大雇用の両立を使命とするFRBのリスクバランスは、インフレ偏重からおおむね均衡する姿へと変化した。同年8月に開かれたジャクソンホール会議では、パウエル議長が「政策を調整する時が来た」と述べ、利下げサイクルへの突入を示唆する内容の発信がなされた(第1-3-5表)。
そして、同年9月に行われた連邦公開市場委員会(以下「FOMC」という。)で、通常の2倍の利下げ幅となる0.50%ポイントの利下げが実施された。その後の10月、12月の会合においてもそれぞれ0.25%ポイントの利下げが続き、3会合で計1.00%ポイント引き下げられた結果、FF金利の誘導目標範囲は4.25~4.50%となった。
(ⅱ)2025年前半:先行き不確実性の高まりから据置き
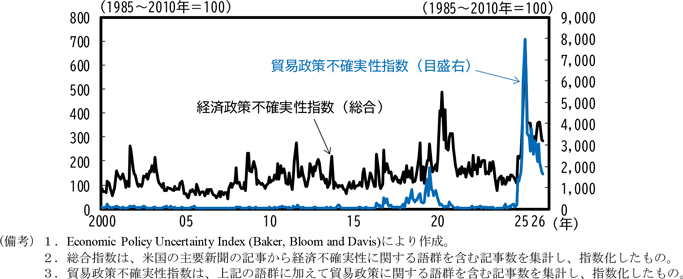
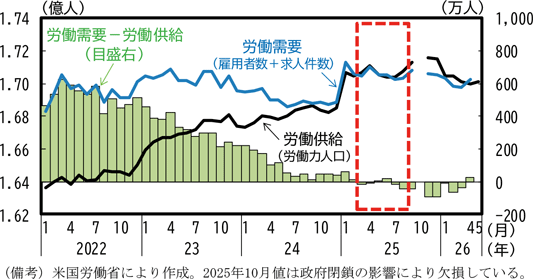
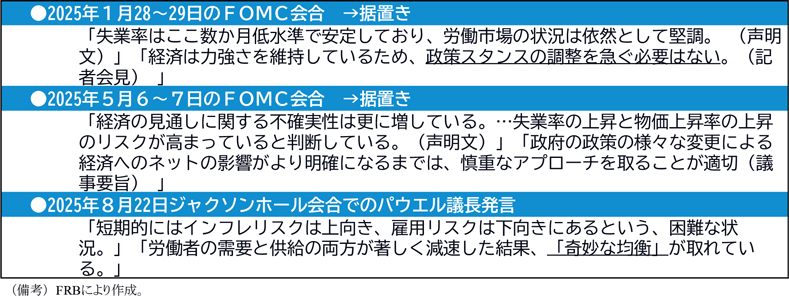
2025年1月に第二次トランプ政権が発足し、関税引上げ政策や移民の流入抑制策を始め経済活動を制限しかねない経済政策が打ち出されたことにより、経済の先行き不確実性が高まった(第1-3-6図)。物価面では、特に追加関税措置による影響の程度や発現時期を見極める必要に迫られ、FRBは慎重なアプローチを強いられる状況となった。一方、労働市場では、移民政策の厳格化により労働供給が減少する一方で、労働需要も減速した(第1-3-7図)。結果として、失業率は大幅に上昇することなく自然失業率(約4.2%39)付近を上下することとなった。2025年8月のジャクソンホール会議にてパウエル議長はこの状況を「奇妙な均衡」と表現した(第1-3-8表)。このように、インフレリスクは上振れ、雇用リスクは下振れが意識されるものの、この期間にFRBは利下げを急ぐ環境になく、政策金利は4.25~4.50%のレンジが維持された。
(ⅲ)2025年後半:0.75%ポイントの利下げ
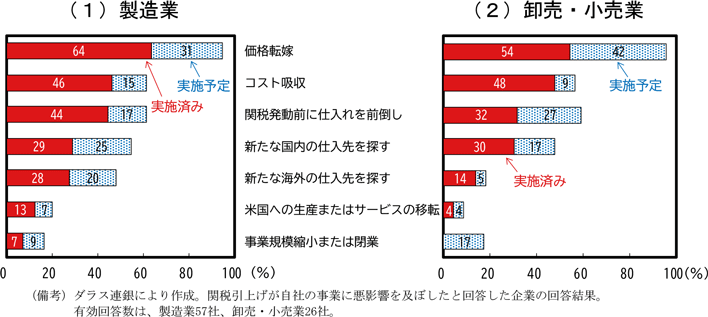
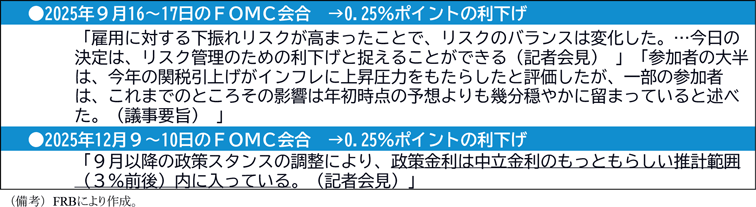
先行きの不確実性が広がる中で、2025年後半にかけても企業の労働需要は減速し、失業者1人当たりの求人件数は1倍を下回る状況が続いた。一方、物価動向については、米国企業が関税引上げによるコスト上昇を、自社内での吸収、関税発動前の在庫積み増し、サプライチェーンの変更等で対応したことにより、関税引上げの消費者物価への影響は依然として限定的であった(第1-3-9図)。こうした中、雇用の一段の下振れリスクを回避するため、FRBは9月、10月、12月の3会合連続で0.25%ポイントの利下げを実施した。こうして政策金利の誘導目標範囲は3.50~3.75%となり、中立金利のもっともらしい推計範囲内に入ったとされた40(第1-3-10表)。
(ⅳ)2026年以降:中東情勢の激化を受け、利上げも選択肢になり得る状況へ
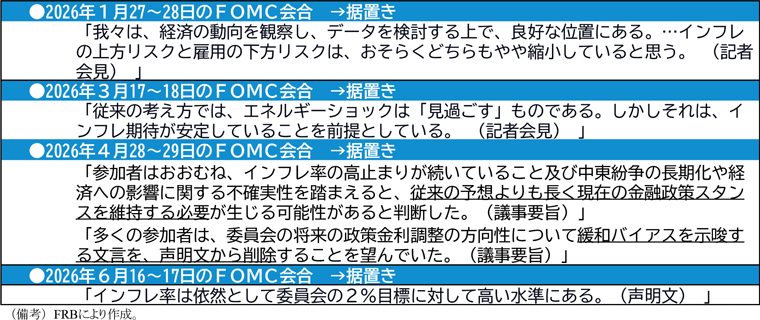
2026年に入り、FF金利は景気を刺激も抑制もしない中立的な水準の推計範囲に入ったことで、FRBは今後得られる経済データを基に政策判断をするに当たって良好な位置にあると評価した(第1-3-11表)。労働市場については、失業率の上振れや雇用者数の著しい減少は回避され、安定化の兆候がみられた。一方、物価動向については、関税によるコスト増加を消費者物価へ転嫁する動きが2026年1-3月期にピークを迎えたと推定されているところ41、インフレ率は3%前後で高止まりが続いた。そのため、再びFRBは様子見姿勢に移行し、本稿執筆時点の7月時点においても政策金利水準は据え置かれている。
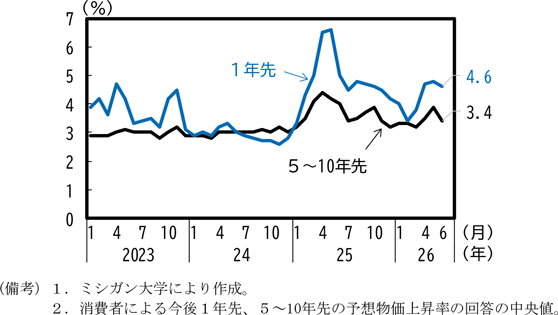
足元の金融政策の方向性を定める上で重要な要素となっているのが中東情勢である。世界的なエネルギー価格の上昇により、2026年5月にPCEデフレーターは前年比4.1%、コアPCEデフレーターは同3.4%へ上昇した。また、期待インフレ率についても、短期(1年先)に加えて、FRBが4月のFOMCでもなお「アンカーされている」との認識を示してきた長期(5-10年先)についても、6月時点では中東情勢前と比べて高い状況が続いている(第1-3-12図)。
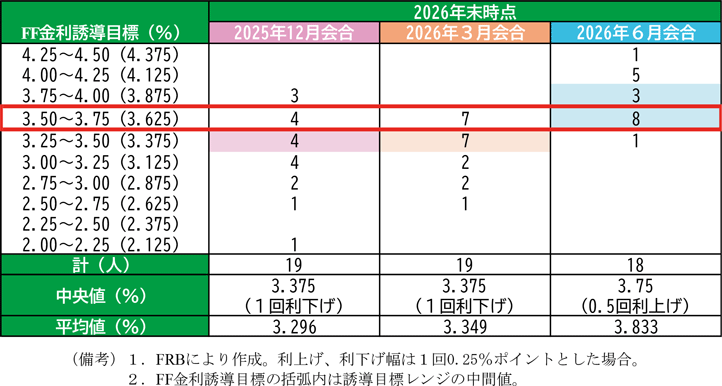
こうした状況の中、2026年6月FOMCでは声明文の緩和バイアス42を示唆する文言が削除されたことに加え、四半期経済見通し(Summary of Economic projections)における2026年末時点の政策金利見通し(ドット・チャート)は利上げ方向に修正され、中央値は1回利下げから0.5回利上げ見通しへと転じた(第1-3-13表)。
ドット・チャートに表れているとおりFRB内で見解は分かれており、金融政策の先行きは不透明ではあるものの、次の政策対応が利上げになることで金融環境がより引締め的になる可能性は相応に高まっている状況にある。
(QTは終了し、バランスシート政策は準備預金管理の局面へ)
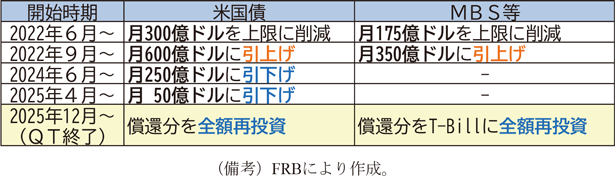
2022年以降に政策金利が引き上げられて金融引締めの度合いが調整されると同時に、量的政策の転換、つまり量的引締め政策(QT)も進められた(第1-3-14表)。以下では、近年における量的政策の主な変遷について整理する。
(ⅰ)QTの開始と縮小
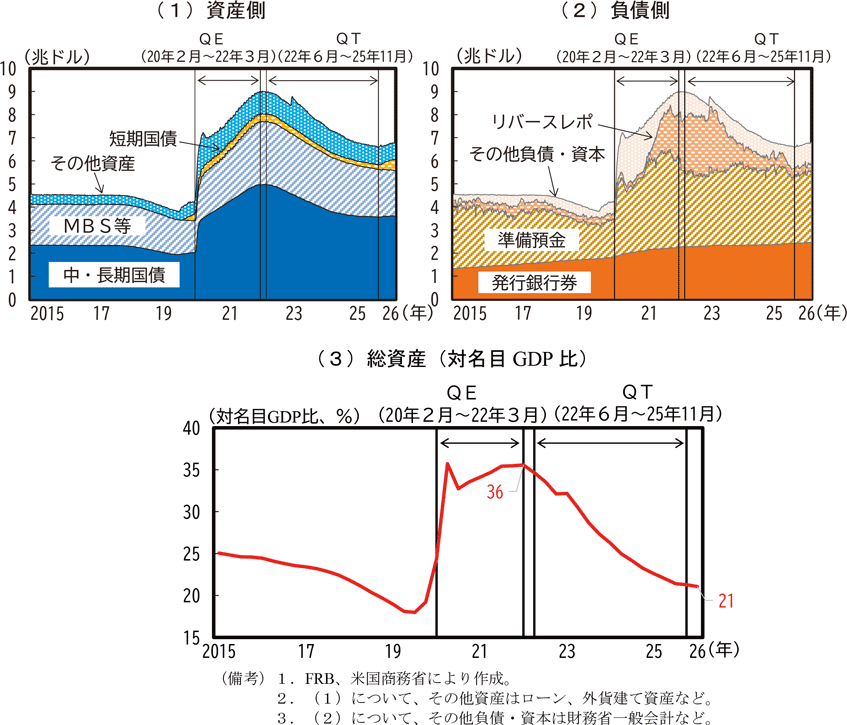
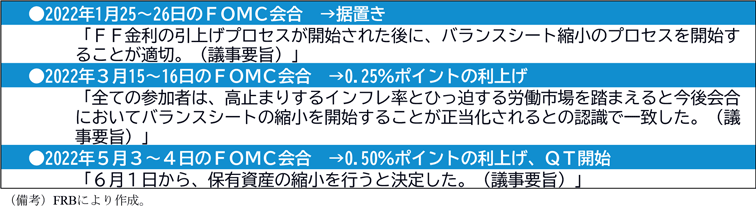
2020年から2022年3月まで、感染症対応でFRBによる量的緩和政策(QE)が進められたことで、FRBのバランスシートの規模は4兆ドルから9兆ドル近くまで拡大し、対名目GDP比で36%まで拡大した(第1-3-15図)。金融緩和状況からの回帰のため、政策金利の引上げ(2022年3月)に続き、同年6月に保有資産の圧縮(QT)が開始された(第1-3-16表)。
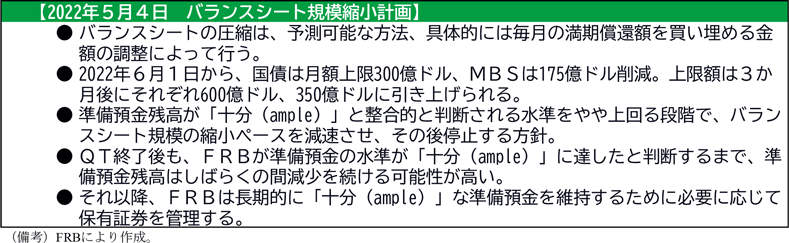
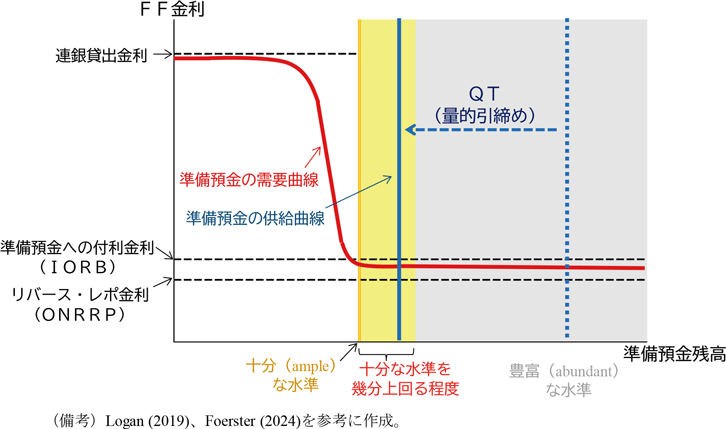
QT開始に当たって予め示されたバランスシート規模縮小計画では、QTの終了時期について、「準備預金残高が十分(ample)と整合的に判断される水準をやや上回る段階で、バランスシート規模の縮小ペースを減速させ、その後停止する方針」と示された(第1-3-17表)。これについて、準備預金の需要供給曲線を用いながら図解する(第1-3-18図)。2年にわたるQEにより、準備預金残高は1.7兆ドルから一時4.3兆ドルにまで増加し豊富(abundant)な水準に達していた。ここからQTを通じて準備預金残高を減らす方向にシフトさせるものの、資金需給のひっ迫が起こると2019年9月の局面のように短期金利の急騰を招くおそれがあることから、十分な水準を幾分上回る程度(黄塗部分)に達した時点でQTが終了する方針とされた43。ここで、黄塗部分の状態では、FF金利は準備預金への付利金利(以下「IORB44」という。)とリバース・レポ金利(以下「ONRRP45」という。)の間で安定的に推移することとなり、FRBは準備預金の量を日々調整することなく、管理金利(IORB、ONRRP)の設定によって短期金利を制御できる。
(ⅱ)QTの終了とRMPsの開始
QT開始以降、保有する債券(米国債、MBS等46)の元本償還分について再投資額を抑制することで、毎月一定額の保有資産の削減が進められてきた。その削減ペースは2024年6月以降段階的に縮小されながらもQTは継続され、2025年10月のFOMC会合時点で、総資産はQT開始時点の約9兆ドルから約6.6兆ドルまで減少した47。これに伴い負債側では、感染症拡大後にQEが採られる中で短期の安全な資金運用先として選好され急増していたリバース・レポ残高が大きく減少した。このようにFRBの保有資産の削減が進む中、準備預金残高はQT開始後もしばらくは3.3兆ドル程度でおおむね横ばいで推移していたものの、2025年後半にかけては3兆ドルを下回る局面が増えていた(第1-3-19図)。対名目GDP比でみると、QT開始時の23%から11~12%程度まで低下しており、短期金利が急騰した2019年9月とほぼ同じ水準となった。
2025年後半の短期金融市場の動向に目を向けると、秋以降、それまで横ばいで推移していた実効FF金利48にわずかな上昇がみられるようになり、担保付翌日物調達金利(以下「SOFR49」という。)はFF金利誘導目標範囲を上回る局面が観測された(第1-3-20図)。これは、短期の資金需給が再びひっ迫し始めている可能性を示唆するものである。
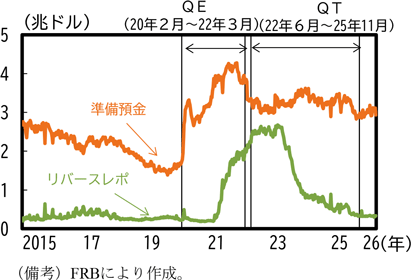
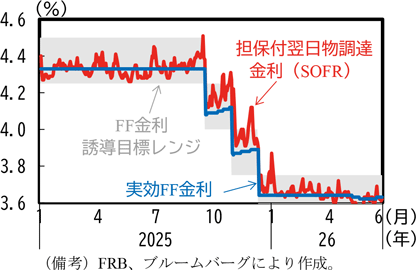
こうした状況を踏まえ、FRBは準備預金残高が前述の「十分(ample)な水準を幾分上回る程度」に達した兆候が明確に現れていると判断し、約3年半にわたって実施されたQTの終了を決定した(第1-3-21表)。
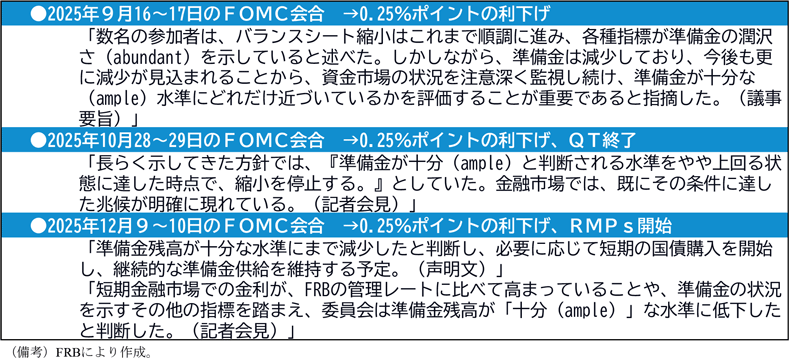
もっとも、QT終了後も短期金利の上昇圧力は残存していた。資金需給のひっ迫が深刻化し短期金利が急騰すれば、金融機関が資金を調達できないとの思惑から金融システムの信用不安につながりかねない。そこで、FRBは「十分な(ample)」準備金の供給を長期にわたって維持するため、短期国債の買入れ政策(以下「RMPs50」という。)を開始することを、2025年12月のFOMCで決定した。これは、短期金融市場の流動性を安定させることを目的とした措置であり、FRBは景気刺激を目的とするQEとは別物であるとしている51。本稿執筆時点では、準備預金残高は3兆ドル前後で安定しており、短期金利の急騰もみられなくなっている。
RMPsは、準備預金を十分な水準に維持するための技術的な買入れであると同時に、FRBの国債ポートフォリオの年限構成にも影響を及ぼしている。
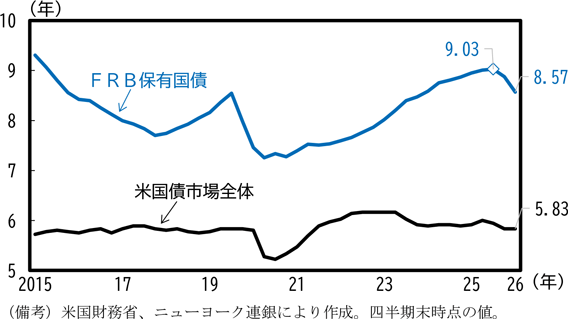
FRBの保有国債は、世界金融危機後及び感染症拡大期以後のQEを通じて中長期債に偏ってきたため、加重平均残存年限は米国債市場全体を大きく上回っている(第1-3-22図)。2025年12月から開始されたRMPsでは、買入れ対象が短期国債とされているため、一時9年超となっていた加重平均残存年限は、2026年1-3月期には8.57年まで低下した。
一方、米国債市場全体の平均残存年限はおおむね6年程度で推移しているが、2026年1-3月期では短期国債の発行増加によりやや低下している。FRB保有国債の平均残存年限の低下幅の方が相対的に大きいため、FRB保有国債の方がなお水準は高いものの、両者のかい離は徐々に縮小しつつある。
こうした年限構成の修正は、FRBのバランスシート政策上でも重要とされている。FRBが国債市場の特定年限に過度な影響を与えることを避け、かつ、将来のバランスシート運営における選択肢を確保するという観点から、FRB内では、QEによって長期化した国債ポートフォリオを、長期的には米国債市場全体の発行・残高構成により近い形へ戻すことが望ましいとの議論がなされている52。こうした点も踏まえると、RMPsは短期金融市場の安定を目的とする措置であると同時に、FRBの国債ポートフォリオをより中立的な年限構成に近づける一歩とも位置付けられる。
(ウォーシュ新FRB議長の下での金融政策)
2026年5月22日、ケビン・ウォーシュ氏が第17代FRB議長に就任した。以下では、ウォーシュ新議長が思案する金融政策の改革と展望について、就任前の発信内容、就任直前の上院公聴会、そして初めて議長として臨んだ6月FOMCの順に整理・考察する。
まず、ウォーシュ氏の金融政策に係る就任以前の主な発信内容をまとめると、(a)政策金利の引下げ、(b)バランスシート縮小、(c)金融規制の改革の3点が挙げられる。
各項目について整理すると、(a)政策金利の引下げについて、ウォーシュ氏は2026年1月にFRB議長候補として指名される以前、積極的な利下げを推進すべきと主張していた。その背景として、同氏はAIの普及拡大による生産性向上が物価上昇を抑制するため、高成長・低インフレを実現することができるとの見解を示している。
(b)バランスシート縮小について、元々ウォーシュ氏は2006~2011年のFRB理事在任時、世界金融危機が沈静した後の2011年にFRBが講じた追加的な量的緩和措置(QE2)に反対する立場を示し、FRB理事を辞任した経緯がある。2025年4月のIMFでの講演会では当時を振り返って、「QE2による国債の追加購入が、FRBを財政政策という厄介な政治的業務に巻き込むのではと大いに懸念した。」と発言しており、FRBによる国債購入が財政ファイナンスと広く認識される事への強い警戒感を示していた。また、2025年11月のウォール・ストリート・ジャーナルへの寄稿では、インフレは景気過熱ではなく、過度な政府支出や過剰な資金供給が引き起こすものだとの認識を示し、膨張したバランスシートを縮小することで、(a)の追加利下げの余地が生まれる、との認識を示している。
(c)金融規制の改革については、2025年11月のウォール・ストリート・ジャーナルへの寄稿では、金融安定性を保持しつつ国内の信用供与の拡大を実現するため、適切な金融規制・監督制度の整備を推進する意向が示された。具体的には、2022~2023年の地方銀行破綻を招いた中小銀行への規制・監督制度を批判し、見直すことを提案した。また、国際的な銀行規制(バーゼル規制)から脱却し、米国独自の規制体制により、国内の融資を促進すべきとの考えも示された。
Box.バランスシート政策のトリレンマとウォーシュ体制下の金融規制改革
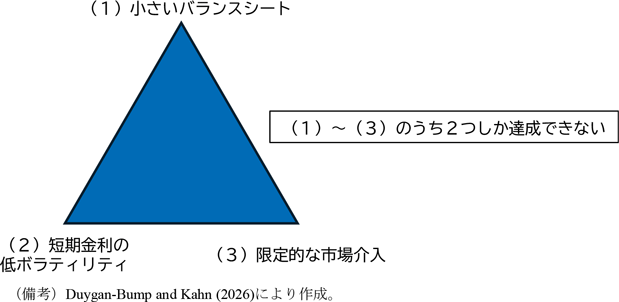
中央銀行のバランスシート政策にはトリレンマが存在し、(1)小さいバランスシート、(2)短期金利の低ボラティリティ、(3)(中央銀行による)限定的な市場介入のうち、準備預金の需要や供給に係る制約から、2つまでしか同時に実現しないとされている53(図1)。例えば、中央銀行のバランスシートが縮小することに伴い銀行の準備預金(流動性ニーズを満たすバッファ)が減少すると、短期金融市場がひっ迫し短期金利には上昇圧力がかかる。こうした圧力を相殺し短期金利のコントロールを維持するためには、中央銀行は頻繁に公開市場操作(オペ)等を行い、市場の資金需要に応じて準備預金の供給を調整する必要がある。
現在のFRBでは、十分(ample)な準備預金レジームをとることで短期金利の変動を抑えつつIORBやONRRPといった管理金利によって政策金利を誘導・安定させていることから、(1)を諦めて(2)と(3)を選択しているといえる。ウォーシュ氏の主張どおり(1)の小さいバランスシートを選択する場合、金利のボラティリティを受け入れる((2)を諦める)か、積極的に日々オペを実施して資金需給を制御する((3)を諦める)か、のどちらかを選択する必要がある54,55。前者は金融政策の波及経路の不安定化や予期せぬ資金調達ストレスを招くおそれがあり、後者は銀行間市場での自律的な金利決定機能や市場規律を損なうおそれや適切な準備預金量の評価を誤るとボラティリティをさらに増大させる可能性があり、いずれも安易に放棄することはできない。
その点で、前述の準備預金需要を低下させるような金融規制改革は、これらの問題をうまく解決できる可能性がある。現在、米国の銀行は流動性カバレッジ比率(LCR56)等の規制を遵守するため適格流動資産(HQLA57)を保有する必要があるが、準備預金は評価額の減額が不要であることや即時の決済に利用できること等から、国債や政府機関債等の有価証券よりも規制上・運用上の利便性が高いため、銀行は大量に準備預金を保有するメリットがある。そこで、規制変更によって準備預金の魅力を相対的に下げることができれば、準備預金残高を減らすことができる可能性があるといわれている58。これにより、FRBの市場への介入度を下げて市場での適切な価格形成を促すことができ、将来の危機時に再びQEを行う余地を確保することができるといった効果が期待される。
準備預金に余剰に手元流動性を保持しておく必要がなくなることで、金融機関の間で資金の融通が積極的になり、短期金利のボラティリティの上昇も抑制できる。ただし、このような金融規制改革はFRBだけでなく連邦預金保険公社(FDIC)、通貨監督庁(OCC)との合意形成が必要であり、制度的な時間コストが大きい。また、FRB内でも意見集約と同意に時間を要する可能性もある。
ウォーシュ新議長が就任前の主張を貫徹するには、インフレの沈静化という外部環境の好転と、FRB内外の合意形成という二つの条件が揃う必要がある。ただし、その実現は短期的には見込みにくく、改革の全体像が具体化するには相当の時間を要すると考えられる。
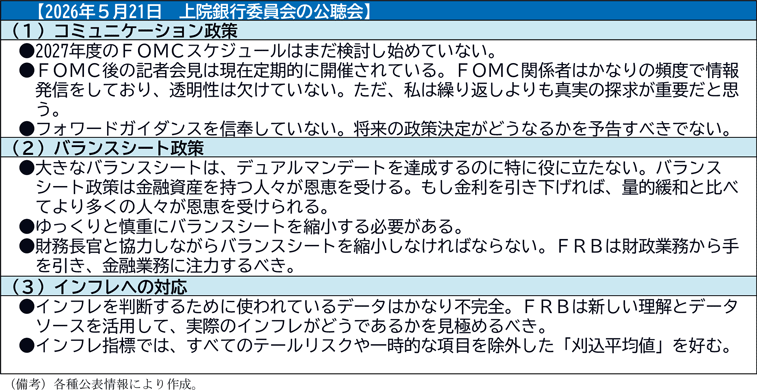
次に、就任直前の2026年4月21日に開催されたFRB議長承認のための上院銀行委員会公聴会で語られた改革方針を整理する(第1-3-23表)。ここでは、足元の経済情勢を踏まえたウォーシュ氏の運営構想が示されており、2025年以前の発信から細部に変化がみられる。重要な点は、(1)コミュニケーション政策、(2)バランスシート政策、(3)インフレへの対応、の3点に集約される。
まず、(1)コミュニケーション政策について、市場との対話の頻度や情報量の縮小を示唆する内容が示された。フォワードガイダンス(先行き指針)を明確にすることに否定的な姿勢を示し、2027年以降のFOMCの開催回数や記者会見の頻度、四半期経済見通しの公表を取り止めるのではないかとの憶測が広がった。
(2)バランスシート政策について、引き続きバランスシートの縮小の必要性を訴えたが、その実施は極めて慎重かつ段階的に行う必要があり、また財務省とも相談して国債の発行計画との整合を図るべきとの認識を示した。これは、市場への悪影響を念頭に置いた表現の調整とみられる。
(3)インフレへの対応については、AIによる生産性向上によってインフレが抑制され、利下げが可能になるとの主張が示されなかった点が特徴的であった。一方で、ウォーシュ氏はより基調的な物価上昇率を捉える必要性を強調した。インフレデータの改革に意欲を示し、中でも一時的な変動項目を除外した「刈込平均値59」を好むとの見解を示した。
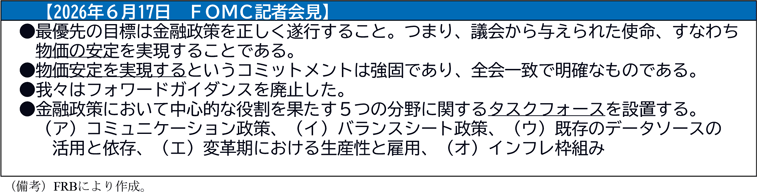
こうした改革志向の運営構想の下、初めて議長として臨んだ2026年6月FOMCでは、金融政策の先行きに関する具体的な示唆はほとんど示されなかった一方で、早速(1)のコミュニケーション改革が実行された(第1-3-24表)。具体的には、声明文からフォワードガイダンスを示す文章が削除される形で大幅に簡素化され、声明文の単語数は前回比で約6割減となった。また、ウォーシュ氏は四半期経済見通しへの予測値提出を見送った。FOMC後に毎回行われている記者会見についても、有用としつつも開く際には何か重要な発表がある状態にしておくべきとの考えを示した60。
加えて、金融政策の基本原則として物価安定へのコミットメントが繰り返し強調された。
また、体制転換を機に既存の実務の見直し、適切な形への改善を企図して5つの分野のタスクフォースの設置がアナウンスされた。これは前述の(1)~(3)の構想の具現化に向けた取組と位置付けることができる。2026年の秋頃からタスクフォースの調査結果が明らかになり始め、年内に大半あるいは全ての作業を完了する予定とされている。
2.欧州中央銀行(ECB)
本項ではユーロ圏における金融政策について、ECBの政策目的を踏まえた上で、伝統的金融政策(政策金利の調整)、非伝統的金融政策(量的政策)に分けて足元の動向について整理する。
(1)政策目的
まず、ECBの政策目的を整理する。ECBの金融政策は、欧州連合条約において、「物価安定の維持」を政策目的と定めた上で、物価安定の目的に反しない限りにおいて、欧州連合の全般的な経済政策(経済成長や雇用の増大等)を支援するとしている。第一義的な政策目的を物価安定の維持に限定している点において、FRBとは異なる。ECBでは、中長期的に2%の物価上昇率を目指すとする物価安定目標を掲げている。
また、ECBはユーロ圏において単一の金融政策を運営している一方で、複数の加盟国から構成される経済圏を対象としている点に特徴がある。単一の金融政策の下では、各加盟国の経済・財政状況が必ずしも一致しないことから、金融政策の波及効果が各国で異なる可能性がある。このため、各国間の金融環境のかい離により金融政策のユーロ圏全体への円滑な波及が阻害されないよう、金融市場の動向に留意しつつ政策運営を行う必要がある61。
(2)金融政策の動向
(目標を上回るインフレ率の継続が見込まれる中、政策金利は利上げに転じる)
2024年の利下げ期以降の政策金利の動向について、(ⅰ)利下げ期(2024年6月~2025年6月)、(ⅱ)据置き期(2025年7月~2026年2月)、(ⅲ)中東情勢の緊迫化以降(2026年3月~)に分けて整理する。
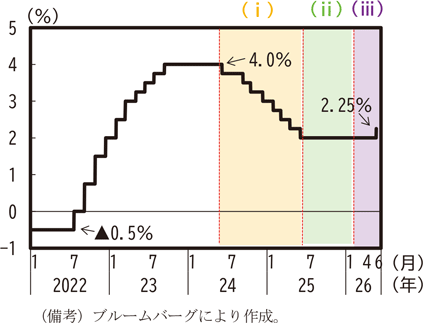
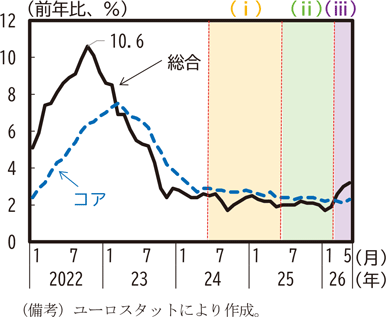
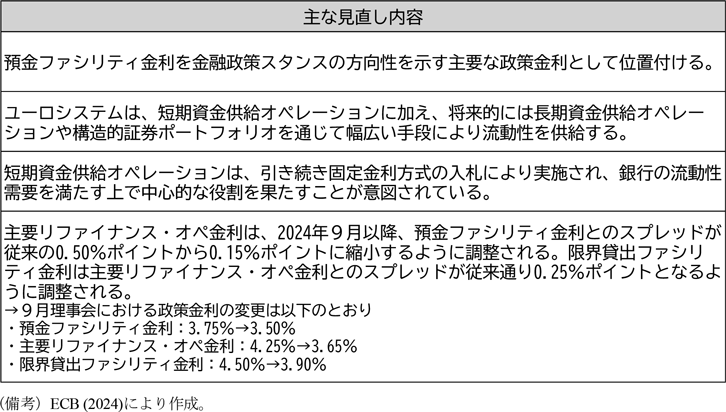
ECBが設定する政策金利には、「預金ファシリティ金利62」、「主要リファイナンス・オペ金利63」及び「限界貸出ファシリティ金利64」の3種類がある。金融危機以前においては、これらの金利体系はコリドーシステムを構成しており、預金ファシリティ金利が下限、限界貸出ファシリティ金利が上限を形成し、その中間に主要リファイナンス・オペ金利が位置付けられていた。この枠組みの下では、短期市場金利はコリドー内で推移し、主要リファイナンス・オペ金利を中心に金融政策スタンスが示されていた。しかし、QEの実施等により市場に潤沢な流動性が供給された結果、金融機関のECBからの資金調達需要は低下し、短期市場金利は預金ファシリティ金利付近で推移するようになった。このような環境変化を踏まえ、ECBは2024年3月に、預金ファシリティ金利を金融政策スタンスの方向性を示す主要な政策金利として位置付けることを公表した。以下では、預金ファシリティ金利とユーロ圏の消費者物価上昇率の動きを第1-3-25図、第1-3-26図に示しており、それぞれ(ⅰ)~(ⅲ)の網掛け範囲が各時期に対応する。
(ⅰ)利下げ期(2024年6月~2025年6月)
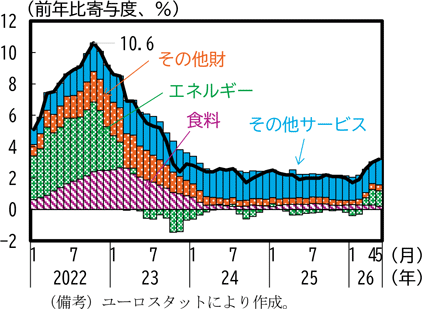
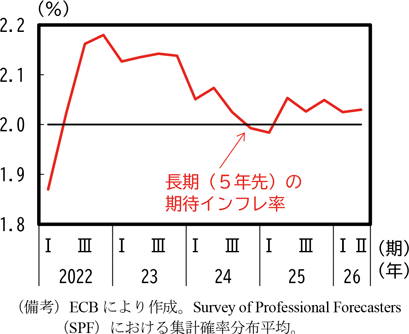
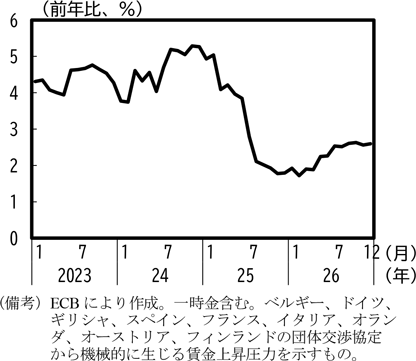
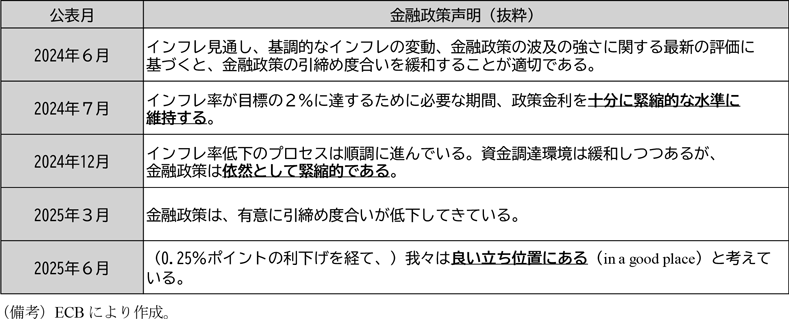
ECBはインフレリスクの高まりを受け、2022年7月から2023年9月にかけて、預金ファシリティ金利を▲0.50%から4.00%まで引き上げた後、当該水準が「十分に緊縮的な水準65」であるとの認識の下で政策金利を据え置いた。この間、エネルギー価格の上昇等に起因する外的要因による物価上昇圧力は緩和した一方、賃金上昇や企業の堅調な利益率を背景にサービス業を中心とした国内の物価上昇圧力が、インフレリスクの主な要因となっていた(第1-3-27図)。ECBは2024年6月の理事会において、一時10.6%まで上昇した消費者物価上昇率が2%台まで低下し、長期の期待インフレ率は目標である2%付近でおおむね安定している(第1-3-28図)ことを踏まえ、預金ファシリティ金利を3.75%へ引き下げ、引締め度合いの緩和を開始した。また、賃金上昇率は依然として高水準にあったものの、賃金トラッカーにおいて将来的な賃金上昇率の鈍化が示されたことも利下げ判断を後押しした(第1-3-29図)。2024年7月の理事会では十分なデータが揃っていないとして政策金利を据え置いたが、同年9月以降は、物価上昇率の着実な低下と賃金上昇率の鈍化を背景に、2025年6月まで7会合連続で利下げを実施し、預金ファシリティ金利は2.00%まで引き下げられた(第1-3-30表)。
(ⅱ)据置き期(2025年7月~2026年2月)
2025年7月の理事会では、預金ファシリティ金利を2%に据え置くことが決定された。ECBのラガルド総裁は、不確実性が高い状況下において中立金利の概念は機能しないとの認識を示しているものの、結果的に預金ファシリティ金利は、ECBが2025年2月に推計した中立金利の範囲(1.75%~2.25%)の中間で維持されることとなった。その後も、インフレ率がおおむねECBの見通しに沿って推移したことを受け、同年9月以降、政策金利を据え置いた。ECBは「我々は良い立ち位置にある」との認識の下、データに依拠しつつ、会合ごとに適切な政策スタンスを決定するとの方針を維持した。
(ⅲ)中東情勢の緊迫化以降(2026年3月~現在)
上述のとおり、ECBは様子見姿勢を継続していたが、中東情勢の緊迫化に伴うエネルギー価格の上昇が、金融政策の方向性を判断する上で重要な要因となった。ECBは、2026年3月の理事会において、中東情勢の緊迫化により、インフレの上方リスク、経済成長の下方リスクが生じているとの認識を示した。また、中期的な影響は、紛争の規模や期間、エネルギー価格の上昇が物価や経済に与える影響の程度に依存するとの見方を示した。
同年4月の理事会では、政策金利を据え置いたものの、利上げの可能性について議論が行われたことを明らかにした。ラガルド総裁は、エネルギー価格上昇の影響が物価指標等に十分に表れていないことに加え、中東情勢の緊迫化以前のインフレ率が適切な水準にあったことを踏まえ、追加的な政策対応の必要性については慎重に見極める余地があるとの認識を示した。
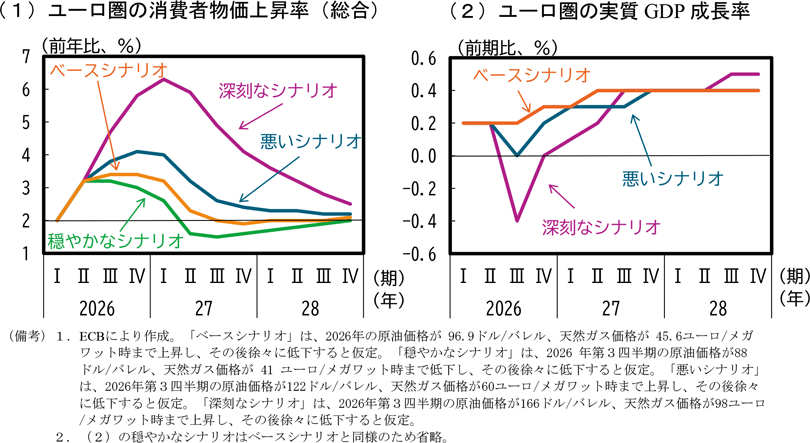
同年6月の理事会で、2023年9月以来となる政策金利の引上げを実施し、預金ファシリティ金利は2.25%となった。ECBは、紛争によるショックの進展やユーロ圏の中期的な見通しへの影響を想定した複数のシナリオを公表し(第1-3-31図)、新たに想定に加えたベースシナリオよりも楽観的な「穏やかなシナリオ」においても、目標を上回るインフレ率の継続が見込まれており、利上げの決定は正当化されると判断した。また、ラガルド総裁は、エネルギー価格の上昇について、直接的影響だけでなく間接的な影響にも広がりつつあるとの認識を示した。今後の金融政策については、引き続き、データに依拠しつつ、会合ごとに適切な政策スタンスを決定するとの方針を維持している。一方、金融市場では、預金ファシリティ金利が年内に2.5%まで引き上げられることが織り込まれている66。今後、利上げが継続されるかどうかは、中東情勢の緊迫化及びエネルギー価格の高止まりがどの程度継続するかに加え、エネルギー価格の上昇が他の物価や賃金に波及する間接的、二次的効果の大きさに依存すると見込まれる。
(QTを継続しつつ、バランスシート政策は需要に応じた流動性供給を行う枠組みへ)
ECBは2022年にQEを終了し、以降はQTが進められた。以下では、量的政策の動向について、(ⅰ)QTの開始(2023年3月~現在)、(ⅱ)量的政策の先行きに分けて整理する。
(ⅰ)QTの開始(2023年3月~現在)
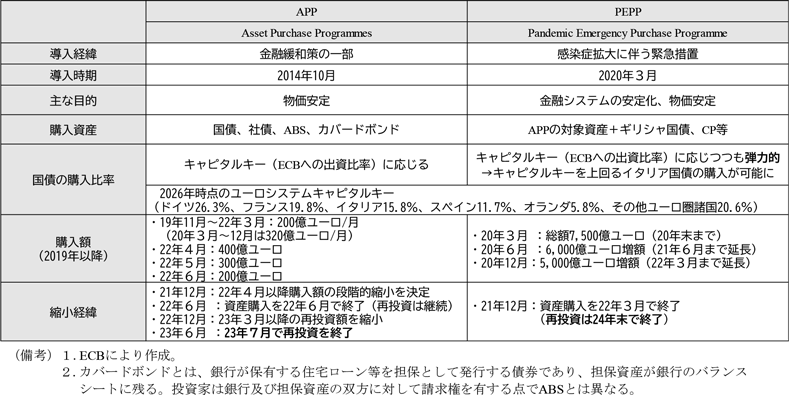
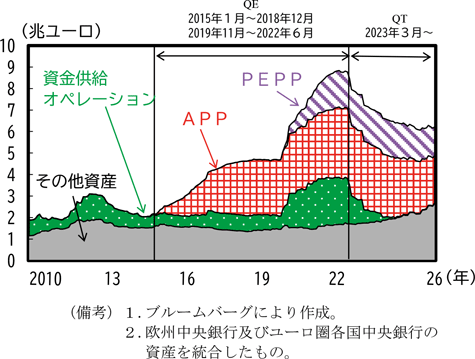
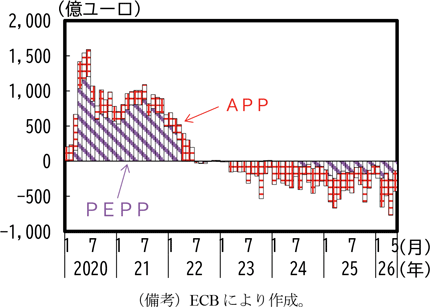
感染症拡大以降のECBの資産購入は、従来の資産購入プログラム(APP:Asset Purchase Programmes)に加えて、新たに導入されたパンデミック緊急購入プログラム(PEPP)によって進められた。APPと比較したPEPPの主な特徴は購入資産の柔軟性が高い点にあり、APPでは、キャピタルキー(ECBへの出資比率)に応じた割合で国債の購入を行うのに対し、PEPPではキャピタルキーを基本としつつも、弾力的に調整することが可能とされた67(第1-3-32表)。PEPPによる純資産購入は2022年3月に終了し、APPによる純資産購入も同年6月に終了したが、バランスシートは約8.8兆ユーロ(2019年末時点では約4.7兆ユーロ)まで拡大した(第1-3-33図)。ECBは、インフレリスクの高まりを受けて利上げを継続するとともに、2022年12月の理事会において、2023年3月以降のAPPの再投資を月平均150億ユーロ削減することを決定した。さらに、2023年6月の理事会では、同年7月以降、APPの再投資を停止することを決定した(第1-3-34図)。PEPPについては、2023年12月理事会において、2024年7月から再投資を月平均 75 億ユーロ削減し、2025 年1月から再投資を停止する方針が示された。再投資の停止に伴い、APP及びPEPPの保有資産は安定的かつ予測可能なペースで減少しており、ECBのバランスシートは2026年5月時点で約6.1兆ユーロとなっている。もっとも、2022年以降のバランスシート縮小の主因は、長期資金供給オペレーション(TLTROⅢ:Targeted Longer-Term Refinancing OperationsⅢ)の残高減少である。ECBは、感染症拡大時の対応としてTLTROⅢの条件を緩和し68、銀行向け貸出金利を引き下げることで、銀行による企業及び家計向け貸出を促進した。その後、2022年10月の理事会において、同年11月以降に適用される貸出金利の引上げが決定されたことを受け、銀行は大規模な早期返済を実施し、ECBのバランスシートは急速に縮小した。
(ⅱ)量的政策の先行き
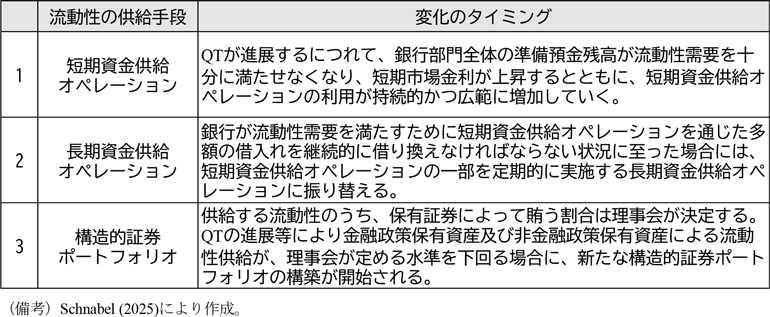
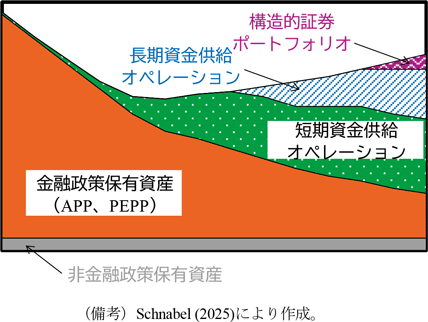
ECBは、QTによるバランスシートの正常化が順調に進んでおり、銀行部門は依然として十分な流動性を保有しているとの認識を示している。また、ECBは2024年3月の運用枠組みの見直しにおいて、主として資産購入によって流動性を供給する従来の供給主導型ではなく、銀行の準備預金需要に応じて資金供給オペレーション(貸付け)によって流動性を供給する需要主導型の枠組みへと移行した69(第1-3-35表)。供給主導型の枠組みでは、ECBが必要な準備預金の水準を事前に推計し、短期市場金利の過度な変動を抑制しつつQTのペースを調整する必要がある。一方で、需要主導型の枠組みでは、銀行の準備預金需要に応じて固定利率の貸付けで流動性供給が行われるため、QTのペースと金利管理との間の直接的な連動性は限定的であると整理されている。このため、短期市場金利の変動が直ちにQTのペース鈍化や終了につながるものではないとの見方が示されている。その結果、金融政策の観点から追加の資産購入が必要とならない限り、APP及びPEPPによる保有資産は減少し続けるとの認識を示している。さらにECBは、過剰な流動性が減少するにつれて、銀行向けの資金供給オペレーションがバランスシート上の主要な資産となると予測している70。ただし、流動性の供給を単一の金融政策手段に集中させることはリスクを伴うため、短期資金供給オペレーションに加え、長期資金供給オペレーションや構造的証券ポートフォリオ71を含むバランスシートの構成が想定されている。このバランスシートの構築は、段階的な実施が計画されている(第1-3-36表、第1-3-37図)。
3.イングランド銀行(BOE)
本項では英国における金融政策の動向について、BOEの金融政策運営の基本的な枠組みを踏まえた上で、①政策金利の引下げ、②バランスシートの縮小(QT)に分けて整理する。
(BOEについて)
BOEの金融政策運営の基本的な枠組みは1998年イングランド銀行法に基づいており、その中で同行の金融政策の目的は「物価の安定を維持すること」とされ、その上で「これを前提として、成長や雇用に関する目標を含む英国政府の経済政策を支援すること」と定められている。
英国政府は毎年、財務相からBOE総裁宛に送付する「Remit for the Monetary Policy Committee」において、「消費者物価指数の前年比上昇率2%」の達成を物価安定目標として示している。BOEはこの政府目標の実現に向けて、物価安定を最優先としつつ、中長期的な成長や雇用への影響にも配慮しながら、政策金利の調整や保有資産の圧縮(QT)を含む金融政策の運営を行っている。
(利下げは一服、当面は政策金利据置きが市場予想の中心的シナリオに)
2024年8月から始まった利下げ局面の政策金利動向について、(ⅰ)2024年8月~25年12月の利下げ期、(ⅱ)2026年~、に分けて整理する。政策金利であるバンクレートと、物価、労働市場の指標の動きを第1-3-38図~第1-3-40図に示す。それぞれ(ⅰ)、(ⅱ)の網掛け範囲が各時期に対応する。
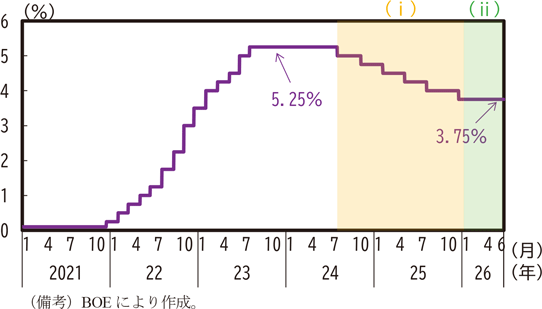
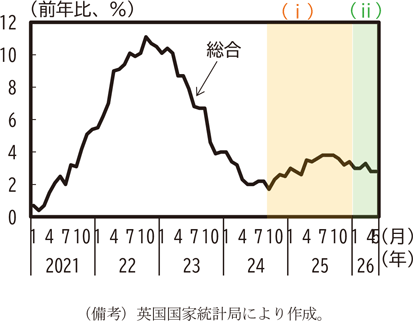
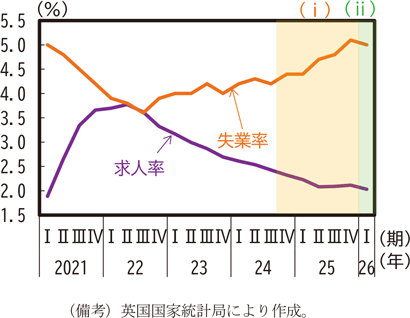
利下げ局面の前史として、BOEは2021年12月の金融政策委員会で政策金利を0.10%から0.25%に引き上げ、以降23年8月の5.00%から5.25%への引上げまでの間、段階的に利上げを継続した。その主な背景として、感染症収束後の経済活動の回復により労働需要が増加する一方、労働供給の回復が遅れたことによる労働市場ひっ迫や、22年2月のロシアによるウクライナ侵略によってエネルギーを始めとする供給ショックが発生し、内外とも物価圧力が強まっていたことなどが挙げられる。
その後、23年8月の同委員会で政策金利を5.25%に引き上げたのを最後に、24年7月の同委員会まで政策金利の据置きが続いた。この時期は、利上げの影響が需要減少や労働需給の緩和等に表れ始め、インフレ圧力が低下して消費者物価(総合)上昇率が2%目標に近づく軌道を示すとともに、実体経済全般をより広範に押し下げているとの認識が広がっていた。
(ⅰ)2024年8月~25年12月の利下げ期
その後、2024年5、6月の消費者物価上昇率が前年比2.0%まで低下し、インフレ期待の正常化や賃金・物価上昇圧力の緩和が指摘されるようになったことを受け、BOEはインフレ持続リスクに一定の緩和がみられるとして、24年8月の金融政策委員会で政策金利を5.25%から5.00%に引き下げることを決定した。以来、データに基づき引締め的な金融政策を緩やかに解除するアプローチを継続するとして、25年12月の4.00%から3.75%への引下げまでの間、四半期に一回のペースで0.25%ポイントずつ利下げを継続した72。この間、物価は家庭用エネルギー料金の引上げや、25年4月から施行された企業の国民保険料負担増分のサービス価格転嫁を主因として、25年7~9月の消費者物価上昇率は3.8%程度まで上昇した。一方、同じく企業の雇用コスト増大に起因する労働需要低下や失業率の上昇により労働市場では緩和傾向が続いたほか、英国経済の成長見通しについても同じく25年4月の米国トランプ政権による関税措置の発動が各国の通商政策の不確実性を高めたことで消費者と企業のマインドが悪化し、成長の阻害要因となっているとの見解を示すなど、物価上昇率を持続的に2%目標に戻すことを金融政策の主目的としながらも、持続的な成長と雇用にも配慮した適切な金融引締めの度合いを模索する政策運営が図られた。
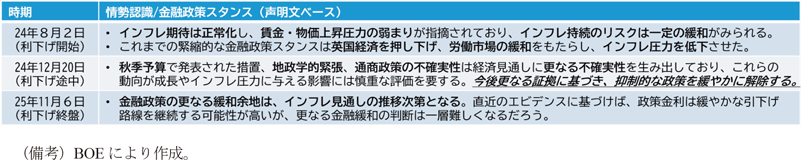
2025年11月の同委員会後に公表された声明文でBOEは、追加利下げの可否についてインフレ見通しの推移次第で決めるとの政策スタンスを示した。同時期、物価上昇率は3.5%程度に低下しており、4%程度を記録していた一時のピークを越えたと判断されたほか、2025年の物価上昇の主因がエネルギー価格のベース効果や公共料金の一時的引上げといった要因によるものであり、国内インフレ圧力への波及効果は限定的との評価から、インフレ鈍化基調が当面継続するとの見方が支配的であった。また、労働市場の緩和傾向も引き続き緩やかに進行していたほか、過去の金融引締めにより総需要水準が抑制され、賃金上昇率やサービス価格インフレが鈍化しているとの評価も示された。こうして、インフレ高止まりリスクの低下と、需要減退により中期的にインフレ目標を下回る可能性がともに意識されたことで、BOEは「インフレ鈍化が続けば、政策金利は引き続き緩やかな低下路線をとる可能性が高い」との政策スタンスを示すに至った(第1-3-41表)。
(ⅱ)2026年~
その後も、賃金やサービス価格上昇率の鈍化傾向が確認されたことに加えて、2025年11月にから公表された秋季予算の財政措置等もあり、2026年4月にはインフレ目標の2%近くまで物価上昇率が低下すると見込まれていた。BOEも、政策金利3.75%での据置きを決定した26年2月会合後の声明で「直近のエビデンスに基づけば政策金利は更に引き下げられる可能性が高い」とする一方、物価上昇率が低下しているにもかかわらず、依然として高止まりするインフレ期待や将来の賃金動向を念頭に「追加緩和の判断にはより慎重な検討を要する段階となる」とも述べるなど、利下げを進めつつも引締め的な状況を維持する金融政策が求められた。
こうした状況を一変させたのは、2月28日の米国・イスラエルによるイラン攻撃に端を発する、中東情勢の緊迫化である。原材料費の高騰による燃料代や日用品価格の上昇といった直接的影響(Direct effects)によって、短期的には物価上昇率の再加速が避けられない情勢となった。加えて、供給網を経由しその他の価格に波及する間接的影響(Indirect effects)、ひいてはこれを受けた賃金設定や価格設定行動の変化といった二次的影響(Second-round effects)を通じて、中期的にも国内インフレ圧力が高まるシナリオが警戒されるようになった。こうした状況の変化を受け、2026年3月の同委員会後に公表した声明文の中でBOEは「危機が短期で終わる、あるいは経済のスラック(需給の緩み)が拡大する場合は、政策はより引締め度合いを弱める可能性がある」とする一方、「より大規模または長期化する危機に対しては、より引締め的な政策が必要になる」との認識も併記し、不確実性の高い情勢の推移を見極めながら引締めペースを調整する政策スタンスを示した上で、政策金利を3.75%で据え置くことを4年半ぶりの全会一致で決定した。続く4月と6月の委員会でも政策金利据置きを決定しており、2月から4会合連続で据置きが続いている。このような状況変化を受けて市場も政策金利の予想経路を見直し始め、事態発生前のメインシナリオであった利下げの継続から一転して、6月の市場参加者調査では政策金利を今後1年間据え置くとの見方が中央値を占め、政策金利経路の中央値は事態発生前から約0.50%ポイント引締め方向にシフトしている。
金融政策の先行きを考える上では、エネルギー価格上昇の影響が今後どの程度、物価上昇率に表れるかがまず焦点となる。米国とイランの戦闘終結に向けた覚書の締結や実務者協議の進展を受けて、エネルギー供給が正常化に向かうとの見方から足元ではエネルギー価格急騰リスクが低下しているものの、3月以降のエネルギー価格ショックの影響がインフレ圧力としてどの程度英国経済に作用するのか、その強度や影響範囲、残存期間については、いまだ不透明である。6月の金融政策委員会では、インフレ目標を上回る物価上昇が一定期間続くことで家計や企業のインフレ期待が過敏になり、二次的影響の規模が拡大するリスクが議論され、「金融政策がこれに対抗する必要がある」として、二次的影響への対処を当面の重点課題とする方針が示されている。もっとも、BOEは「二次的影響の兆候を示す明確な証拠は、常に遅れて現れる」とも述べており、当面の間は政策金利据置きを基本線として維持しつつ、物価や雇用指標に表れる変化を注視する金融政策運営が続くとみられる。一方、二次的影響の程度が、英国経済の需要及び労働市場の低迷でどの程度緩和されるかも、事態の対処に必要な金融政策の規模や期間を考える上で注目点となろう。
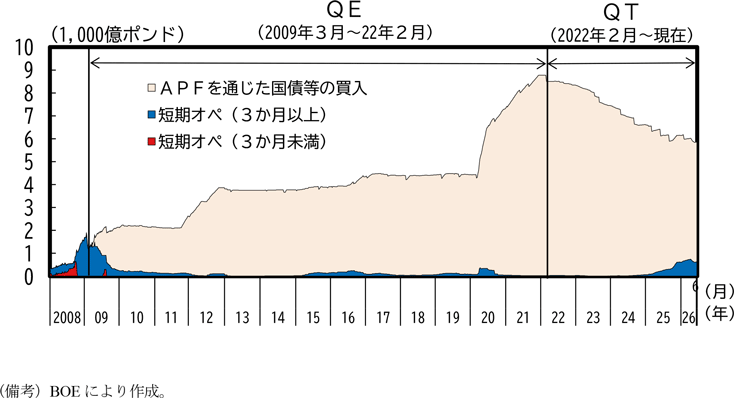
(量的政策は計画的かつ予見可能なペースでの保有資産削減が進められている)
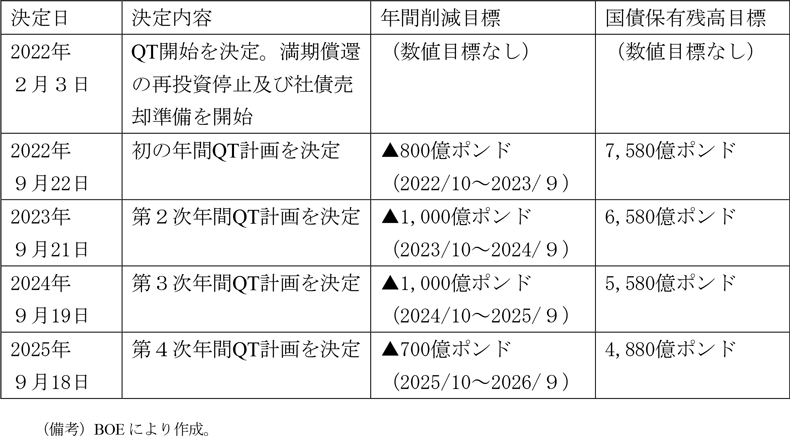
2008年の世界金融危機を受けた政策対応として、BOEは2009年3月、インフレ目標の達成と経済活動下支えのため、政策金利の引下げを決定するとともに量的緩和(QE)として知られる資産購入プログラムを開始した73。政策金利がほぼゼロまで引き下げられて実質的な下限に近付いた状況下、QEは2021年末まで長期にわたり継続した。しかしその後、感染症収束後の経済再開に伴う供給制約の顕在化や、2022年のロシアのウクライナ侵略に端を発したエネルギー価格上昇を背景としたインフレ圧力の高まりに直面したことから、BOEは金融政策の主たる手段を政策金利(利上げ)に置きつつ、累次のQEで拡大したバランスシートをより小さく持続可能な規模へと正常化するため国債等の保有資産を縮小する量的引締め(QT)も開始した74。ここでQTとは、満期を迎えた国債・社債の償還金を再投資しない「パッシブQT」と、保有国債を市場に売却する「アクティブQT」という2つのアプローチを組み合わせて実施する政策を指す。2021年12月に利上げサイクルが始まり、2022年2月には政策金利が0.5%と「必要に応じて引下げを行う余地のある水準」まで引き上げられたことから、22年2月会合で「パッシブQT」の開始が決定された。2022年8月時点では、最初1年間で総額約800億ポンドの資産削減が適当と判断され、うち約350億ポンドを償還再投資停止、残り約450億ポンドを市場売却により実現する計画が示された。こうして、同年9月会合後には「アクティブQT」も開始する予定であったが、同月発生した英国債市場の混乱(いわゆる「トラスショック」)で金融安定化対応が優先されたことで延期され、正式に「アクティブQT」としての国債売却が開始されたのは同年11月のことであった75。その後は、保有資産を計画的かつ予見可能なペースで圧縮する段階へと移行し、2023年10月~24年9月及び24年10月~25年9月までの1年間で国債保有額を1,000億ポンド削減する目標の下、 粛々と保有資産の削減が進められた76。さらに、2025年9月会合では、同10月から26年9月までの1年間で削減目標を700億ポンドとし、英国債の保有残高を4,880億ポンドまで減額することを目指すことが決定された(第1-3-42表)。これは、過去2年間の1,000億ポンドから減額されたもので、準備預金残高が徐々に市場参加者の需要に近づいてきたことや、市場環境への配慮を踏まえた調整として位置付けられた。このようにして順次進められてきたQTの結果、金融政策目的での英国債保有残高は、ピーク時(2022年初)の約8,950億ポンドから、2025年末には約5,700億ポンドまで縮小している。なお、BOEはQTの終了時期について予断をもって決めることはせず、英国の銀行システムが必要とする準備預金量に見合った水準まで資産を縮小する「需要主導」(demand-driven)の出口戦略を採用している。
Box.いわゆる「トラスショック」はなぜ起きたのか
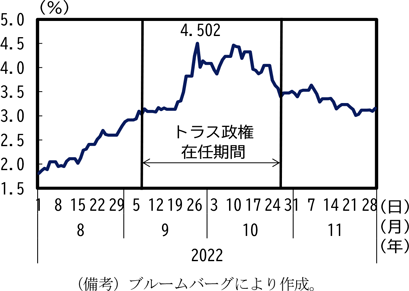
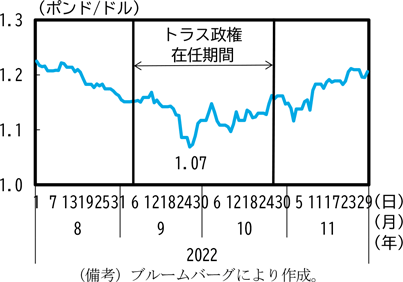
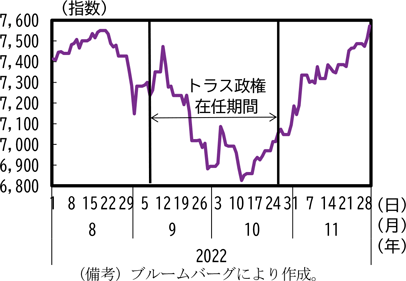
2022年9月23日にトラス政権(当時)が打ち出した経済対策(ミニ・バジェット)は約600億ポンドのエネルギー価格高騰対策や、約450億ポンド規模の恒久減税を軸とする財政拡張的な内容であったが、財源となる歳出削減策や増収策が示されなかった上に、独立財政機関である予算責任局(Office for Budget Responsibility:以下、OBR)による将来推計と中期財政影響の評価を伴わずに公表された。また、前述のとおり、当時の英国は物価上昇率が前年比で約10%と高インフレ状況にあり、BOEによる金融引締めが始まっていた局面でもあったため、政府とBOEの連携に対する懸念も生じることとなった。こうしたマクロ経済環境下において、追加の国債発行を示唆する減税が打ち出されたことで英国の経済財政政策に対する市場の警戒感が高まり、英国債・ポンド・英国株が同時に売られる事態となった。結果、長期金利(英国10年国債利回り)は公表前の3%程度から4.5%程度へ高騰(債券価格は下落)、ポンドは史上最安値の1ポンド=1.07ドル(1986年2月25日)に迫る水準まで下落したほか、英国株価指数FTSEも1年半ぶりの低水準まで下落する「トリプル安」の展開となった(図1~3)。
こうした事態を招いた背景には、英国の確定給付型年金基金が広く採用していた「LDI(Liability Driven Investment:負債連動型投資)」と呼ばれる運用手法の存在があったとされる。
英国の確定給付型年金基金では、年金支払債務の現在価値が長期金利の変動により大きく左右されることから、その変動リスクを抑えるため長期国債や金融派生商品を活用し、年金債務の増減に見合った保有資産価値の増減が連動して確保されるよう設計された運用が広く普及していた。これは年金制度の健全性を維持するためのリスク管理手法であったが、この仕組みの下では国債価格が急落し保有資産価値が目減りした場合に、担保不足として追加証拠金の差し入れを求められる、いわゆるマージンコールが発生する。トラス政権が経済対策を公表した後に英国債価格が急落したことで、年金基金は追加資金を捻出するために保有国債の売却を余儀なくされ、その売却が更なる国債価格下落と長期金利上昇を招くという自己増幅的な悪循環が発生、市場の混乱を急速に拡大させる主要因となった。
また、トラスショック発生当時の英国債市場では、前述のとおりBOEによる量的引締め(QT)への移行によってBOEが長年担ってきた国債需要の縮小が見込まれていたことに加え、英国が慢性的な経常赤字国であり、国債市場も海外投資家への依存度が相対的に高く、財政運営への信認低下が資本流出や国債売りにつながりやすいという構造的特徴を有していたとの指摘もある。
前述のとおり、BOEは同年2月から「パッシブQT」を進めていたが、一連の市場の混乱を収拾するため、9月28日に緊急の国債買入れに踏み切った。政府側も、財務大臣の更迭や大型減税の大半を撤回するなどして事態に対処した後、トラス首相は一連の混乱の責任をとって、10月25日に辞任した。政府の財政運営に対する信認低下が引き金となり、BOEの金融政策(とりわけ量的政策)との整合性が疑問視されたこともあいまって英国債にも売りが広がり、市場価格が下落(長期金利が上昇)し始めたところ、LDIを採用していた英国の確定給付型年金基金でマージンコールと国債売却のスパイラルに歯止めがかからなくなり長期金利の上昇が急加速した一連の混乱は、長年にわたり英国の金融システムに内在していた構造的脆弱性が顕在化した出来事でもあったといえよう。
4.中国人民銀行
中国の金融政策について、中国人民銀行(以下「人民銀行」という。)の機能と近年の政策動向を概観する。
(中国人民銀行について)
人民銀行は、人民銀行法により、国務院の指導の下、金融政策を策定し、執行するとされている。その政策目標は「通貨価値の安定を維持し、それをもって経済成長を促進する」とされている。
金融政策の手段としては、預金準備率や政策金利を主に使用している。
はじめに、近年行われた制度変更をみる。中国では、以前は主要な政策金利として、貸出基準金利及び預金基準金利77を決定し、主要な金融政策手段として同金利の調整を実施していたが、2015年10月の引下げを最後に調整は実施されていなかった。これは規制金利から市場ベースの金利設定メカニズムへの移行が図られたもので、金利自由化が進められる中、2013年10月から最優遇貸出金利78(LPR:Loan Prime Rate)の公表が開始された。
その他、人民銀行から金融機関への資金供給手段として、2014年9月から中期貸出ファシリティ79(MLF:Medium-term Lending Facility)を導入し、2016年から1年物金利の公表も開始している。
また、2016年にはリバースレポ金利を利用した公開市場操作の頻度を毎営業日に実施できるようにし、7日物を短期資金の調整ツールとして活用するようにした。
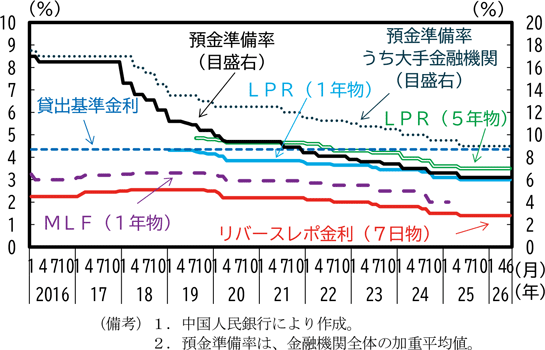
他方でLPRについては、大半の銀行が貸出にあたっては貸出基準金利を参照したことで貸出基準金利とあまり差のない水準で推移した。そのため、公開市場操作金利(主にMLF金利)を参照するなどのLPRの見直し80が行われ、2019年8月には新たに公表が開始された(第1-3-44図)。
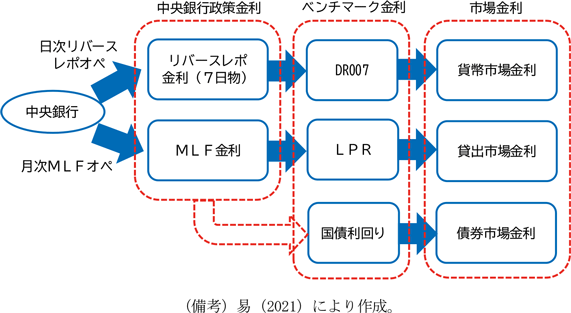
なお、2021年に人民銀行総裁から公表された論文によると、当時の中国の政策金利は短期の7日物リバースレポ金利とMLF金利の2種類とされ、それぞれベンチマーク金利であるDR007(預金取扱金融機関の7日物レポ金利)とLPRを経由し、短期及び中期の市場金利に波及するという経路が想定されていると説明された(第1-3-45図)。
さらに2024年7月には、人民銀行は7日物リバースレポ金利が現在の主要政策金利であると明言するとともに、MLFオペのタイミングをLPRの公表後に変更した。同年9月の7日物リバースレポ金利引下げの際には、リバースレポ金利の引下げにより、MLF金利やLPRも引き下げられるとの説明がなされている。翌年2025年3月にはMLFの入札方式が単一価格方式から複数価格方式に変更されたことに伴い、MLF金利の公表が停止された。
これにより政策金利については、短期の7日物リバースレポ金利、MLF金利の2種類から、実質的にリバースレポ金利を中心とする体系へ移行された。
(人民銀行の金融政策の動向)
人民銀行は感染症拡大期以前から、預金準備率とLPRを始めたとした政策金利の引下げを段階的に実施している(前掲第1-3-44図)。
感染症拡大期以降の近年の主な動向について確認する。まず、中国では2019年12月に湖北省武漢市において新型コロナウイルス感染者が確認されて以降、2021年1月半ばには急速に感染者数が増加しており、以降、政府により移動制限や企業の休業措置などの感染症拡大防止措置が採られていった。実体経済を支えるため併せて金融政策による対応81も進められ、各種金利の引下げ、預金準備率の引下げなどが相次いで実施された。
2022年には、感染拡大に対応するため3~5月にかけて都市のロックダウンを含む防疫措置が採られた。社会経済活動が抑制される中、4月の国務院常務会議において、消費喚起策とともに、現在の情勢変化に対応するため、適時の預金準備率の引下げ、感染症の影響を強く受けた産業、中小・零細企業への金融支援の一層の強化の方針が示された。この方針を受け、同月、人民銀行は、大手・中堅行を中心に預金準備率の0.25%ポイントの引下げ(金融機関の加重平均預金準備率は0.3%ポイント引下げ(8.1%))を行っている。また、8月には人民銀行は、銀行システムの流動性の合理的なゆとりを確保するとして、MLF金利1年物の0.1%ポイント引下げ(2.75%)、リバースレポ金利7日物の0.1%ポイント引下げ(2.0%)を実施した。同月、MLF金利引下げを受け、住宅ローン金利が参照するLPR5年物の0.15%ポイント引下げ(4.3%)、LPR1年物の0.05%ポイント引下げ(3.65%)が公表された。LPR5年物は既に1月に0.05%ポイント、5月に0.15%ポイントの引下げが公表されており、合計0.35%ポイントの引下げは、2019年の見直し以来、最大の引下げとなった。これは2021年後半からの住宅販売価格の低下や、大手デベロッパーである恒大集団のデフォルト、2022年にはその他デベロッパーの資金繰りの悪化も顕在化するなど、不動産市況の悪化も背景にあるとみられる。また、11月には人民銀行は、実態経済への支援の強化、感染症の影響が深刻な中小・零細企業の支援として、再度の預金準備率の0.25%引下げが公表された。
その後、不動産市場の停滞による景気の低迷が続く中で、2024年7月にかけて、LPR1年物は3.35%、リバースレポ金利7日物は1.7%、預金準備率は7.0%(金融機関の加重平均預金準備率)まで、それぞれ引下げが繰り返された。
このような度重なる金融緩和を受けてもなお不動産市場の低迷が続く中で、2024年9月には、人民銀行ほか金融関係当局が合同会見を開き、預金準備率や主要政策金利の引下げを含む金融面での追加対策を発表した82。この発表を受け、大手・中堅行を中心に預金準備率が0.5%ポイント(金融機関の加重平均預金準備率は0.4%ポイント(6.6%))、MLF金利1年物が0.30%ポイント(2.00%)、リバースレポ金利7日物が0.2%ポイント(1.5%)それぞれ引き下げられ、特に政策金利の引下げ幅はこれまでの累次の利下げよりも大きなものとなった。また、既存の住宅ローン金利については、10月末までに平均で0.5%ポイント引き下げられることとなった。なお、その後の同月の中国共産党中央政治局会議において、既存の政策を効果的に実施し、政策措置の改善に努め、今年の経済社会発展の目標と課題の達成に努めるべきとされ、その中で、預金準備率と政策金利の引下げの実施が不可欠であると説明された83。
2025年においては、3月の全国人民代表大会(以下「全人代」という。)の政府活動報告にて、金融政策のスタンスが前年までの「穏健的な金融政策」から「適度に緩和的な金融政策」に転換し、一段と金融緩和を進める姿勢が示された。併せて、経済成長と物価の目標とマネーサプライ等の伸び率が釣り合うよう、預金準備率と政策金利を適時に引き下げることが明記された。
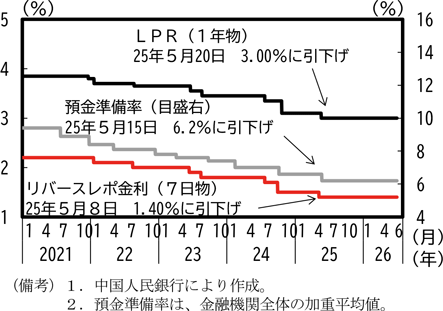
その後、米国との通商関係の不透明感が増す中、4月には景気下支えのための追加的な経済政策・金融政策84、5月に金融緩和のため金利引下げを含む10項目の金融支援策が発表され85、リバースレポ金利7日物の0.1%ポイント引下げ(1.4%)、預金準備率の0.5%ポイント引下げ(6.2%)がなされた。人民銀行は、預金準備率の引下げにより市場に長期流動性をもたらすとし、また、リバースレポ金利の引下げは、実態経済への支援を強化するためとし、これによりLPRが0.1%下落する見込みであると説明した。
もっとも、この2025年5月の引下げ以降、「適度に緩和的な金融政策」の下でも預金準備率と政策金利は据え置かれている(第1-3-46図)。
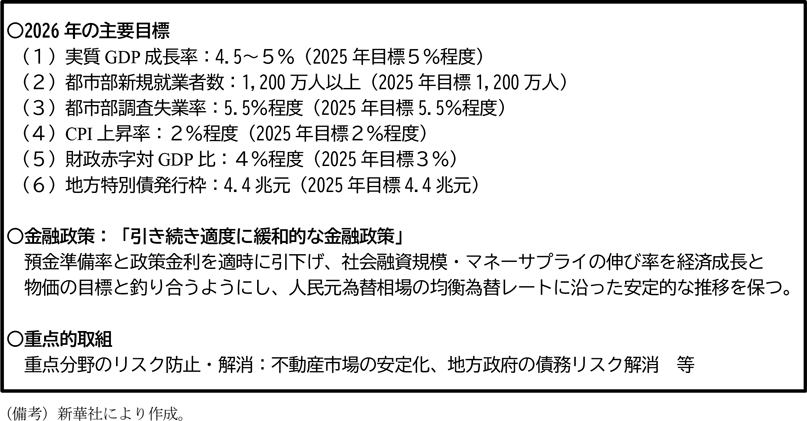
2026年3月の全人代の政府活動報告では、「適度に緩和的な金融政策」の金融スタンスを維持するとし、預金準備率と政策金利を適時に引き下げ、社会融資規模・マネーサプライの伸び率を経済成長と物価の目標と釣り合うようにし、人民元為替相場の均衡為替レートに沿った安定的な推移を保つとされた(第1-3-47表)。
その後、中東情勢の不透明感が続く中、5月に人民銀行から公表された2026年第1期中国貨幣政策執行報告をみると、2025年第4期(26年2月公表)の要旨にあった「預金準備率引下げと金利引下げ」への言及がなくなり、「多様な金融政策手段を柔軟に活用」との表現が用いられた。物価上昇リスクを意識した表現の修正とみられ、今後、金融政策の方向性にも変化が表れてくる可能性が考えられる。
最後に金融機関のマインドや資金流通、為替の動向を確認する。
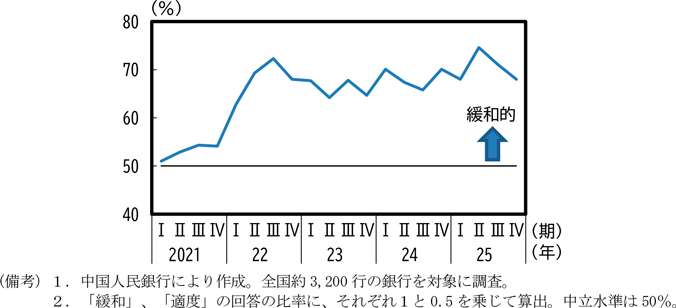
人民銀行による国内銀行を対象とした調査によると、金融政策スタンスに対する銀行の評価は中立水準を上回り、「緩和的」と受け止められている。2025年4-6月期では、前述した追加的な経済政策・金融政策も背景に上昇し、25年は70%程度と24年よりやや高い水準となっていた(第1-3-48図)。
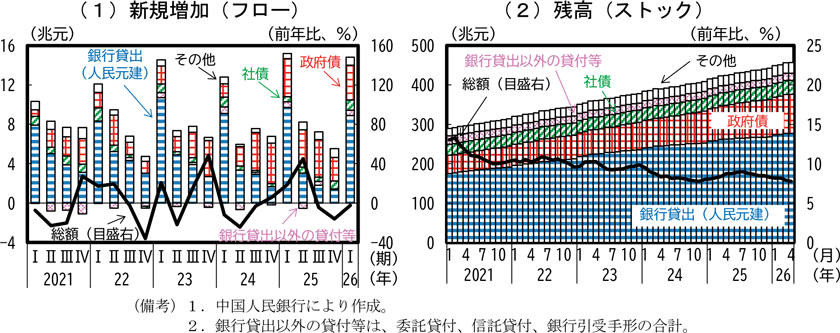
また、実体経済への資金流入の動向を社会融資規模86からみると、銀行貸出と政府債が多数を占める中、残高は増加し、総額の伸び率は2025年10-12月期からは上昇したものの、2026年1-3月期は引き続きマイナス圏となった(第1-3-49図)。
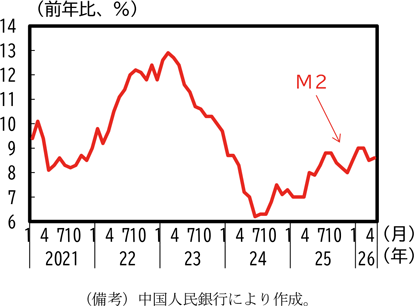
マネーサプライの伸び率をみていくと、2023年以降、不動産市場の低迷も背景に伸び率は低下していたところ、2024年半ばを底に伸び率は上昇していき、2026年では10%を下回る程度で推移している(第1-3-50図)。
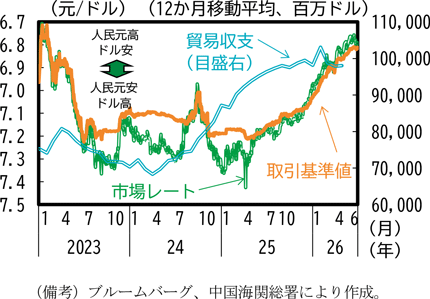
最後に中国人民元の為替の動向をみると、金融緩和の中で、当局の基準値管理や貿易黒字の拡大も背景に、対ドルでは2025年半ばから上昇を続けている(第1-3-51図)。
5.小括
本節では、足元のエネルギー価格の上昇に対峙する主要中央銀行の金融政策について、ここ数年の政策の変遷とともに整理してきた。感染症収束後の2021年後半頃から世界的な物価上昇が生じる中で、欧米の主要中央銀行は大幅な利上げを行い物価上昇に対応した。その後、物価上昇率が落ち着いていく中で、2024年半ば頃からこれらの中央銀行は利下げに転じた。利下げのペースには各中央銀行で差が生じており、消費者物価上昇率が安定的に2%前後で推移したユーロ圏では2025年6月会合で利下げプロセスを終了した一方、米国や英国では2026年に入っても利下げ姿勢が継続していた。
また、感染症拡大期に拡大したバランスシートを縮小させるQTについては、米国では短期金融市場の状況を見極めつつ2025年12月に終了した一方、需要主導型の運営枠組みへの転換により短期金融市場への影響を遮断したとするECBやBOEではなお継続しており、この点でも対応にやや違いがみられる。
中国人民銀行については、感染症拡大期以降一貫して利下げ基調の政策運営を行ってきた。第1節でみたように、中国でも2022年頃の世界的なエネルギー価格高騰を受けて消費者物価上昇率がやや高まったが、欧米諸国と比べると小幅にとどまっており、むしろ感染症拡大による影響や不動産市場の停滞に伴う景気の低迷を受けて、金融政策には景気下支えの役割が求められた。
今般の中東情勢緊迫化を受けた原油価格高騰局面では、エネルギー物価の上昇を一時的とみて金融政策の対応を様子見するか、持続的な物価上昇につながるリスクを考慮して利上げするかが焦点となった。6月会合では、ECBは消費者物価上昇率が2027年前半にかけて目標水準を上回るとの見通しから利上げに転じた一方、既往のインフレ鈍化傾向が続くBOEは政策金利を据え置いた。FRBも政策金利を据え置いたが、FOMC参加者見通しの中央値は2026年内の0~1回の利上げを織り込んでおり、主要中央銀行それぞれの政策判断にやや違いはありつつも、金融政策の方向性は再び利上げへと傾きつつある。
今後は、引き続きエネルギー価格を中心とする物価上昇圧力が残る中で、中国人民銀行を含めた各中央銀行がどのように金利政策を調整していくのかが焦点となる。
同時に、ECB、BOEにおける更なるQTの進展と短期金融市場の動向、ウォーシュ新議長の下でのFRBのコミュニケーションやバランスシートの在り方などの動向も注視していく必要がある。
加えて、中東情勢の緊迫化以降、市場でのFRBの利上げ観測が高まっていく中で、アジアでは対ドルでの通貨安傾向がみられている国もある(第1-3-52図)。
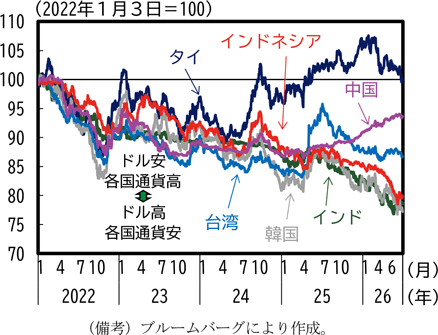
特に通貨安の進行が顕著なインドネシアでは、中央銀行が5月会合以降、臨時会合の開催も含めて計1%ポイントの利上げを通じて為替レートの安定化87を図ろうとしている(第1-3-53図)。6月中旬以降原油価格は落ち着きを取り戻してきているが、今後も新興国を中心に為替レート安定化を企図した金融政策が採られる可能性もある。