

第1章 中東情勢を受けた世界経済動向と各国の政策対応(第2節)
第2節 エネルギー価格高騰や供給制約を受けた各国の政策対応
本節では、前節でみたようなエネルギー価格高騰や湾岸諸国からのエネルギーの供給制約を受けて各国政府がどのような政策対応を行ったか整理する。各国の政策対応は財政余力(Fiscal Space)による制約を受けることから、併せて各国の財政状況についても概観する。
1.主要国・地域の財政状況
初めに、政策対応の前提となる各国・地域の財政状況を確認する。
(財政状況は新型コロナウイルス感染症対策による悪化からの改善途上)
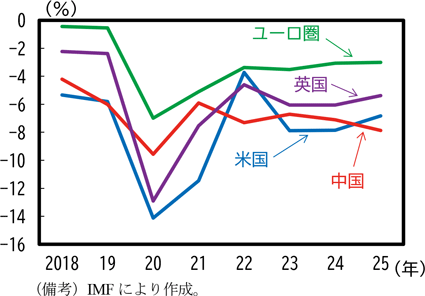
主要国・地域の財政状況を一般政府財政収支対GDP比から確認すると、2020年の感染症拡大期における財政出動により赤字が拡大した後、欧米では緩やかに赤字幅を縮小してきているが、2019年以前と比較するとなお赤字幅が大きい状況が続いている(第1-2-1図)。特にユーロ圏では、感染症拡大期に一時的に停止されていた安定・成長協定に基づく財政ルールの適用が2024年から再開されており、加盟国は財政ルールの遵守に向けて一層の財政健全化を求められる状況にある。一方、米国では、高齢化に伴う社会保障費の増加や債務残高拡大・金利上昇による利払費の増加が財政を圧迫する中で、第二次トランプ政権下では2025年の財政調整法「一つの大きな美しい法案(One Big Beautiful Bill Act)」による減税措置や防衛費拡大等が講じられており、米国議会予算局(CBO)は今後の財政赤字の拡大を予測している17。また、中国については、2022年前後から不動産市場の停滞が続く中でより拡張的な財政政策が志向されていることもあり、2025年にかけて財政赤字の対GDP比は緩やかな拡大傾向にある。
(長期金利は高水準で推移し、利払費が財政を圧迫する可能性)
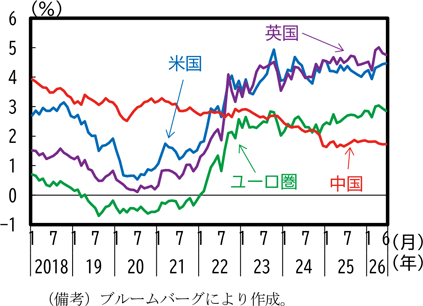
財政赤字を拡大させる要因として、長期金利の上昇による利払費の増加にも注意が必要である。主要国・地域の長期金利の動向をみると、欧米では2022年に大幅に高まった後、感染症拡大前と比較して高い水準が継続している(第1-2-2図)。加えて、中東情勢に伴うエネルギー価格の上昇が物価を押し上げることが想定される中で、2026年3月以降欧米各国・地域の長期金利は一段と高まった。相対的に低金利であった時期に発行した国債が借り換えられていくことで、今後更に利払費が押し上げられ、各国の財政余力を圧迫していくことが想定される。
このように、主要国・地域では総じて感染症拡大前に比べて財政余力が低下した状態にあるといえ、各国の政策対応に対する制約となる可能性がある。こうした中で、各国では的を絞ったエネルギー価格高騰対策となるように取り組んでいる。
なお、欧州においては、欧州委員会が今般の中東情勢を受けて、既存の財政ルールの国別免責条項の適用範囲を拡大し、2026年から2028年までの間に年間で対GDP比0.3%、3年間の累積で対GDP比0.6%までを上限に、輸入化石燃料への依存を低下させる取組に係る支出を財政ルールの枠外とすることができるとする方針18を示しており、特に構造的な取組については財政ルールの一部緩和を通じて加盟各国の財政余力を確保しようとする動きもみられる。もっとも、欧州委員会は、今般の中東情勢を踏まえた加盟国の家計・企業向けの影響緩和策について、「時限的で、的を絞り、迅速かつ比例的で、財政的に持続可能かつ化石燃料の需要を促進しない」ことを奨励しており、短期的な政策対応としては財政面での効率性を求めていることに変わりはない。
2.各国の政策対応
(概観)
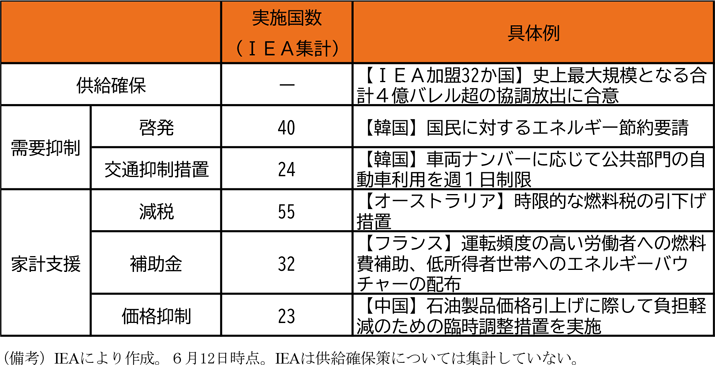
前節でみたように、ホルムズ海峡の通航が困難な状態で原油等の供給制約と価格高騰が生じた中、各国はエネルギー需給の両面から対策に取り組んでいる。IEAによれば、需要面での対策は、交通等のエネルギー需要抑制と補助金や減税等の家計支援に大別される(第1-2-3表)。それぞれの類型別に対応を実施している国の数をみると、需要抑制では啓発(40か国)や交通抑制措置(24か国)が多く、家計支援では減税(55か国)や補助金(32か国)が多い。また、供給面では、各国で原油備蓄の放出や代替調達先の確保に取り組んでいる。以下、類型別の取組について詳述する。
(IEA加盟国は過去最大規模の石油備蓄の協調放出を実施)
事態の発生から比較的短期間で、石油の供給確保を図る多国間の取組が行われた。中東情勢の緊迫化によりホルムズ海峡を通じた石油供給が急減し、国際的な原油価格が高騰する中、石油市場の安定化を目的として、3月11日、IEA加盟32か国は4億バレル規模の石油備蓄の協調放出に合意した。IEA加盟国による石油備蓄の協調放出は2022年以来であり、4億バレルという規模は過去最大である。加盟国はそれぞれの国内市場の動向等を踏まえながら備蓄放出を進めることとされている。IEA (2026c)では、この協調放出により、5月8日までに政府備蓄9,000万バレル、民間備蓄7,400万バレル、計1億6,400万バレルの石油備蓄が放出されたとしている。ロシアによるウクライナ侵略を受けて行われた2022年の協調放出が米国のガソリン価格の上昇を抑制したとする分析19もあり、今般の協調放出も原油等の価格上昇を一定程度抑制する効果をもたらした可能性がある。
(原油の代替調達先を確保する動きも活発化)
石油備蓄の放出は短期的な供給不足の対応に有効であると考えられるが、備蓄には限りがあるため、事態が長期化する場合には代替的な調達先を通じて石油の安定供給を図る必要がある。ホルムズ海峡の通航が困難な状態が数か月にわたって継続する中で、元々原油輸入のホルムズ海峡への依存度が高かったアジア諸国を中心に、湾岸諸国以外の原油の代替調達先を確保しようとする動きが活発化した。
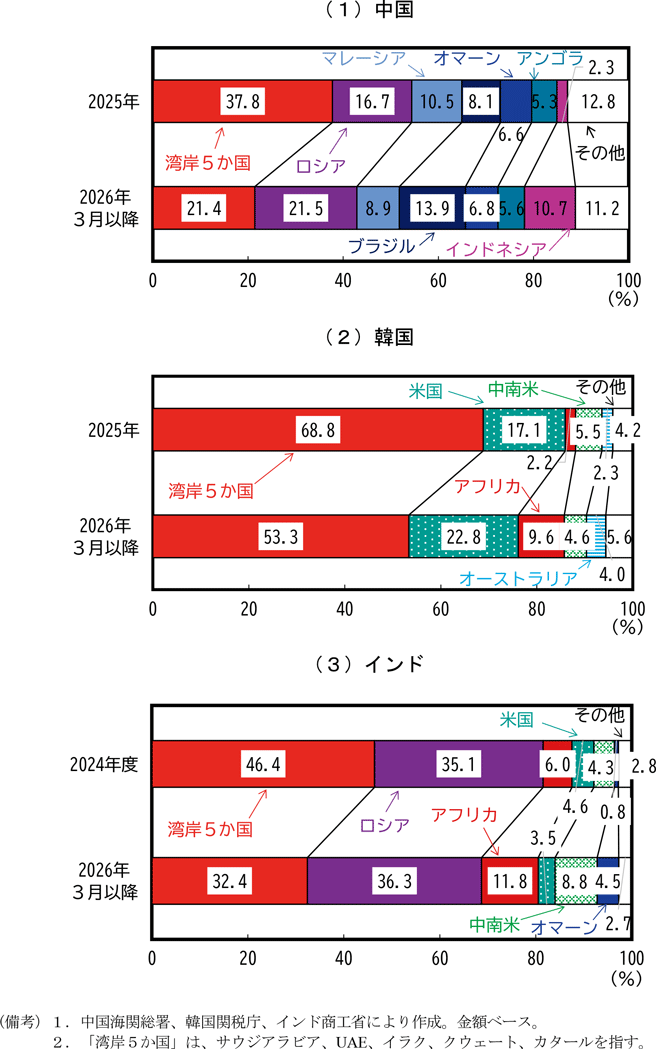
アジア各国の貿易統計からこの動きを確認すると、前述したように原油の輸入総量は例年に比べて少ない状況にあるが、湾岸諸国からの輸入の落ち込みを他の地域からの輸入で代替しようとする動きがみられる。元々ホルムズ海峡への依存度が相対的に低かった中国では、主要な輸入相手国であるロシアやブラジルからの輸入割合を更に高めるとともに、インドネシアからの輸入を大幅に拡大させている20(第1-2-4図(1))。韓国では、3月以降も依然として原油輸入の5割強が湾岸諸国からとなっているが、米国からの輸入割合が高まっているほか、アフリカ諸国(アルジェリア、コンゴ民主共和国等)やオーストラリアからの輸入割合にも高まりがみられる(第1-2-4図(2))。インドでは、アフリカ諸国(アンゴラ、ナイジェリア等)やオマーンといった比較的距離の近い輸入先からの輸入割合を高めつつあるほか、中南米からの輸入割合にも高まりがみられる(第1-2-4図(3))。
各国は更なる代替調達の取組を進めており、日本はホルムズ海峡を経由しない代替調達によって7月時点で前年平月比の約10割を調達する目途が立ったと発表した。韓国は年末までにカザフスタン、オマーン、サウジアラビア21、カタールの4か国からの合計2億7,300万バレル(平時の消費量の3か月超分相当)の原油調達に合意した旨を発表している22。アジア諸国は原油輸入のホルムズ海峡依存度が高く、今般の事態の影響を受けやすいと考えられているが、こうした代替調達の取組の進展が影響の緩和につながることが期待される。
(アジア諸国を中心にエネルギー需要の抑制に向けた取組もみられる)
石油備蓄の放出や代替調達先の確保といった供給側の取組と並行して、アジア諸国を中心に国内のエネルギー需要を抑制しようとする取組もみられる。
韓国を例にとると、韓国政府は中東情勢の悪化を受け、3月5日に原油・天然ガスに関する資源の安全保障上の危機警報23を発し、それに伴う対応として、省エネのための国民向けの要請や交通抑制措置を実施している。中東情勢に伴うエネルギー供給状況の厳しさを踏まえると政府単独の取組には限りがあるとして、自動車利用の抑制や日常生活におけるエネルギー節約などの12項目24からなる省エネに関する国民行動要領を3月24日に公表し、国民に対してエネルギー節約を要請したほか、平日5日間のうち1日を交代で運行停止とする公用車の5部制25を3月25日から施行した。これは、原則として全国全ての地方自治体及び公共機関の乗用車を対象にしたもので、自動車のナンバープレートの末尾に応じて運行を制限する。
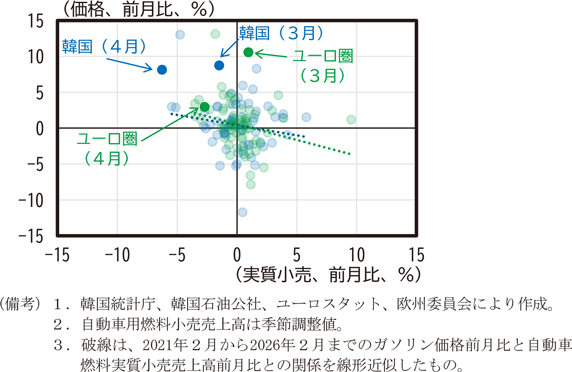
こうしたエネルギー需要抑制策の効果をみる1つの簡易的なアプローチとして、ここでは特段の需要抑制策を採っていないユーロ圏と比較しつつ、韓国のガソリン価格と自動車燃料の実質小売売上高(販売量)の動向を確認する。韓国の自動車燃料の販売量は3月以降2か月連続で減少しているが、ユーロ圏と比べると2か月間の価格の上昇率も高く、過去の価格と販売量の平均的な関係と比べても自動車燃料の販売量が顕著に低下したという姿は確認できなかった(第1-2-5図)。政策効果の正確な把握にはより詳細な分析が必要になるが、これまでのところガソリン消費の大宗を占めると考えられる民間部門の省エネは要請にとどまっており、かつガソリン消費は裁量性が低いと考えられることから、省エネ要請が実際のガソリン消費に与える影響は限定的となっている可能性がある。
この他の需要抑制に関する取組例として、インドにおいては、ホルムズ海峡を経由するLNG輸入の混乱を踏まえて、3月9日に石油・天然ガス省が「天然ガス(供給規制)命令2026」を発出し、特定の分野に対する天然ガスの優先供給と石油化学製品製造業等への天然ガス供給削減の措置を開始した。また、原油価格高騰に伴う貿易収支の悪化や外貨流出を抑制すべく、5月11日にはモディ首相が国民向けに公共交通機関の利用や在宅勤務を推奨する等のエネルギー節約要請を行った。
なお、6月中旬以降の中東情勢の緊張緩和を受けて、これらの措置には見直しの動きがみられる。韓国では、7月1日から資源安全保障警報のレベルを「注意」に引き下げ、公用車2部制の実施を終了した。インドでも、6月25日に天然ガスの供給削減措置の撤廃を発表した。
(家計負担軽減のため、世界的にエネルギー関連減税の動きがみられる)
エネルギー価格高騰による家計等の負担を軽減する取組も各国で行われている。供給不足による量的な影響は原油輸入のホルムズ海峡依存度の高かったアジア諸国で特に大きいと考えられる一方、国際商品であるエネルギー価格の高騰は石油純輸出国も含めて世界的に生じており、家計負担の軽減策は世界的に幅広く実施される傾向にある。
そうした家計負担軽減策の代表例がエネルギー関連の減税である。欧州主要国では、早速3月からイタリアやスペインで燃料等に対する物品税や付加価値税の引下げ措置が採られ、5月にはドイツでもガソリン及びディーゼル燃料に対する税金の時限的な引下げ措置(6月末まで)が実施された。アジア太平洋地域でも、インドで3月にガソリン及びディーゼルに対する物品税の引下げが行われたほか、オーストラリアで4月から6月まで燃料税を引下げ、その後も8月初頭までやや規模を縮小した燃料税の引下げ措置を継続するといった動きがみられる26。エネルギー関連の減税は家計、企業を問わず幅広い層に対する負担軽減効果をもたらす一方、財政に与える影響も大きいと考えられるため、ドイツやオーストラリアのように数か月程度の一時的な措置として実施している例がみられる。
また、減税ではなく直接ガソリン価格等を抑制する措置をとっている国もある。中国では、地域ごとのガソリン及び軽油の販売価格の上限を政府(国家発展改革委員会)が統制しており、国家発展改革委員会は直近の国際原油市況に応じて10営業日ごとに価格調整を行っている。ただし、国際原油市況が急変動する場合には、価格調整の停止や調整幅の縮小を行うことができるとされていることから、今般の原油価格の高騰を受けて、3月23日の価格調整から、通常よりも価格調整幅を抑制する「臨時調整措置」が採られることとなった。具体的には、3月23日の価格調整では本来2,205元/トン引上げとなるところ、同措置によって実際の引上げ幅は1,160元/トンに抑制され、4月7日の価格調整でも本来800元/トン引上げのところ、実際の引上げ幅は420元/トンに抑制された。
(的を絞ったエネルギー補助金の給付)
上述のようなエネルギー価格の上昇を抑制する政策以外に、エネルギー価格高騰の影響を受けやすい低所得者世帯等に対象を限定した補助金を給付する支援策を採る国もみられる。補助金給付は減税に比べて的を絞った支援を行いやすく、財政余力が小さい中で効率的な支援を行おうとする国々で活用している例がみられる。実際、OECD (2026b)では、2022~2023年のエネルギー価格高騰時の教訓の1つとして「的を絞った支援策によって財政負担を抑制すること」を指摘するなど、国際機関もこうした的を絞った支援の重要性を強調している。ここでは、その一例としてフランスの対応を取り上げる。
まず、ロシアによるウクライナ侵略に伴うエネルギー価格の高騰が生じた2022年の対応を振り返ると、当時のフランスは感染症拡大後の経済回復の途上にあり、経済もぜい弱であったため、電気・ガス料金の上限規制(「価格シールド」)27や全国民を対象とした燃料補助を行うなど画一的な対応策をとっていた。こうした一連の政策については、インフレ抑制効果はあったとされるものの、財政コストが高く、従前より高水準にあった公的債務残高28が更に累増することとなった29。
一方、今回の中東情勢を受けた対応においては、ルコルニュ首相が「支援はより的を絞り、個別対応であるべき」と述べるなど、従来の一律的な価格抑制策ではなく、対象を限定した補助金を中核とする対応を採用している。背景としては、フランスは感染症収束後も財政赤字が高止まりしており30、ユーロ圏の中でも最大の財政赤字国となっていることが挙げられる(フランスの財政状況については第2章で詳述する。)。
具体的な家計向けの支援の取組として、特にガソリン価格の影響を受けやすい、運転頻度の高い労働者(通勤等に個人用車両を使用する者)31に対し、所得制限付き32で燃料費の補助を行うとともに、低所得者世帯の電気、ガス、燃料費の支払い補助として2018年から毎年配布しているエネルギーバウチャーについて、今年は中東情勢に起因するエネルギー市場の緊張緩和のため、対象世帯を拡大して配布した33。エネルギーバウチャーの対象となる世帯は税務や送電のデータに基づいて税務当局によって判断され、申請なしで配布が行われた。
また、産業向けの支援として、3月27日、政府はエネルギー価格上昇の影響が大きい農業、漁業、道路運送業(うち中小企業)34に対して、総額約7,000万ユーロ規模の短期・限定的な即時支援パッケージ35を発表した。その後、更に中東情勢の不安定が続いたため、4月21日に支援策の一部を延長するとともに対象を拡大36した。
(小括)
上述したように、ホルムズ海峡の通航が困難となる状況の中で、各国ではそれぞれの事情も踏まえながら需要と供給の両面から政策対応を行っている。世界全体で幅広くみられる対応としては、エネルギー価格高騰の影響を和らげるための減税や補助金給付が行われた。そうした中では、2022年頃のエネルギー価格上昇局面での経験や厳しい財政状況を踏まえて、財政負担の抑制を意識した的を絞った給付や時限的な減税措置に取り組む国もみられる。さらに、原油輸入のホルムズ海峡依存度が相対的に高いアジア諸国では、代替調達先の確保や需要抑制等の量的な対策に取り組む国もみられている。
なお、こうして世界各国で様々な政策対応が採られる中で、米国については、石油備蓄の協調放出のような供給側の対応はみられるが、これまでのところ減税等のエネルギー価格に直接働きかける政策や家計への給付策は連邦政府レベルではとられていない37。こうした姿勢は市場機能を重視する姿勢の表れと考えることもできるが、その結果として、他国に比べてガソリン価格及び消費者物価の上昇幅が大きくなっている。
このように、各国の政策対応は影響の程度や財政状況等によるばらつきがみられている。現時点ではそれぞれの政策の効果を評価するには時期尚早と考えられるが、今後の事態の推移や更なるデータの蓄積を経た上で、今般の世界的なエネルギー価格高騰への対応を評価し、将来に向けた教訓を得ることが重要であると考えられる。
コラム1 欧州のエネルギー構造について
第1節でみたように、欧州では、2022年のロシアによるウクライナ侵略後に生じたエネルギー危機や経済環境の悪化と比較すると、今般の中東情勢悪化後のユーロ圏経済への影響は抑えられている。軍事衝突の期間や欧州との地理的・地政学的な関係といった違いはあるものの、欧州域内のエネルギー構造の変化といった要因も指摘できる。エネルギー供給源の多様化や再生可能エネルギーへの転換、省エネルギーの推進等、ユーロ圏経済は外生的なエネルギーショックへの耐性を高めている。本コラムでは、欧州、特にユーロ圏のエネルギーの構造について確認する。
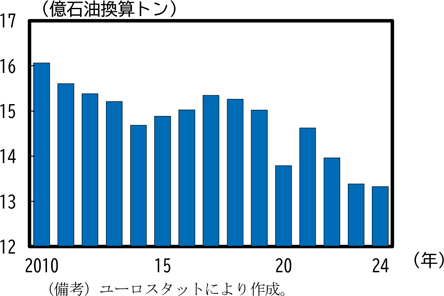
ユーロ圏のエネルギー消費量(総利用可能エネルギー量)を確認すると、2010年から2024年にかけてエネルギー消費量は2億石油換算トン(toe)以上削減されている(図1)。
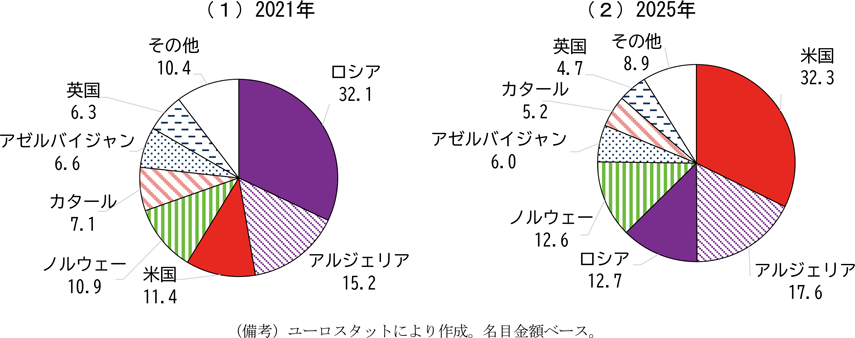
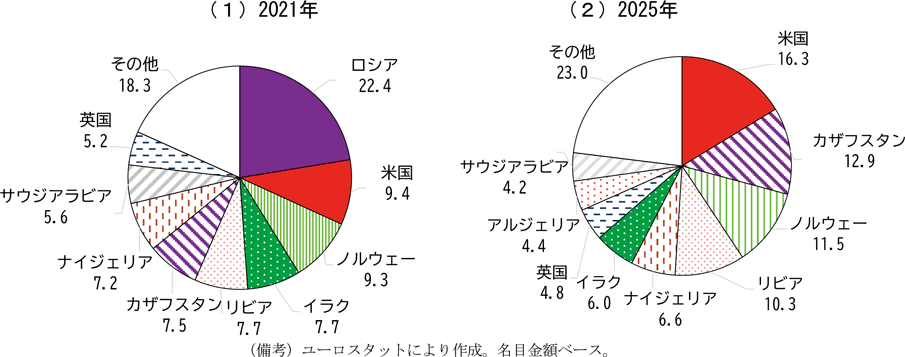
ウクライナ侵略以前の2021年において、欧州はガス輸入の3割をロシアからの輸入に依存しており、その大部分はパイプラインを通じて輸入されていた(図2(1))。これが2025年時点では、ロシアに代わって米国からの輸入量が3割となった(図2(2))。また原油の輸入についても、2021年のロシア産原油への依存度の高さはなくなり、代わって米国やカザフスタン、ノルウェーなどが主要輸入相手国となっている。ホルムズ海峡への依存度も低い(前掲第1-1-7図、図3)。
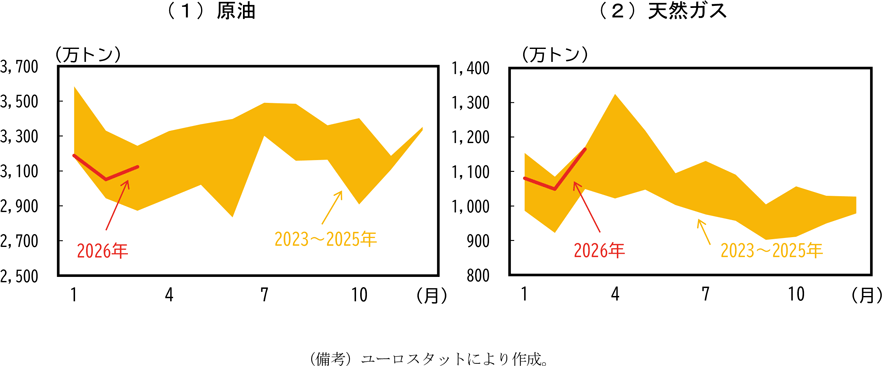
同様に、ユーロ圏の原油と天然ガスの輸入量について、2026年の月次動向を過去平均(2023~2025年)と比較しても、これまでのところ、中東情勢悪化による目立った変化はみられない(図4)。
こうした輸入構造の変化を背景に原油価格を確認すると、欧州産原油の基準価格となるブレント価格は、2026年2月末以降の中東情勢の緊迫化の後、大幅に上昇はしたものの中東産のドバイ原油価格ほどは上昇せず、同様に国際商品取引所で取引される北米産のWTI価格と似た動きとなった(前掲第1-1-10図)。また、天然ガスは、輸送経路の違いにより、ホルムズ海峡の制約を受けることが少ない。原油、天然ガス価格のいずれも、本稿執筆時点では、2022年ほどの高騰とはなっていない(前掲第1-1-11図)。
一方、エネルギー供給面では、欧州では再生可能エネルギーの拡大と、エネルギー消費の削減を通じて、化石燃料への依存度を大幅に低減させている。
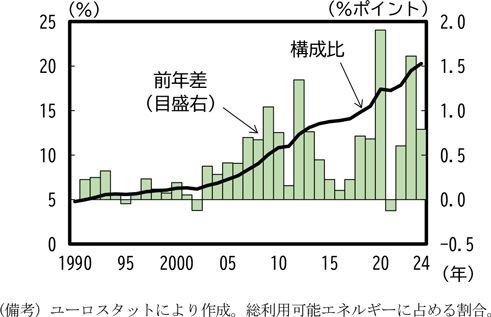
EUは2020年12月に、2030年の温室効果ガス排出量を1990年比で少なくとも55%削減する目標を達成するための「欧州脱炭素化政策パッケージ(Fit for 55)」を計画した。これにより、EU加盟国の再生可能エネルギーの普及度は着実に上昇している(図5)。さらに、ロシア産化石燃料からの脱却や再エネや水素等の拡大を目的とした「REPowerEU計画」を2023年に策定し、エネルギー消費における再エネの割合を2030年に45%へ引き上げる目標を掲げ、太陽光発電やヒートポンプ、水素の普及加速等が定められた。
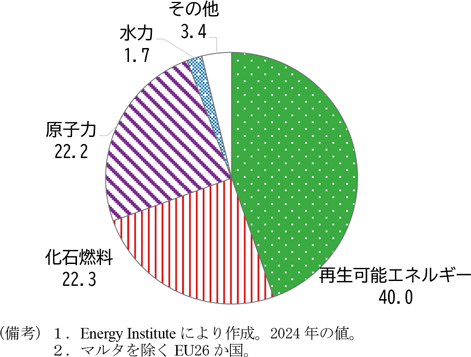
こうした政策もあった中で、2024年のEU発電電力量に占める再生可能エネルギーの比率(再エネ比率)は4割にまで達しており、最大の主力電源となっている(図6)。
また、エネルギーの消費量については、「REPowerEU計画」により「エネルギー効率化指令」を改正し、2020年のエネルギー使用予測と比較して、最終エネルギー消費を少なくとも11.7%削減することが法的拘束力をもって定められている。
EUは2026年4月、価格変動の激しい化石燃料市場によるエネルギーコスト上昇に対応し、クリーンエネルギーへの移行を加速させることで、エネルギーのレジリエンスを強化するための政策文書「AccelerateEU」を発表した。5つの柱として、(1)EU加盟国と化石燃料供給者との調整強化、(2)消費者と企業の保護、(3)域内産クリーンエネルギーへの移行加速、(4)系統・蓄電・柔軟性等エネルギーシステムの強化、(5)投資の促進が含まれている。また、前述のとおり、2026年6月にはEUは輸入化石燃料への依存低減やエネルギー強靱性の向上に資する財政支出を財政規律の適用除外としており、再エネ化に向けた投資は今後も増加すると考えられる。
欧州では、ロシアによるウクライナ侵略を契機としたエネルギー安全保障の見直しもあり、エネルギー供給源の多様化や再生可能エネルギーの拡大、エネルギー効率の改善という構造転換が進んできた。こうした取組がエネルギーに関する外生的ショックの影響を緩和している面があると考えられる。