第1章 中東情勢を受けた世界経済動向と各国の政策対応(第1節)
第1節 中東情勢が世界経済に与える影響
本節では、2026年2月末以降の中東情勢の緊迫化を受けた原油等の国際商品市況の動向を整理した上で、エネルギー価格の上昇や湾岸諸国の生産・貿易活動の混乱が主要国・地域の経済に与えている影響について確認する。
1.中東情勢の緊迫化
(2月末以降ホルムズ海峡の通航が困難な状況が続いてきた)
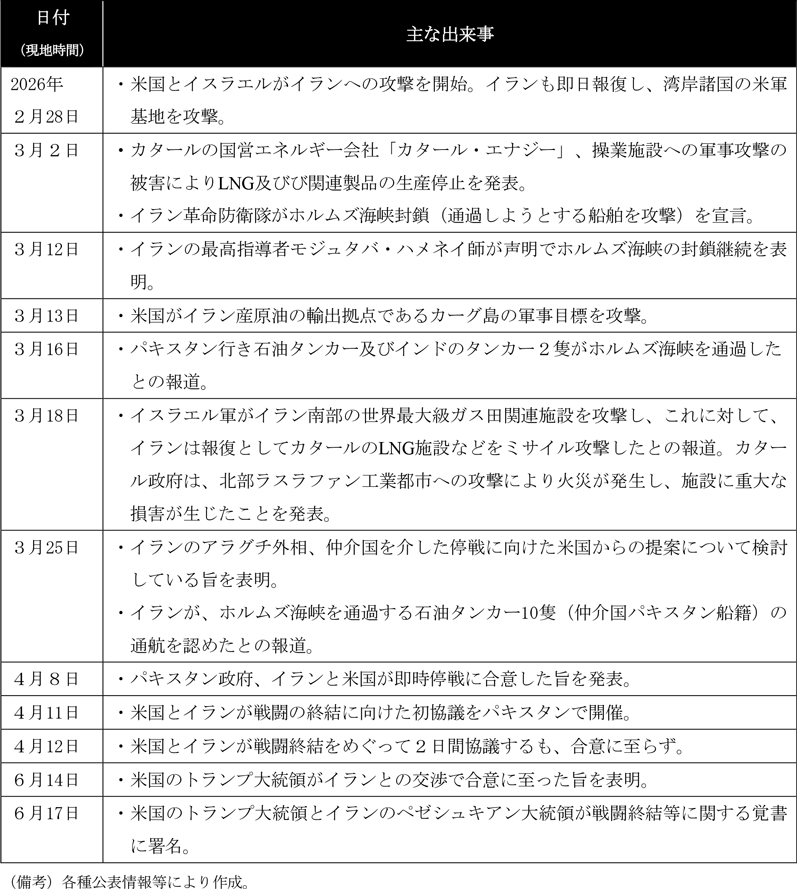
2026年2月28日、米国とイスラエルはイランへの攻撃を開始した1(第1-1-1表)。イランは即日報復し、アラブ首長国連邦(以下「UAE」という。)やバーレーン、カタールの米軍基地を攻撃したほか、湾岸諸国のエネルギーインフラにも直接攻撃を行ったとされる。サウジアラビアの国営石油会社「サウジアラムコ」では、同社主要石油施設がイランによるものとみられるドローン攻撃を被弾して一時操業を停止したほか、カタールの国営エネルギー会社「カタール・エナジー」施設も同様の攻撃を受けてLNGの生産停止を余儀なくされるなど、湾岸諸国のエネルギー生産能力が毀損されたことで、世界のエネルギー需給のひっ迫が現実問題となった。こうした中、3月2日にはイラン革命防衛隊が、世界で消費される石油の約2割が通過するホルムズ海峡の「封鎖」を表明したことで、エネルギーの生産のみならず輸送も混乱した。
その後、米国・イラン両国が6月17日に戦闘終結に向けた暫定合意の覚書に署名したが、本稿執筆時点(7月)、ホルムズ海峡通航の正常化を含め事態の予断を許さない状況が続いている2。
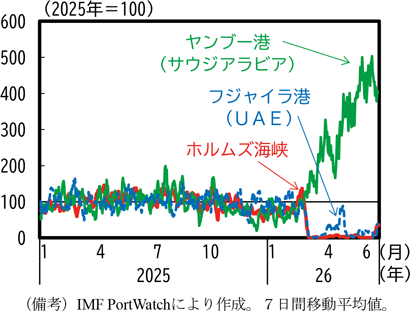
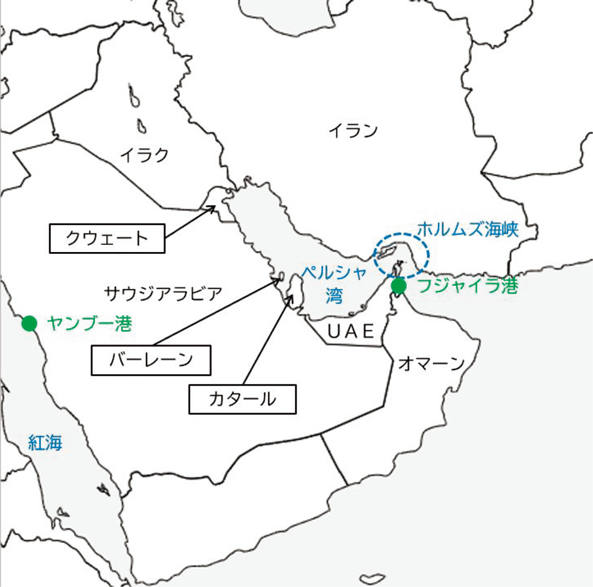
こうした中東情勢を受けて、3月以降、ホルムズ海峡の通航が困難な状況が続いている。ホルムズ海峡を通過するタンカーの貨物量をみると、3月初頭から大幅に減少し、6月半ばにかけてゼロ近傍で推移してきた(第1-1-2図)。ホルムズ海峡を通じた原油等の貿易が大きく制約される中、ホルムズ海峡を通過しない迂回輸出ルートとして、サウジアラビアのヤンブー港やUAEのフジャイラ港が有望視された(第1-1-3図)。このうち、2026年6月時点では、紅海沿岸のヤンブー港では2025年平均の4~5倍近い貨物の積み出しがみられた一方、ホルムズ海峡に近いフジャイラ港はミサイル攻撃等もあり、足元にかけても貨物の積み出し量は2025年の水準を下回っている。また、民間調査会社による情報3では、ヤンブー港の原油輸出能力は日量400万バレル程度であり、2025年のサウジアラビア全体の原油輸出が日量643万バレルであったことを踏まえると、ヤンブー港を最大活用してもサウジアラビアの平時の原油輸出量の6割程度しか賄うことができない計算となる。こうした迂回ルートを活用する動きに加え、米国とイランによる覚書署名を踏まえて6月半ば以降はホルムズ海峡の通航にも回復の兆しがみられるものの、本稿執筆時点では、依然として湾岸諸国からの原油等の輸出は抑制された状態にある。
2.主要国・地域のエネルギー需給構造
(湾岸諸国は世界の原油生産の約3割、天然ガス生産の2割弱を占める)
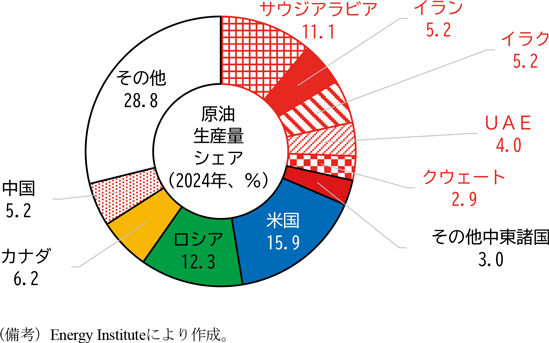
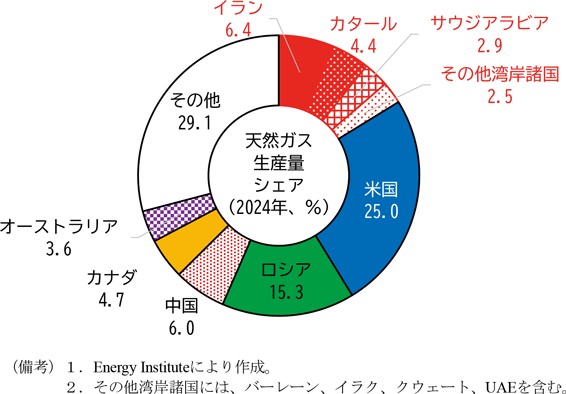
ホルムズ海峡の通航が困難になったことによる一次影響として、湾岸産油国からの原油輸出の一時停止と、これに伴う各国内での貯蔵能力のひっ迫が生じることとなった。その帰結として、イラク、UAE、クウェート、カタール、サウジアラビアが原油の減産を余儀なくされた。また、イランも3月13日に原油の輸出拠点であるカーグ島が米軍による攻撃を受けたほか、同18日にはイラン南部の世界最大級ガス田関連施設がイスラエル軍の攻撃を受けるなど、湾岸諸国の複数のエネルギーインフラに損傷が生じているとみられる。これらの湾岸諸国は、世界の原油生産の約3割、天然ガス生産の2割弱を占めるエネルギー供給の要衝であり(第1-1-4図、第1-1-5図)、また今回の被害状況から被災設備が事態発生前の生産能力まで復旧するには数年単位の歳月を要するとの見方もあることから4、世界経済への影響は中長期に及ぶ可能性もある。
(石油の純輸出入構造)
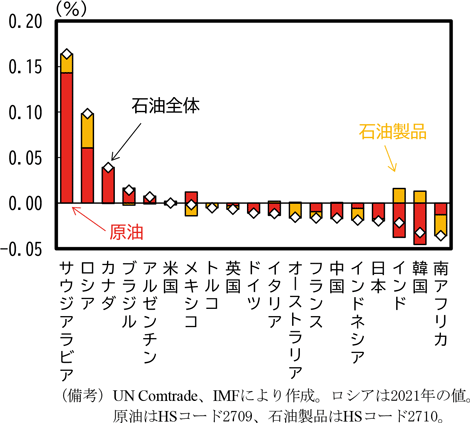
次に、各国・地域の石油(原油及び石油製品)の輸出入構造を確認する。G20諸国の石油純輸出の対GDP比をみると、サウジアラビアやロシア、カナダでは相対的に純輸出の規模が大きく、原油生産が各国経済で重要な地位を占めていることが確認できる(第1-1-6図)。加えて、近年のシェールオイルの生産拡大もあり、対GDP比ではわずかながら米国も石油純輸出国となっている。一方、アジアや欧州の主要国では石油純輸入国が多いが、韓国やインドは原油の輸入超過が大きい一方で、ガソリンや重油といった石油製品は輸出超過となっており、石油精製が主要産業となっていることが確認できる。オーストラリアやインドネシア、南アフリカでは石油製品の輸入超過が相対的に大きく、ガソリン等の石油製品を輸入に依存している構造となっている。
(日本を含むアジア諸国で原油輸入のホルムズ海峡依存度5が高い)
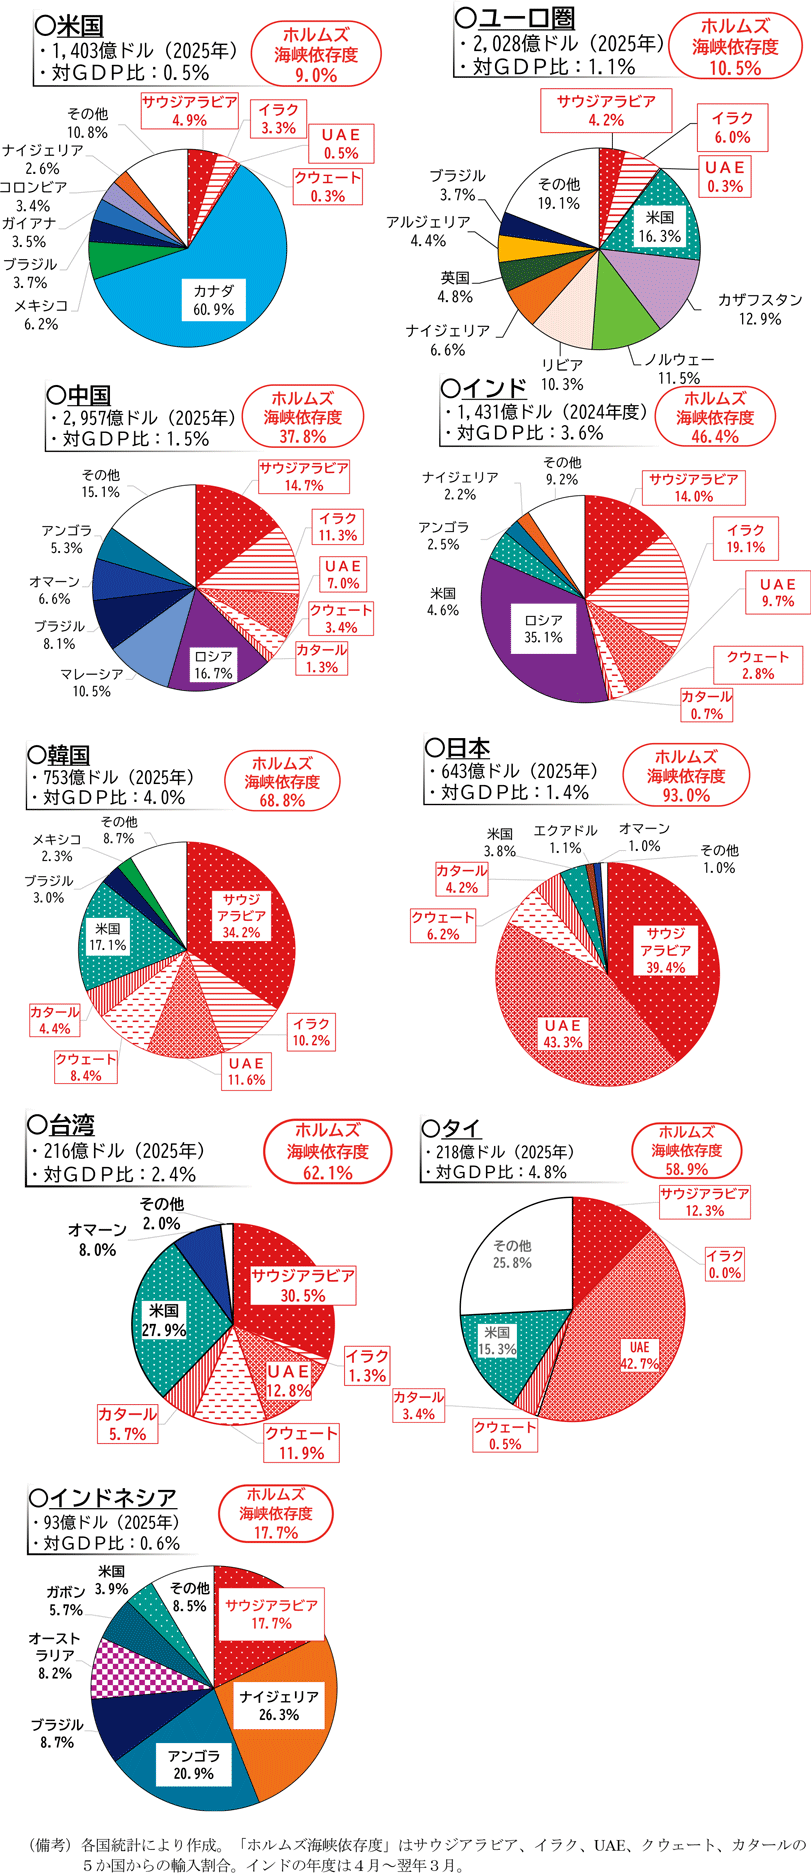
主要国・地域の原油輸入先をみると、日本を含むアジア諸国ではホルムズ海峡を経由する湾岸諸国からの輸入割合が高い姿となっている(第1-1-7図)。もっとも、アジアの中でも国によってばらつきがあり、日本のホルムズ海峡依存度は9割を超えている一方、韓国では約7割、インドや中国6は5割を下回っている。一方、米国やユーロ圏では、原油輸入のホルムズ海峡依存度は1割程度にとどまっている。米国では、カナダを始めとする米州諸国からの輸入が多く、ユーロ圏では、北海(ノルウェー、英国)や米国、アフリカ等輸入先が地域的に分散している。このように、ホルムズ海峡を経由する湾岸諸国の原油への依存度の高さから、今般中東情勢が緊迫化した直後には、主にアジア諸国が経済的に大きな影響を受ける可能性が指摘されていた7。
(カタールは天然ガスをアジア太平洋地域中心に輸出)
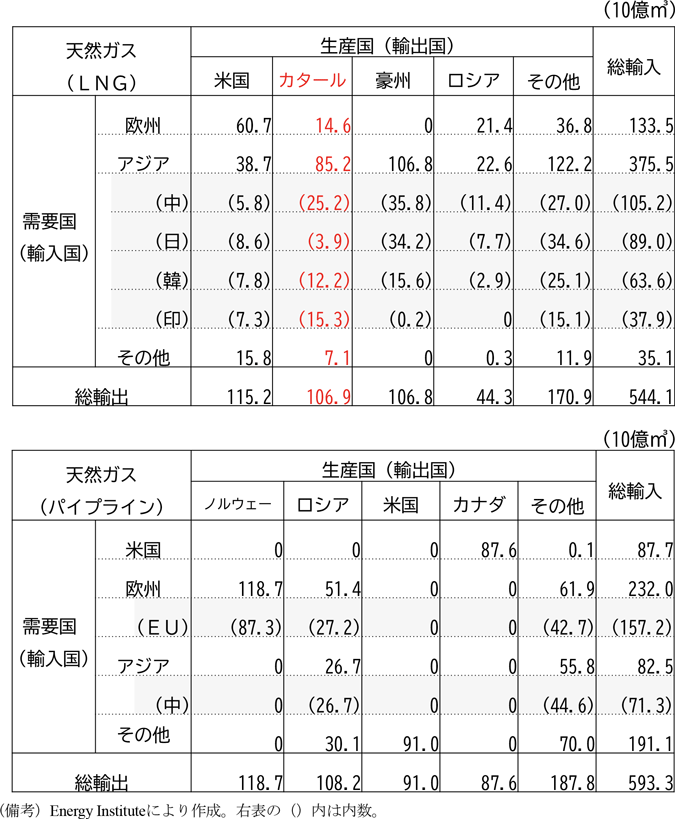
ペルシャ湾を挟んでイランの対岸に位置するカタールは、LNGの主要生産国にして輸出国であり、輸出の約8割がアジア向けとなっている(第1-1-8表)。中東情勢が緊迫化し、ホルムズ海峡の通航が困難になる中で、天然ガスの供給においても、中国、インド、韓国そして日本といったアジアの需要国が影響を受けやすい構造となっている。一方、欧州における天然ガスの調達形態は、LNGの海上輸送よりも陸上のパイプラインでノルウェーやロシアから輸入する比率が大きく、またLNGでの調達も米国やロシアからの輸入が多数を占めることから、ホルムズ海峡の通航上の制約による影響はアジアに比べると限定的にとどまるとみられる。
(湾岸諸国は尿素やヘリウムといった非エネルギー資源の供給でも大きなシェア)
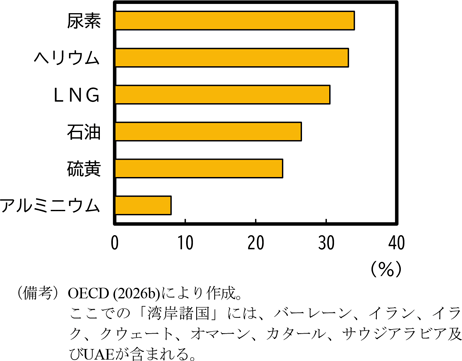
上述したようなエネルギー資源に加え、非エネルギー資源の供給においても湾岸諸国が大きなシェアを有しているものがある。OECD (2026b)によれば、肥料等に用いられる尿素や半導体製造過程等で使用されるヘリウムでは、世界の供給の3割以上を湾岸諸国が占めており、原油や天然ガス以上に湾岸諸国のシェアが高い構造となっている(第1-1-9図)。中東情勢の不安定な状態が続く中で、こうした非エネルギー資源の供給にも影響が及ぶ可能性には留意が必要である。
3.エネルギー価格の動向
(原油価格は3月に急騰、その後徐々に落ち着き)
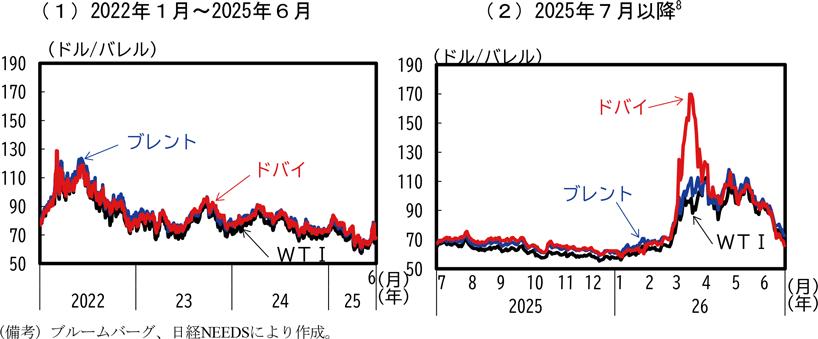
米国・イスラエルによるイランへの攻撃とこれを受けたイラン側の対抗措置によってホルムズ海峡の通航が困難となる中、2026年3月に原油価格は大幅に上昇した(第1-1-10図)。攻撃開始前日の2月27日時点で、WTI期近4月物の終値は67.02ドル/バレルであったが、ホルムズ海峡をめぐる先行き不透明感から市場では先物買い基調が続き、3月30日には102.88ドル/バレルと2022年7月以来の100ドル台を記録した。その後、4月7日に112.95ドル/バレルを記録したのをピークに、翌8日パキスタン政府がイランと米国の即時停戦合意を発表したことを受けて原油価格は下落、同17日には83.85ドル/バレルまで値を下げた。この間、米国とイランが戦闘終結に向けた初の協議を実施するなど緊張緩和期待が一時広がった一方、協議が不調に終わったことを受け、同13日には前述のとおり米軍がホルムズ海峡への船舶の出入りを封鎖する措置を開始するなど、供給制約懸念が意識されたことも原油価格の下落を抑制する一因となった。その後、米国とイランとの戦闘終結に向けた交渉は、最大の焦点である核問題の処理をめぐって双方の溝が埋まらず膠着状態に陥り、市場では事態の先行き不透明感が再び強まるなか、5月18日には108.66ドル/バレルを記録した。前述のとおり6月17日には米国とイランの両大統領間で、戦闘終結に向けた暫定合意への署名が行われ、次いでスイスで始まった両国の高官協議でも60日以内の最終合意に向けた行程表が合意されるなど、事態の進展を踏まえて市場は楽観を織り込み始めている。WTI先物価格は前述の5月18日をピークにその後下落が続いており、6月25日には70ドル/バレル台を下回って攻撃開始前の水準に戻りつつある。
(天然ガスや肥料等の幅広い品目でも国際商品市況が上昇)
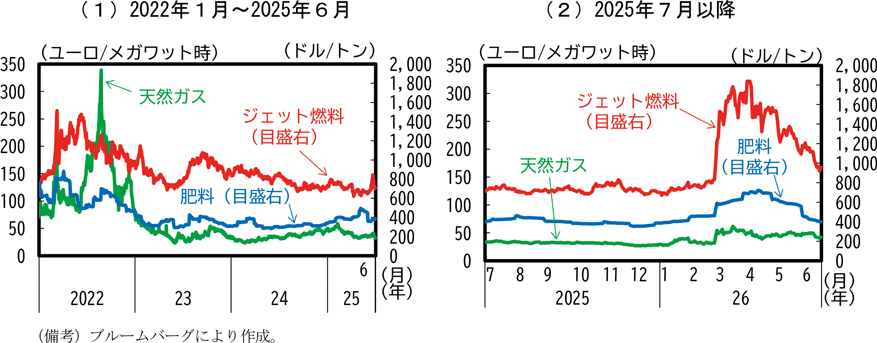
需給ひっ迫は、原油から精製されるジェット燃料といった商品にも広く及んだほか、前述のとおり世界有数の天然ガス生産国カタールの国営会社カタール・エナジーが今次のイランによるものとみられる攻撃で操業停止に追い込まれたことで、天然ガス市場や天然ガスを主原料とする尿素などの窒素系肥料においても供給懸念が強まり、価格上昇が続いた。中東情勢が緊迫化する直前の2月27日時点の終値とその1か月後の3月31日の終値を比べた上昇率は、天然ガスが+59.0%、ジェット燃料が+107.4%、肥料が+50.0%といずれも急騰した(第1-1-11図)。4月に入り、停戦交渉進展への期待も生じてジェット燃料や肥料の価格はピークアウトし、6月にはおおむね事態発生前に近い価格水準まで戻った。一方、天然ガスについては特に欧州で次の2026年冬に向けた在庫確保が市場の主たる関心となっており、供給制約が続く中でアジアとのLNG調達競争が生じることへの警戒感もあいまって市場価格は依然として事態発生前よりもやや高い水準で推移している。
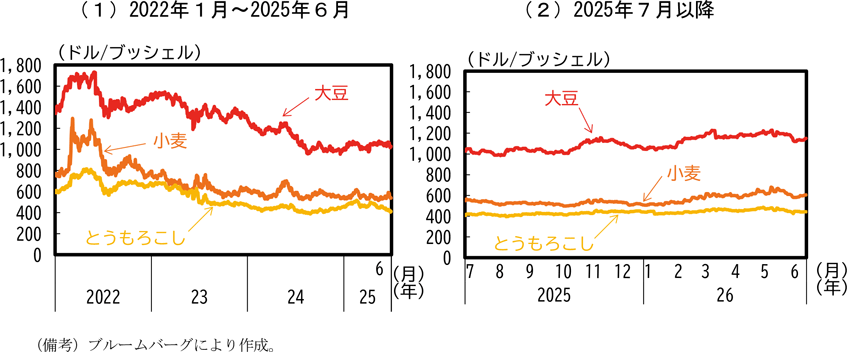
このうち、各種食料生産に用いられる肥料の価格上昇は、世界的な食料品価格の上昇につながる可能性がある。OECD (2026b)では、世界の肥料価格が50%近く上昇(原油価格の115ドル/バレルまでの上昇に相当)すると、農産分野の国際商品価格が2026年に4%、2027年には8%上昇するとの試算を示している。2022年の高騰局面と比較すると農産分野の主要な国際商品価格は6月時点では必ずしも大幅な上昇を示してはいないが(第1-1-12図)、今後、肥料価格が再び高騰するような場合には、徐々に食料品価格の上昇につながっていく可能性もある。食料品価格の上昇は低所得者層を中心に消費者の負担感を高めることから、その動向に注意が必要である。
Box.金価格の推移
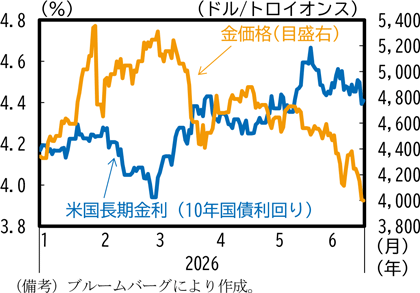
金価格は、2025年4月の米国のトランプ大統領による相互関税発表に伴う世界経済の不確実性の高まりやドル下落を受けた安全資産としての需要増や、米株安、米欧長期金利上昇、さらには地政学的リスクへの警戒感等を背景に、2025年12月26日に既往最高値の4,584ドル/トロイオンスを更新するなど、安全資産・実物資産としての需要増加を背景とした価格上昇が続いていた(図1)。
2026年に入り、トランプ大統領がFRB次期議長に「タカ派」とされるウォーシュ氏を指名し、FRB利下げ観測が後退したことを機に、1月30日には1日の下落率として1980年以来の大きさとなる前日比▲11.4%の下落を記録した。その後、2月28日の米国とイスラエルによるイラン攻撃を機に始まった原油高がインフレ圧力を高めるとの推測から、各国の利下げ観測が後退したことで金買い需要が相対的に低下したほか、原油高が米国以上に欧州やアジア諸国の経済の逆風になるとの見方から、ドルがユーロや円に対して買われる場面が多く、対主要通貨ドル高による代替投資先需要の低下から金価格の下落が続き、一時5,300ドル台をつけていた金価格は、3月下旬には4,500ドルを下回る水準まで下落した。3月の月間下落幅は▲10.8%となり、1974年の上場以降最大の下落となった。4月に入ると、米長期金利の低下や中東情勢の緊張緩和期待を背景とした「有事のドル買い」も一服したことで、米長期金利・ドルとそれぞれ逆の値動きになりやすい金価格は、一時上昇基調となった。しかし、その後は米国とイランの戦闘終結に向けた協議の先行き不透明感やホルムズ海峡をめぐる供給懸念から原油価格が再び上昇し、インフレ懸念が強まった。これに伴ってFRBの年内利上げ観測が高まり、米長期金利の上昇もみられたことから、金市況は下落に転じ、6月25日には4,000ドルを下回る水準まで低下した。
(世界の石油需給は3月に供給不足に転換)
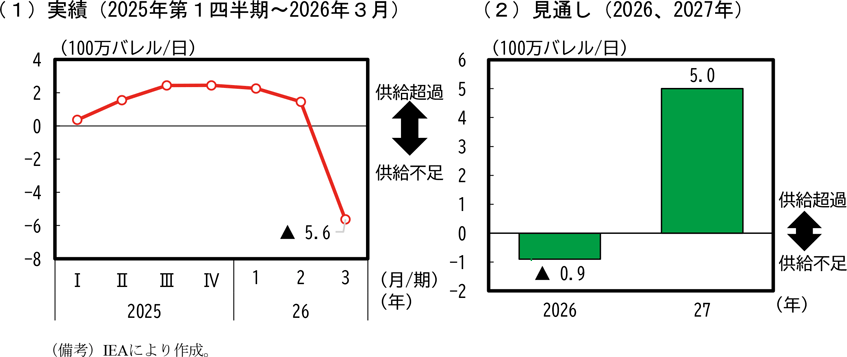
原油等の価格高騰の背景にある世界の石油需給を確認する。国際エネルギー機関(IEA)によると、2025年から2026年初にかけては、世界の石油需給は日量200万バレル前後の供給超過で推移してきたが、中東情勢が緊迫化した2026年3月には石油生産が大幅に縮小し、日量560万バレルの供給不足に転じることとなった(第1-1-13図(1))。
先行きについては中東情勢の推移に大きく左右され、依然として不透明感が高い。IEAが6月に示した見通しでは、米国・イラン間の合意が維持されれば、湾岸諸国の石油生産・輸出は徐々に回復するものの、機雷掃海やサプライチェーンの正常化には時間を要するとしており、2026年の需給バランスは日量90万バレルの供給不足になると見込んでいる。ただ、供給の回復ペースが需要回復を上回るとして9、2027年は一転して日量500万バレルの供給超過になると見込んでいる(第1-1-13図(2))。ただし、操業面や政治面の制約による供給の下振れリスクは残るとしている。
(原油価格の高騰に伴って各国・地域のガソリン価格も大幅に上昇した)
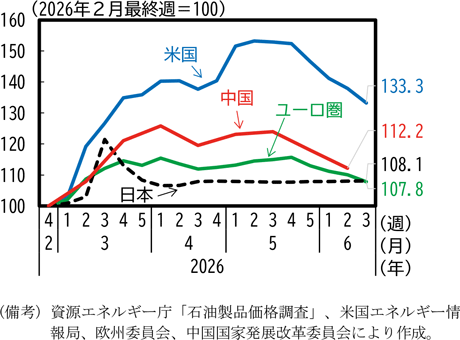
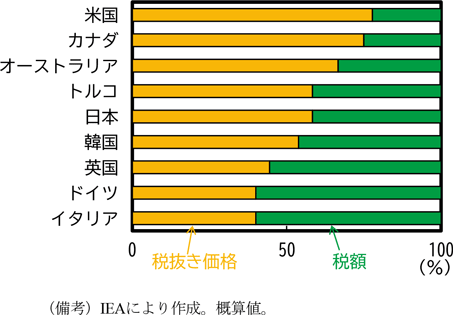
原油価格の高騰に伴って、3月以降、川下のガソリン価格が各国・地域で上昇した。ただし、その上昇幅は国・地域によって異なっている。米国では、全国レベルで減税や直接的な価格抑制措置が採られていないことやガソリン価格に占める税の割合が相対的に小さいことから、他の国・地域に比べてガソリン価格の上昇率が大きくなっている(第1-1-14図、第1-1-15図)。一方、欧州や中国では減税や販売価格の抑制が行われており、米国と比較するとガソリン価格の上昇幅は小さい。ガソリン価格の変動に影響する各国・地域の政策的措置については、次節でより詳しくみていく。原油価格の動向を受けて、5月後半以降は主要国・地域のガソリン価格はピークアウトした姿となっているが、本稿執筆時点では、2月以前の水準と比較するとなお高い状態が続いている。
4.物価面の影響
(川上の生産者物価は各国・地域で顕著に上昇)
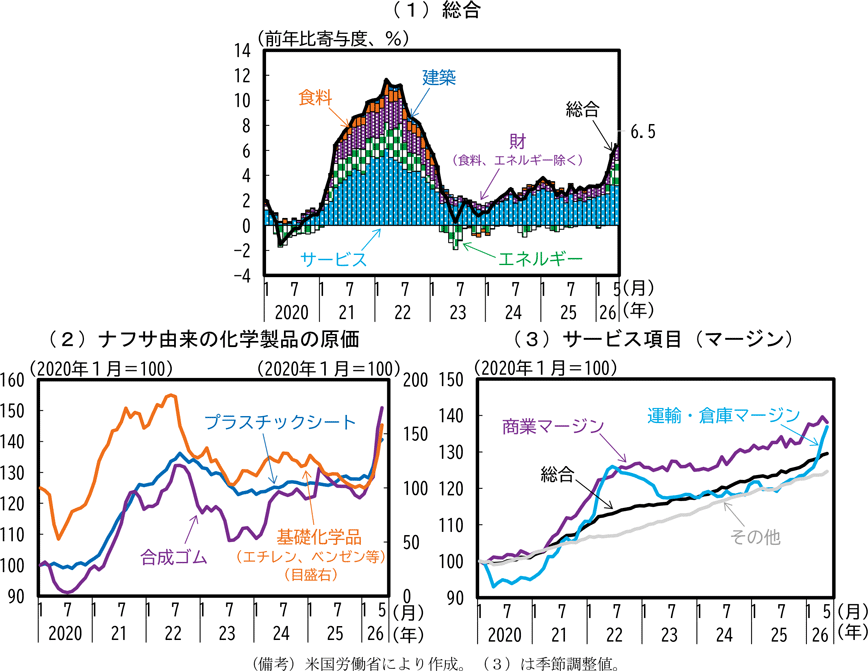
こうした様々な国際商品価格の上昇は、まず川上である生産者物価に表れることになる。主要国・地域の生産者物価の動向をみると、米国では、原油高を受けたガソリンを始めとする燃料価格の高騰により3月以降生産者物価の上昇ペースが加速しており、またナフサ由来の化学製品の価格についても軒並み大きく上昇していることが確認できる。そのほか、製品原価以外の流通・販売等に係るマージン(サービス)についても、燃料高を受けた輸送費の高騰もあって生産者物価の上昇に寄与しており、中東情勢の影響で総じて物価上昇圧力が高まっていることが確認できる(第1-1-16図)。
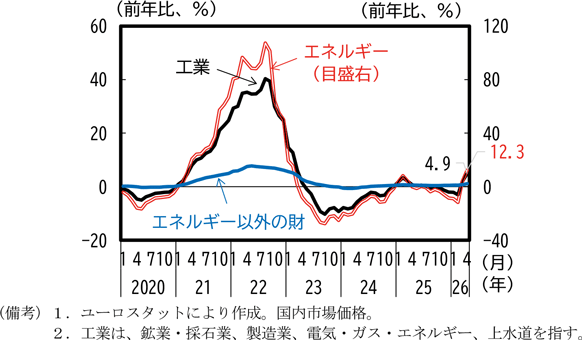
ユーロ圏においても、国内向け工業生産者価格(前年比)は、2026年3月以降、上昇傾向にあり、4月に4.9%となったが、2022年2月のロシアによるウクライナ侵略に伴うエネルギー価格高騰時と比較すると、4月時点では相対的に小幅な上昇にとどまっている(第1-1-17図)。
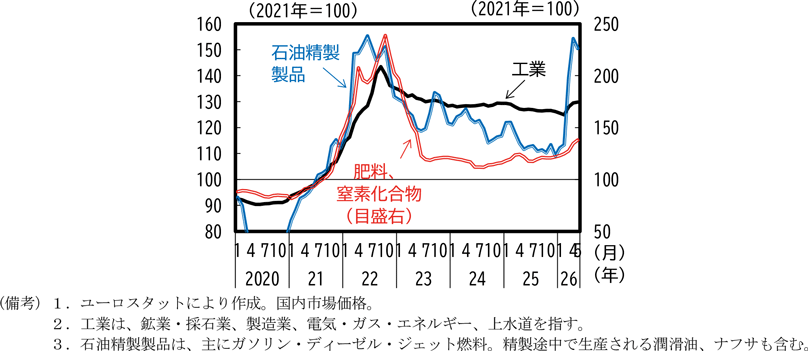
ドイツを例に、具体的な品目別の動きを確認する。
石油精製製品の価格は、国際的な原油価格の高騰を受けて2026年3月から急上昇し、4月には2022年6月の水準に達した。また、肥料・窒素化合物については、2022年後半には前年の2倍の水準まで高騰したが、5月時点ではそこまでの上昇はみられなかった(第1-1-18図)。
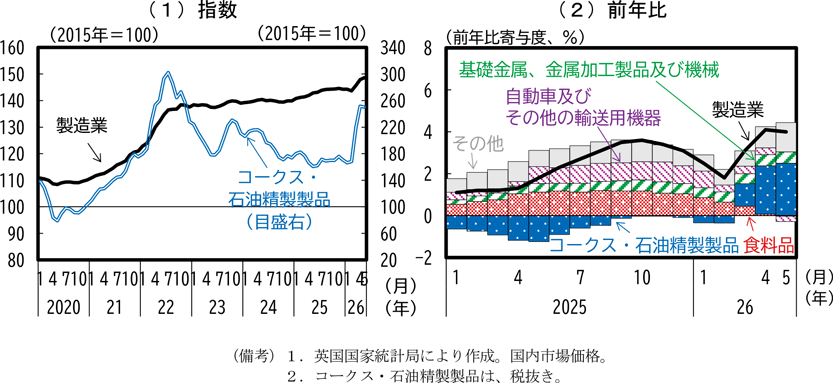
英国の生産者価格については、ロシアによるウクライナ侵略が始まった2022年に大きく上昇した後も製造業全体で緩やかな上昇傾向が続いていた。その上で、今般の中東情勢を受けて2026年3月から石油精製製品の価格が急騰し、製造業の生産者物価全体を更に押し上げた(第1-1-19図(1))。前年比で確認すると、2025年後半以降は食料品価格の伸びが落ち着いていく中、生産者価格の伸びも鈍化してきたが、3月からは石油精製製品によって特に大きく押し上げられた(第1-1-19図(2))。
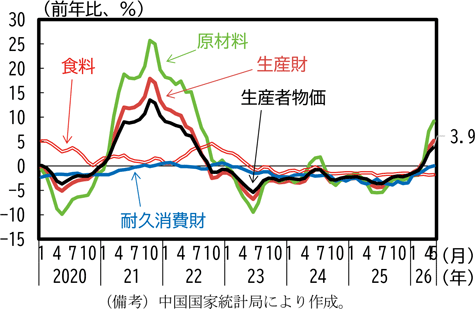
アジアに目を向けると、中国の生産者物価は後述する内需の不振もあって2022年10月以降前年比でマイナスとなっていたところ、今般の中東情勢に伴うエネルギー価格の上昇により、2026年3月には前年比0.5%とプラスに転換し、5月には同3.9%と更に上昇した(第1-1-20図)。内訳をみると、原油を含む原材料や生産財などが上昇する一方で、自動車を始めとした耐久消費財や食品などは引き続きゼロ近傍からマイナス圏で推移した。
(ガソリンを中心に消費者物価にも上昇の兆し)
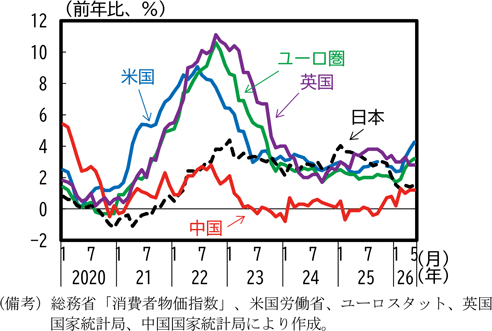
川下の消費者物価についても、エネルギー価格の上昇を受けて、3月以降、主要国・地域で上昇の兆しがみられている(第1-1-21図)。各国・地域とも、短期的にはガソリン価格の上昇が消費者物価の押上げに寄与しており、ガソリン価格の上昇幅が大きい米国でその影響が特に顕著に表れている。
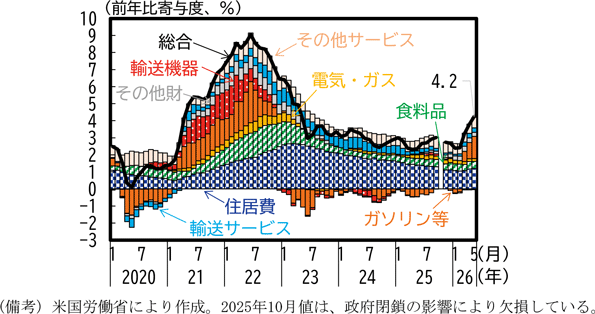
各国・地域別に消費者物価の動向をより詳しくみると、米国では、足元の上昇要因について寄与度別にみてもガソリンの押上げが最も寄与していることが確認できる。また、燃料価格の高騰により3月から航空運賃も消費者物価の上昇に寄与しており、その結果、2月までは前年比2%台半ばで推移していた消費者物価全体の伸び率は4%台まで大きく上昇した(第1-1-22図)。
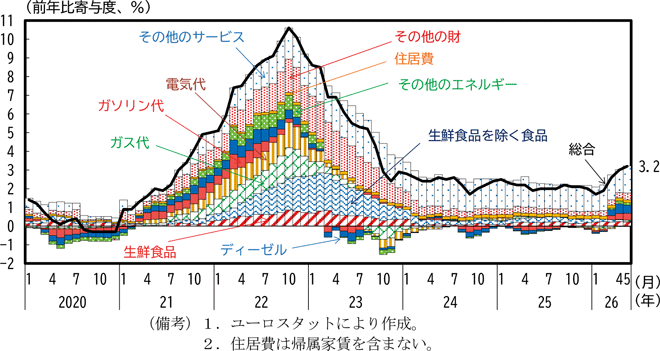
ユーロ圏でも、2026年3月以降の原油価格の上昇を受けて、消費者物価(総合)は上昇しているものの、2022年の急騰局面と比較すれば、その上昇幅は小さい(第1-1-23図)。その背景として、前述のとおり欧州のガス価格が2022年ほどの急騰を見せなかったこと、欧州の原油輸入先としてホルムズ海峡への依存度が低かったことに加え、再生可能エネルギーの拡大と、エネルギー消費の削減を通じて、化石燃料への依存度を大幅に低減させたことが挙げられる(コラム1参照)。
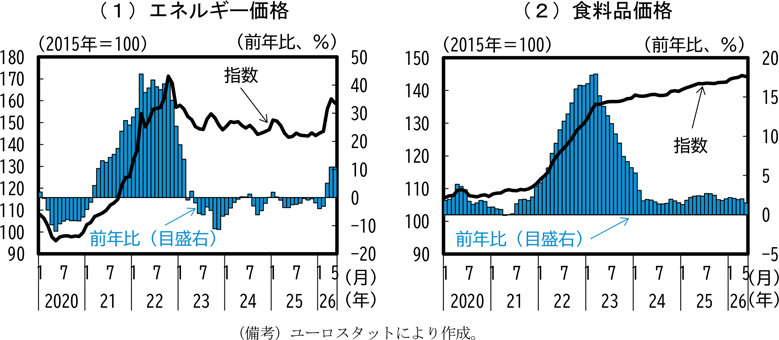
また、2022年には肥料価格の急騰(第1-1-18図)から食料品価格への波及効果を指摘する分析10もあったが、5月時点では食料品価格も大きな変化はみられていない。前述のとおり、天然ガスの供給への影響も2022年と比較すれば限定的であることから、ガス価格は安定している。一方、石油精製製品であるディーゼルやガソリン等には上昇がみられる(第1-1-24図)。
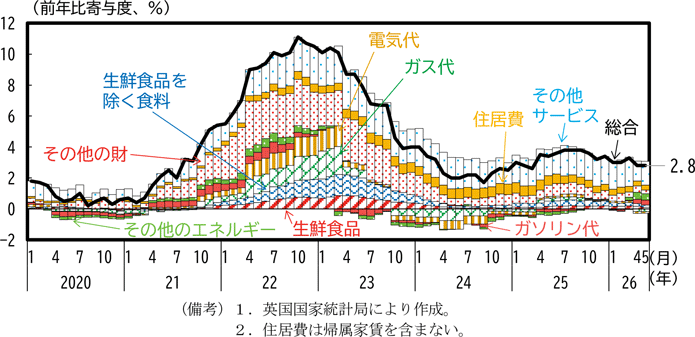
英国では2026年4月には原油価格の上昇を背景にガソリンは上昇したものの、主に中東情勢が緊迫化する前に公表されていた4-6月期の電力料金上限規制引下げ11により、電気・ガス価格は前年の水準を下回っていた。2022年の急騰局面と比べれば、エネルギー価格の上昇は限定的であり、5月時点で消費者物価上昇は小幅12にとどまっている(第1-1-25図)。
中国では、2023年から消費者物価上昇率はゼロ近傍での推移が続いていたところ、2025年末からは食品価格の上昇もあり消費者物価上昇率は1%近傍まで高まっていた。その後食品価格の寄与度はやや縮小したものの、2026年2月末からの中東情勢に伴うエネルギー価格の上昇により、2月以降の消費者物価上昇率は1%を超えて推移している(第1-1-26図)。
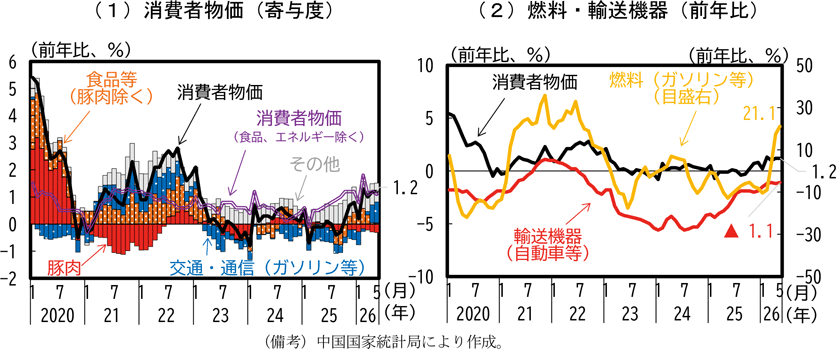
欧米諸国に比べると、中国の消費者物価上昇率は、国際的なエネルギー価格が上昇した2022年頃及び2026年においても小幅な伸びにとどまっており、2026年3月以降も中国政府が目標としている2%前後という上昇率を下回っている。項目別の寄与度を比較してみると、2022年頃の物価上昇局面ではガソリン等の上昇はみられたものの、後述する不動産市場の停滞や内需の弱さから他の財価格の上昇が抑制されており、消費者物価全体の上昇も欧米諸国と比較して小幅にとどまったと考えられる。今回の中東情勢緊迫化の中でも、ガソリン等の燃料価格の上昇がみられる一方、自動車を含む輸送機器の価格下落傾向が続くなど内需の不振が消費者物価の重石となっている。また、第2章でも述べるが、中国では近年電気自動車(EV)へのシフトが急速に進んでおり、燃料価格の変動が家計の購買力に与える影響はすう勢的に低下してきているとみられる。
それ以外のアジア各国・地域についても確認すると、一部に政策要因によるかく乱的な動きがみられるが13、全体として中東情勢が緊迫化した3月以降に消費者物価上昇率がやや高まっている国・地域が多い(第1-1-27図)。もっとも、全体として2022年頃の物価上昇時と比べれば、2026年の消費者物価の上昇は小幅にとどまっている。
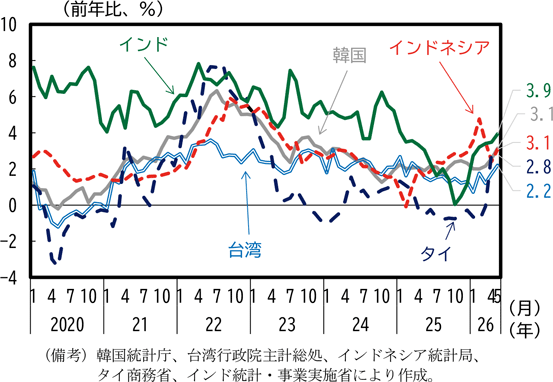
全体としてみると、2026年前半までのところ各国・地域の消費者物価上昇率はロシアによるウクライナ侵略に伴うエネルギー価格高騰に見舞われた2022年頃より低いものにとどまっている。その要因はいくつか考えられるが、2022年は新型コロナウイルス感染症(以下「感染症」という。)収束後の経済回復の中で需給ひっ迫に伴う広範な物価上昇がみられていたこと、特に欧州において2022年当時にみられたガス価格の高騰が今回は相対的に小幅にとどまっていることなどが挙げられよう。6月中旬以降原油価格が低下したことは消費者物価の上昇圧力を緩和する一方、川上で生じた価格上昇の転嫁の進展や中東情勢、国際商品市況の動向によっては、今後、消費者物価上昇率が更に高まっていく可能性もある。
5.実体経済への影響
(原材料・製品価格の高騰や納期の遅れがみられる)
続いて、実体経済への影響を確認する。
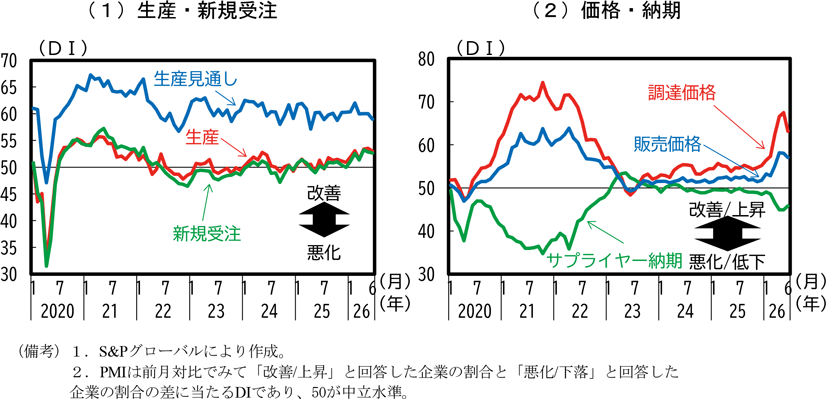
まず、世界の製造業PMIを確認すると、6月時点までのデータからは、感染症拡大期やウクライナ侵略の頃と比較して、生産や新規受注、向こう12か月の生産見通しには顕著な悪化はみられない(第1-1-28図)。一方、中東情勢が緊迫化した3月以降、調達価格や販売価格には大幅な上昇がみられており、その水準は感染症収束後の経済活動の正常化過程で供給制約が意識された2021年から2022年頃に匹敵する。さらに、調達価格の上昇が販売価格の上昇を上回っており、企業収益の圧迫が推察される。また、感染症拡大期やウクライナ侵略時ほどではないものの、サプライヤー納期にも悪化(遅延)傾向がみられつつある。このサプライヤー納期の悪化は、ホルムズ海峡の通航の制約等に伴うサプライチェーンの混乱状況を表しているものと考えられる。中東情勢の緊張緩和や原油価格等の落ち着きもあり、6月の販売・調達価格やサプライヤー納期は中立水準である50にやや回帰する動きもみられている。
(湾岸諸国の経済活動は大きな影響を受けている)
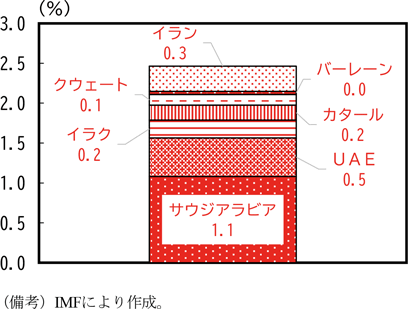
攻撃による被害やホルムズ海峡の通航の制約により、ペルシャ湾岸諸国の経済活動は3月以降大きく制約された状態にある。ホルムズ海峡の通航の制約によって貿易面で大きな影響を受けるサウジアラビア、UAE、イラク、クウェート、カタール、バーレーン、イランの7か国が2025年の世界の名目GDPに占めるシェアは2.5%にとどまるが(第1-1-29図)、これらの国々における経済活動の落ち込み幅は大きい。
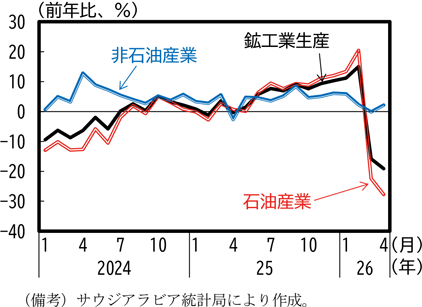
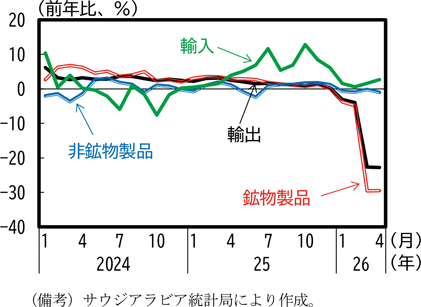
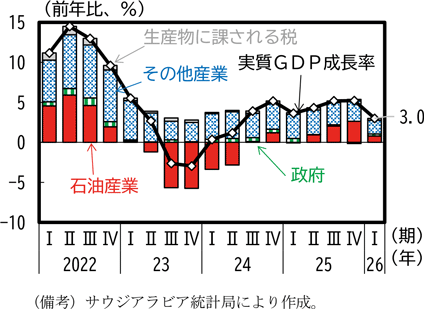
これらの中で最大の経済規模を持つサウジアラビアについてみると、鉱工業生産は3月に主力の石油産業を中心に前年比▲15.8%と大きなマイナスに転じ(第1-1-30図)、3月の財輸出も同様に数量ベースで前年比▲22.7%と大幅なマイナスとなった(第1-1-31図)。このように、石油産業を中心に生産・貿易活動が大きく減速した結果、このところ前年比5%前後の伸びを続けていた実質GDP成長率は2026年1-3月期に前年比3.0%にまで減速した(第1-1-32図)。
こうした統計データ以外にも、例えば、天然ガス等の主要な生産拠点であるカタールのラスラファン工業地帯は、3月に受けた攻撃による設備の損傷のため、生産能力の完全な復旧には3~5年を要すると言われており14、ホルムズ海峡の通航が再開した後においても、湾岸諸国の生産活動や輸出の正常化までにはある程度の時間がかかると考えておく必要がある。
(アジア諸国を中心に原油輸入は減少)
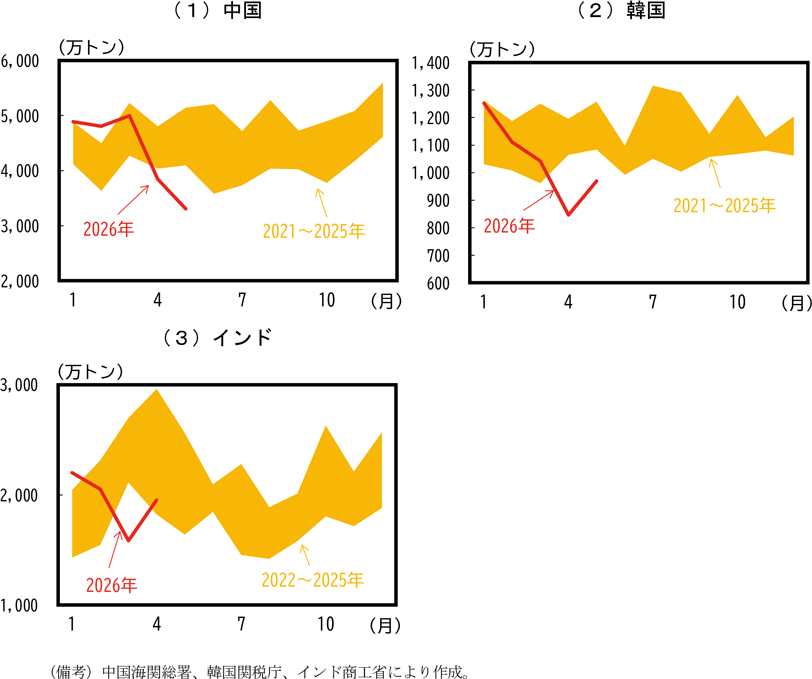
湾岸諸国から多くの原油を輸入してきたアジア諸国では、3月以降の原油輸入量が例年に比べて顕著に減少している(第1-1-33図)。中国では、5月の原油輸入量が過去5年平均と比較して3割程度、韓国では、4月の原油輸入量が過去5年平均と比較して25%程度減少した。インドでも、3月には過去4年平均よりも3割程度の落ち込みとなった。
こうした湾岸諸国からの原油輸入の減少を受けて、各国では原油備蓄の放出を行うとともに、代替調達先を確保する動きもみられる。こうした供給確保の取組については次節で詳述するが、元々原油輸入に占めるホルムズ海峡依存度が韓国で約7割、中国、インドで4割前後であったことを踏まえると、ホルムズ海峡の通航が困難になる中でも代替調達によって原油輸入量の減少を幾分緩和することができているといえよう。特に、インドや韓国では、代替調達の進展もあって、5月ないし4月時点の原油輸入量は過去平均のレンジ近くまで回復してきている。
(航空運輸への影響と観光)
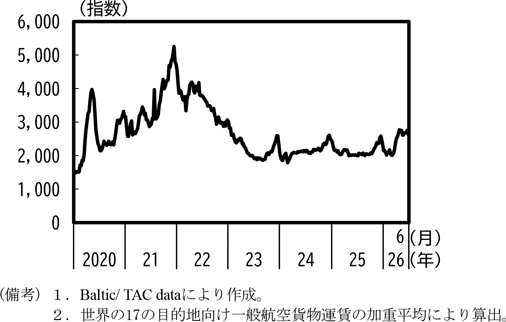
前述のとおり、原油価格の高騰に伴って、国際的なジェット燃料の価格も上昇している。ジェット燃料価格の上昇は航空会社の投入コストの増加を通じて、航空運賃の値上げだけでなく、採算性の低い路線の運休につながる動きもみられた15。一方、航空貨物運賃の国際指標をみると、6月にかけてやや上昇がみられるものの、2021年末から2022年頃に高騰した水準と比較すると上昇幅は小幅にとどまっている(第1-1-34図)。しかしながら、ジェット燃料価格が高止まりして旅客・貨物双方の航空運賃値上げの動きが広がっていく場合には、国際的な物流コストの上昇をもたらす可能性があるほか、観光業が主要産業となっている国・地域の経済にも下押し圧力となる。
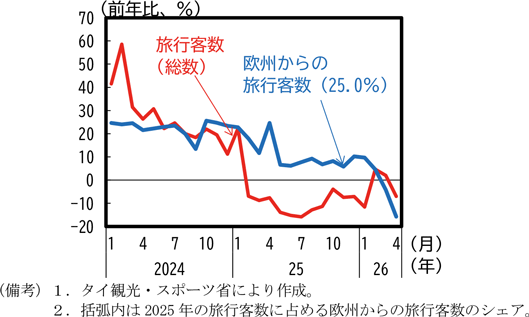
また、湾岸地域は近年国際的な航空ネットワークのハブとしての地位を高めてきたが、2月末以降の中東情勢緊迫化を受けて、湾岸地域を発着する航空便の欠航も増加した16。こうした航空ネットワークの混乱や航空運賃の上昇等の要因があいまって、例えば、観光を主要産業とするタイでは、3月以降、湾岸経由を含む欧州からの旅行客数が前年比で減少し、4月には海外からの旅行客数全体も減少に転じた(第1-1-35図)。
(主要国・地域の生産活動には大きな影響はみられず)
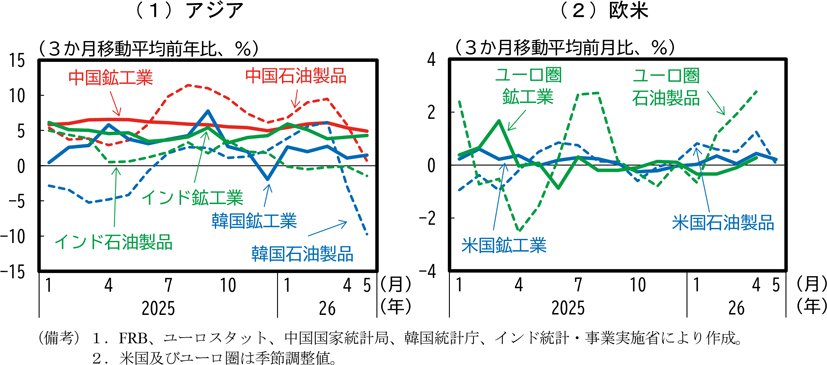
上述したような原油等の貿易量の減少や景況感調査におけるサプライヤー納期の悪化がみられるものの、5月時点では湾岸諸国以外の主要国・地域の生産活動には大きな変調はみられていない(第1-1-36図)。ただし、業種別にみると、石油製品等の原油由来の製品については、中国や韓国のように3月以降の生産の伸びが落ち込んだ国もある。これらの国々では、前述した原油輸入量の減少に合わせて、石油製品の生産が調整されているものと捉えることができる。
(価格高騰の影響からエネルギーを中心に消費鈍化の兆しがみられる地域も)
家計部門への影響についても確認する。
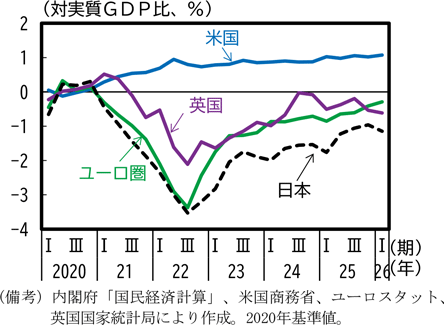
まず、今般のエネルギー価格高騰が主要国・地域の所得面に与えた影響を交易利得・損失からみると、石油純輸出国である米国では2026年1-3月期にわずかに改善した一方、石油純輸入国である英国ではやや悪化した(第1-1-37図)。同様に域内主要国が石油純輸入国であるユーロ圏については、輸出デフレーターの上昇もあり、2026年1-3月期もやや改善している。交易損失の悪化がみられた英国についても、悪化幅は2022年頃と比較すると軽微にとどまっているが、2022年当時にみられた天然ガスや小麦等の食料品価格の高騰が足元では軽微にとどまっていることがその要因と考えられる。欧米主要国においては、少なくとも1-3月期までは交易利得・損失が大幅に悪化するような状況はみられない。もっとも、3月以降のエネルギー価格上昇の影響は、4-6月期以降に表れてくる可能性がある。また、交易利得・損失は、交易条件(輸出物価/輸入物価)の変化による一国経済全体の実質所得の増減を示しているが、輸出物価上昇による恩恵はまず輸出企業中心に表れる一方、輸入物価上昇の影響は比較的速やかに家計部門にも表れると考えられ、交易利得・損失に大きな変動がみられなくとも輸入物価上昇によって家計部門の購買力には下押し圧力が働いていることには注意が必要である。
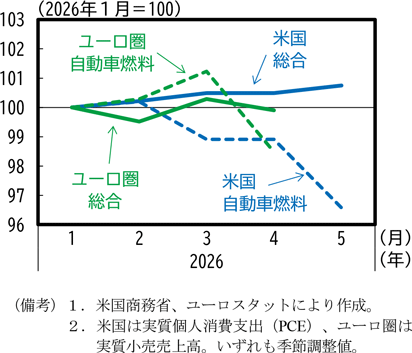
その上で、主要国・地域の消費関連指標をみると、3月から価格上昇がみられているガソリン等の自動車燃料については、米国、ユーロ圏で消費の減少が顕著にみられた(第1-1-38図)。他方、消費指標全体の動向は両地域でやや異なっている。米国では、第2章で詳述するように、株高に伴う資産効果にも助けられ、中東情勢の緊迫化と物価上昇の下でも消費は堅調な推移を続けている。一方、ユーロ圏では、米国のような消費のけん引役が見当たらない中で、4月時点では自動車燃料の小売販売減少が小売全体の伸びを鈍化させており、中東情勢による影響がマクロレベルの個人消費にも表れ始めたようにみられる。6月半ば以降、米国とイランの覚書署名を受けて原油価格等には落ち着きがみられつつあり、今後の物価上昇圧力が和らぐことも期待されるが、中東情勢や国際商品市況、さらには既往の川上製品の価格上昇の転嫁の進展等、個人消費を取り巻く状況はなお不透明であり、今後消費面への影響が拡大するリスクに留意が必要である。